サステナビリティ基準委員会(SSBJ)は7月31日、ハンドブック「SSBJ基準のすべての定めに準拠していない場合の開示」の更新版(Ver.2.0)を公表した。今年5月に公表した、有価証券報告書におけるSSBJ基準への言及に関する注意喚起を受けた更新である。義務適用を前に「SSBJ基準を踏まえて開示」といった記載が広がりつつある中、どのような表現が許容され、何が不適切なのかを整理した実務文書であり、有報やサステナビリティ報告の記載ぶりに直結する。
目次
「準拠」と書ける条件は厳格
出発点となるルールは明快で、「SSBJ基準に準拠している」と表明できるのは、基準のすべての定めに準拠している場合に限られる。一部の項目だけ対応した段階での準拠表明は認められない。
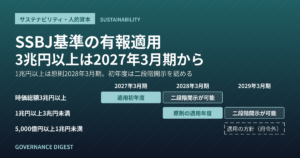
注意を要するのは、準拠とまでは書かない中間的な表現である。「SSBJ基準を踏まえて開示している」「考慮して開示している」「参考にして開示している」といった記載は、あたかも基準に沿った開示であるかのような誤解を読者に与えるおそれがあり、不適切とされた。任意適用が始まり、2027年3月期からの段階適用(プライム市場の時価総額上位から)を控えるいま、多くの企業の有報・統合報告書に見られる表現が対象になり得る。
一方で、許容される書き方も示されている。特定の領域(例えばガバナンスの記載)に限って基準を参考にしたことを、範囲を明確にして示すことは可能である。また、現時点では準拠していないが将来の準拠を予定している場合には、その時期と現状を明確に記載する方法が適切とされる。なお、ハンドブックはSSBJ基準そのものを構成するものではなく、審議を経ずに公表される参考文書という位置づけである。
実務への示唆
- 自社のSSBJ言及表現を総点検する:例えば、直近の有価証券報告書・統合報告書・サステナビリティサイトから「SSBJ」に言及した箇所をすべて抽出し、「準拠」「踏まえて」「参考に」のどの表現を使っているかを一覧化してみることが考えられる。曖昧な中間表現が見つかった場合は、参考にした範囲を特定する書き方か、将来の準拠予定時期を明示する書き方への修正を、次回開示のスケジュールに載せておきたい。
- 「いつから何を準拠と言うか」の社内合意を作る:適用初年度に向けた準備が進むほど、開示担当・サステナ部門・IRの間で表現の温度差が生まれやすい。例えば、準拠表明の判断基準と表現ルールを開示関連部門で共有する簡単なガイドラインを作り、法務・監査役等のレビューを一度通しておく──といった備えが、意図しない誤解表示のリスクを下げる。
出典
- サステナビリティ基準委員会「公表済みのSSBJハンドブックの一部更新」(2026年7月31日)https://www.ssb-j.jp/jp/news_release/406125.html
- サステナビリティ基準委員会「有価証券報告書におけるSSBJ基準への言及について(注意喚起)」(2026年5月)https://www.ssb-j.jp/jp/related_information/disclosure_notice.html
(ガバナンス・ダイジェスト編集部)