
週間解説– category –
-

【開示事例分析】人的資本の有報開示(第3回・完結)──15社の指標は、目標と並べて読めるか
人的資本の指標は、数字が載っているだけでは読み手の判断材料にならない。目標と並んでいて初めて、実績がすでに足りているのか、これから積み上げる途中なのかが分かるからである。 -
【開示事例分析】人的資本の有報開示(第2回)──15社は、経営戦略と人材戦略をどうつなげて書いたか
人的資本の開示は、2026年3月期の有価証券報告書(以下、有報)から本格的に始まった。 -
【開示事例分析】人的資本の「初の有報開示」を読む──時価総額上位15社の記載に見る、給与の決定方針と平均給与の増減率
2026年3月期の有価証券報告書で初めて開示された、従業員給与の決定方針と平均給与の増減率。時価総額上位15社の原本を読むと、増減率は+10.3%から△3.2%、記載単位は提出会社のみから主要子会社の併記まで分かれ、増減率の要因を分解した会社はなかった。次の有報で何と結び付けて書くか。 -
役員給与税制は業績連動報酬の指標をどこまで広げるのか──経産省の令和9年度税制改正要望を読む
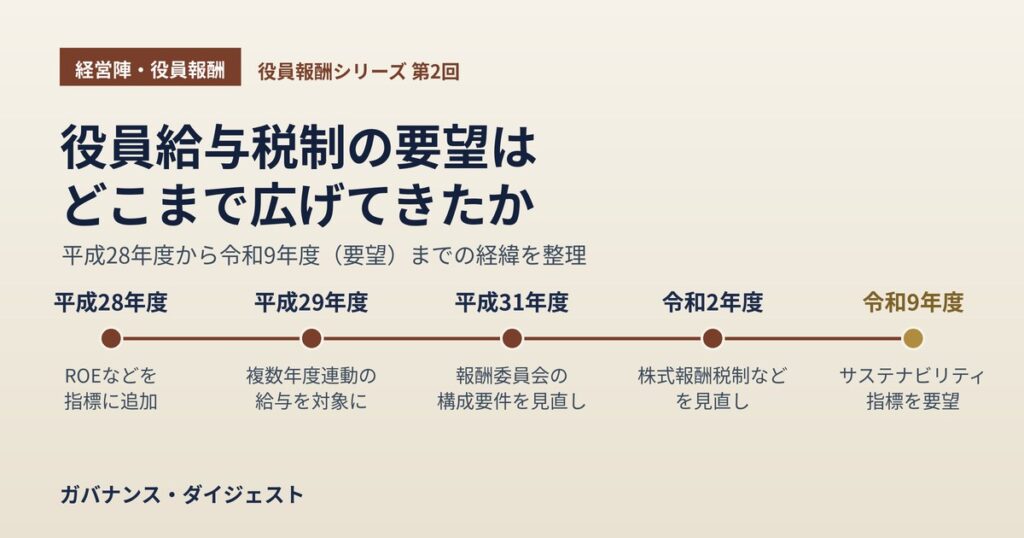
経済産業省は令和9年度(2027年度)の税制改正要望で、役員給与税制の拡充を求めた。業績連動給与として損金に算入できる算定指標に、サステナビリティ指標を加える内容である。 -
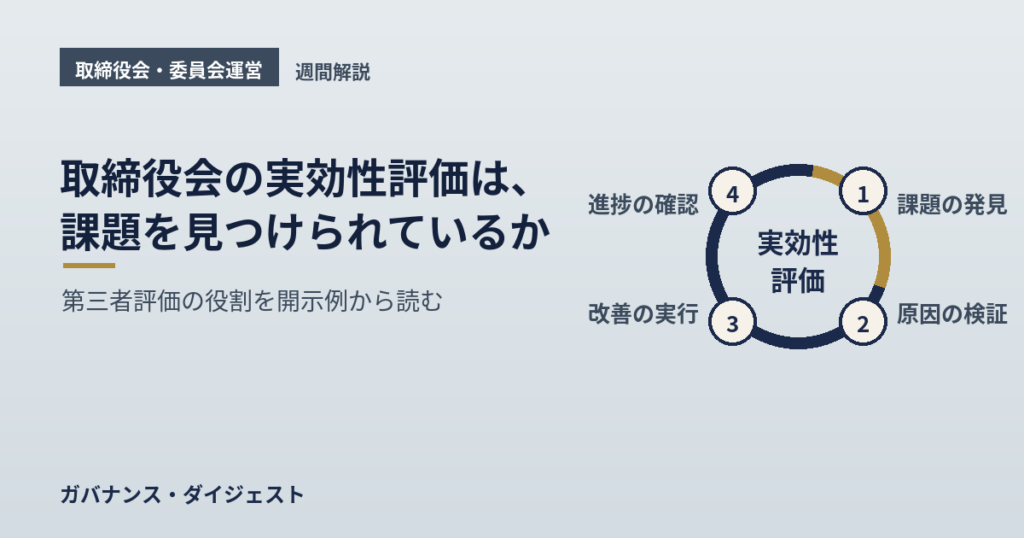
取締役会の実効性評価は課題を見つけられているか──第三者評価の役割を読む
取締役会の実効性評価は、課題を見つけて改善につなげるために行う。国内企業の開示例と英国の制度から、第三者評価が課題の確認にどこまで役立つかを整理する。 -
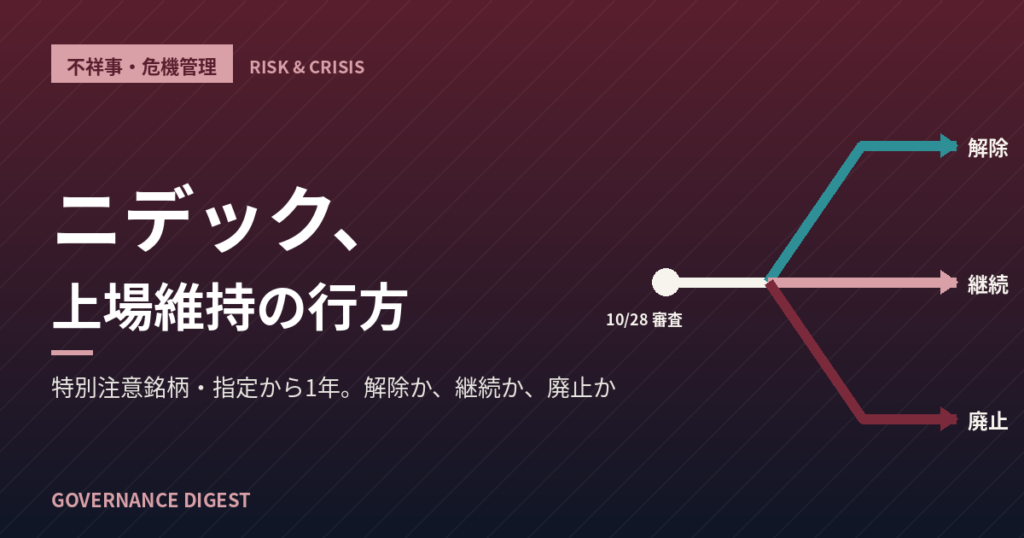
特別注意銘柄・指定から1年──ニデックが10月末に提出する「内部管理体制確認書」と、上場維持の条件を整理する
ニデックは9月29日に社長交代を発表し、翌30日には2026年3月期(2025年4月〜2026年3月)の決算を開示した。最終損益は5,646億円の赤字で、監査法人は有価証券報告書に対して2期連続で監査意見を表明しなかった。減損の規模や社長交代の是非も重要な論点だが、今週は「上場維持の条件」という観点から、東京証券取引所(東証)の審査に焦点を当てる。東証が同社を特別注意銘柄に指定した2025年10月28日から1年が経過する10月28日以降、同社は「内部管理体制確認書」を提出し、審査を受ける。結果は指定の解除、継続、上場廃止のいずれかに分かれる。この審査で何が見られるのかを理解しておくことは、他の上場企業が自社の内部管理体制を点検するうえでも役に立つ。 -
2026年の企業不祥事を読む──ニデック、KDDI子会社、エア・ウォーターの3事案に共通する「子会社」「業績圧力」「トップ」
2026年は、上場企業の不祥事が「件数は減っても、規模は大きくなる」年になっている。日本公認会計士協会の集計では、2026年3月期に会計不正を公表した上場会社は40社と前年から減ったが、東京商工リサーチの2026年上半期の集計では「粉飾」が前年同期の3倍に増えた。そして、特別注意銘柄に指定された会社が同時に2社存在する。ニデックとエア・ウォーターである。今週は、2026年に調査報告書が公表された主要な3事案を並べ、報告書が指摘した原因の共通点を整理する。個別の事案を追うだけでは見えにくい構造を、実務担当者が自社の点検に使える形にすることが狙いである。 -
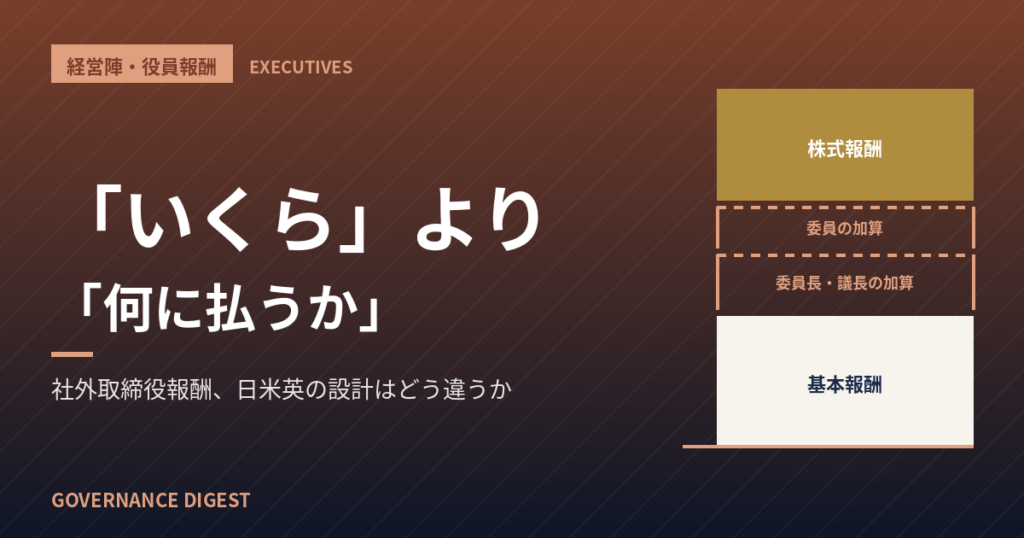
社外取締役の報酬は「2000万円」で高いのか──米英との比較で見える、役割と報酬設計の方向性
日本経済新聞は8月末、上場企業の社外取締役の報酬が過去最高の水準に達し、大手企業では1人あたり2,000万円に届く例が出ていると報じた。この「2,000万円」は上場企業全体の平均ではなく、時価総額や売上規模の大きい企業の上位層の水準である。社外取締役の人数が増え、指名・報酬委員会の運営や監督の負荷が高まる中で、報酬の水準と決め方が改めて問われている。今週この話題を取り上げるのは、報酬の額そのものよりも、その額が「何に対して支払われているか」の整理が、日本企業ではまだ十分でないと考えるからである。米国・英国の水準と構成を並べ、日本の社外取締役報酬がどこへ向かうのかを考える。本稿は役員報酬シリーズの第1回として、社外取締役を取り上げる。
1