金融庁の金融審議会ディスクロージャーワーキング・グループ(以下「WG」)は2026年9月4日の第6回会合で、日本IR協議会とNorges Bank Investment Management(以下「NBIM」)の報告を受け、有価証券報告書(以下「有報」)を開示の中核に置くことと、有報を株主総会の3週間前までに出すことを議論した。会合当日の報告は世界最大級の運用機関が指摘した「日本の開示」の構造課題で、公開された議事録に基づく委員の議論の概要は有報を開示の中心に据える案に複数の委員が賛成、総会の時期は意見が分かれるで、それぞれ伝えた。この記事では、その二つで触れきれなかった報告の数字の中身と、委員が有報に載せる範囲と責任をどう論じたかを、原本から掘り下げる。
先に出した二つの記事の要点
会合当日の報告を整理した記事(世界最大級の運用機関が指摘した「日本の開示」の構造課題)は、NBIMが示した五つの課題(書類の数と重複、有報の外に置かれた情報、リスク要因の具体性、サステナビリティ情報と財務情報のつながり、有報と総会のタイミング)と、日本IR協議会の「量から質へ」の提言を取り上げた。議事録を基に委員の議論を伝えた記事(有報を開示の中心に据える案に複数の委員が賛成、総会の時期は意見が分かれる)は、複数の委員が有報を中核に置く考えを述べたことと、総会の時期では意見が割れたことを伝えた。WGは次の報告書を2027年6月頃までにまとめる予定で、見直し後の有報は2028年3月期からの適用を想定している。
日本IR協議会の調査:大きい会社ほど統合報告書で開示する
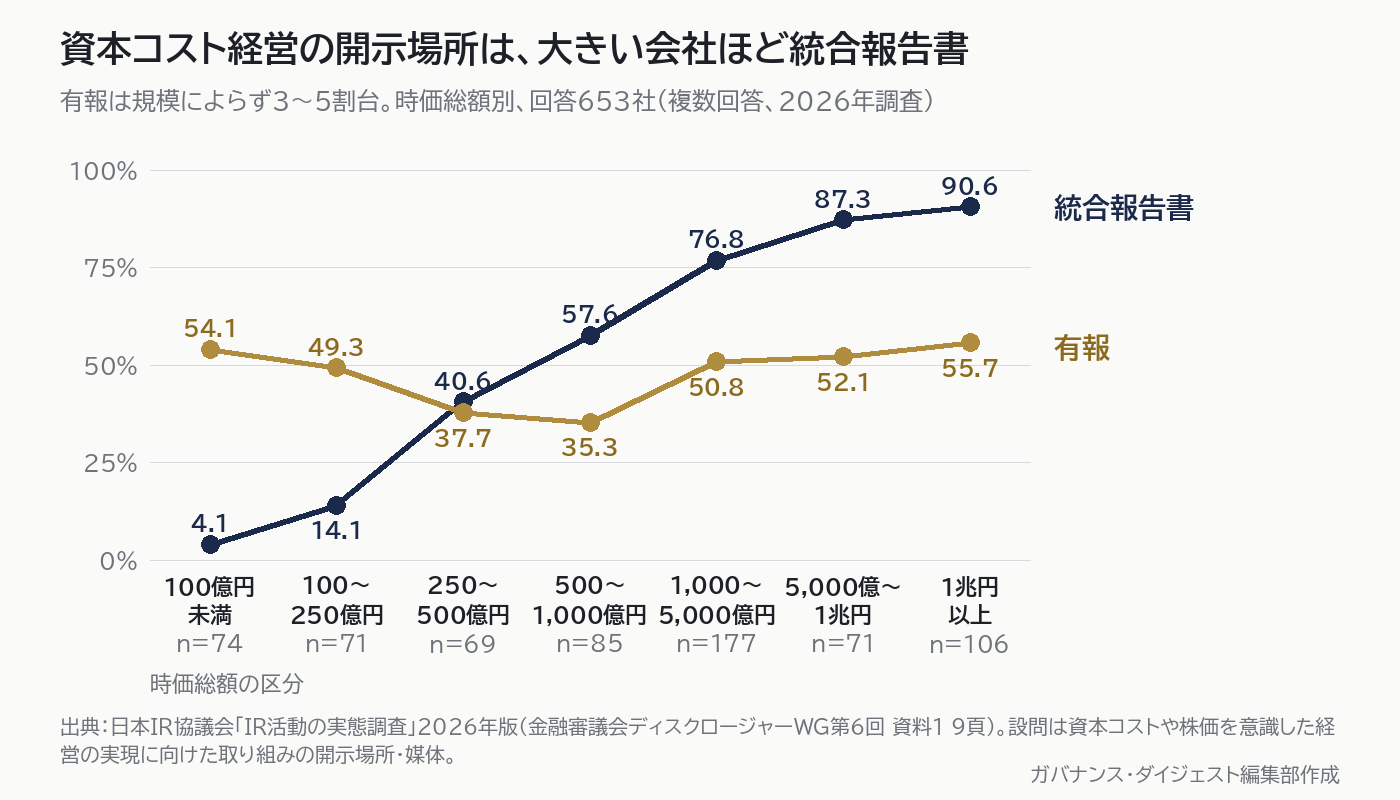
日本IR協議会は、同協議会の「IR活動の実態調査」2026年版から、資本コストや株価を意識した経営の取り組みをどの媒体で開示しているかを、時価総額別に示した(注1)。統合報告書は時価総額が大きいほど選ばれ、1兆円以上では90.6%、100億円未満では4.1%である。これに対し、有報は規模にかかわらず35.3%から55.7%の範囲にとどまる。統合報告書が有報を上回るのは、時価総額250億円以上の区分である。報告者は、時価総額の大きい企業ほど、有報の活用度や投資家向け開示媒体としての位置づけが読み取りにくいと述べた。

海外6社は、有報にあたる書類を総会の29〜128日前に出している
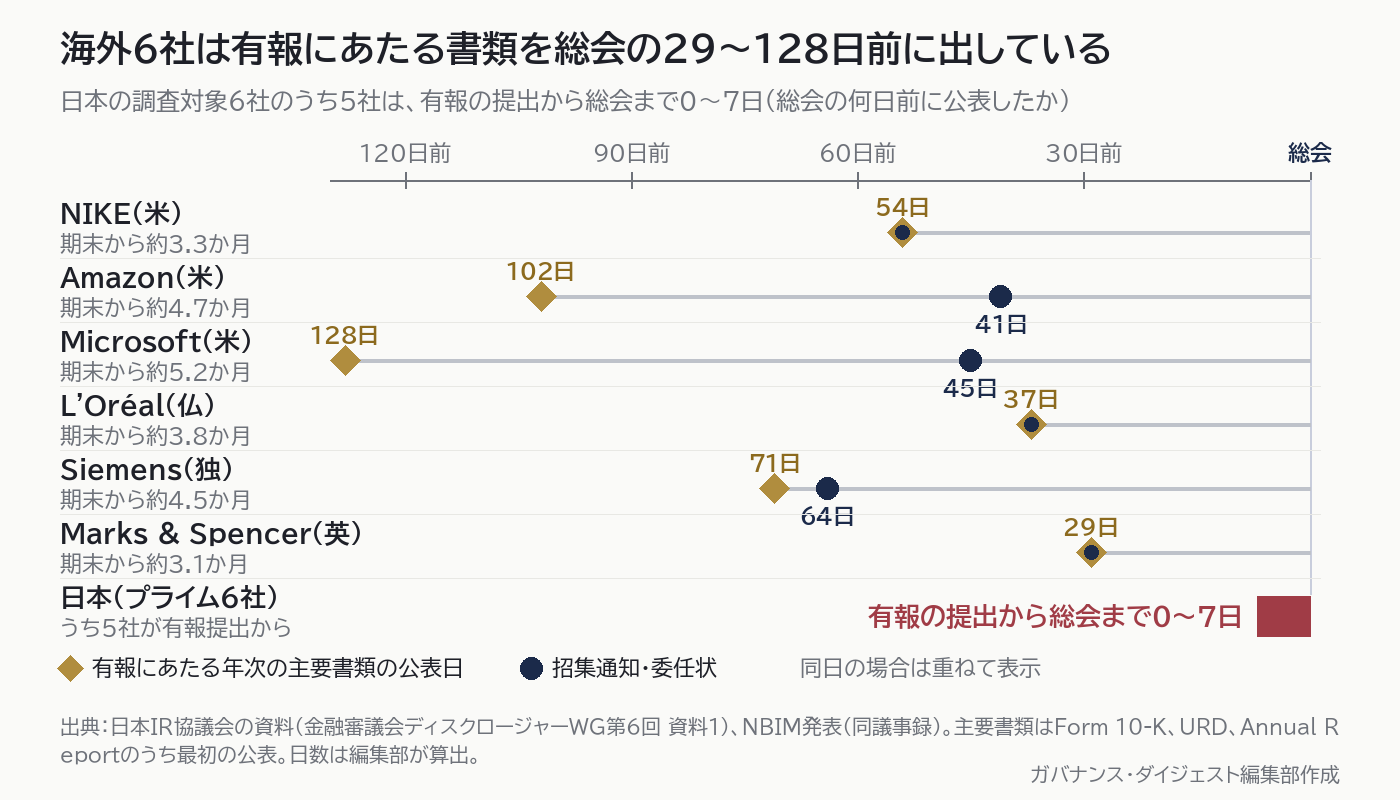
同協議会は、米国・欧州・英国の大企業6社の決算から総会までの日程も示した。決算期末から総会までは約3.1か月から約5.2か月で、有報にあたる年次の主要書類(Form 10-K、Universal Registration Document、Annual Report)は総会の29日から128日前に公表されている(注2)。NBIMの発表者が調べた日本のプライム市場上場企業6社では、6社中5社が有報の提出から総会まで0日から7日だった。NBIMの発表者は、海外では総会が次の年度の第1四半期の業績が出た後に開かれるため、総会は足元の業績に焦点を当てたものになると述べた。

委員は、有報に何を、どこまで載せるべきと言ったか
議事録では、討議で発言した委員16人と、欠席した委員の意見書1通が、有報の位置づけを論じている(図3、注3)。有報を中核に置く考えを述べたのは7人で、理由は三つに集まった。制度開示として信頼性が高いこと、財務諸表に監査が付くこと、EDINETで過去分まで検索でき、XBRLで情報ベンダーのデータベースにもつながることである。
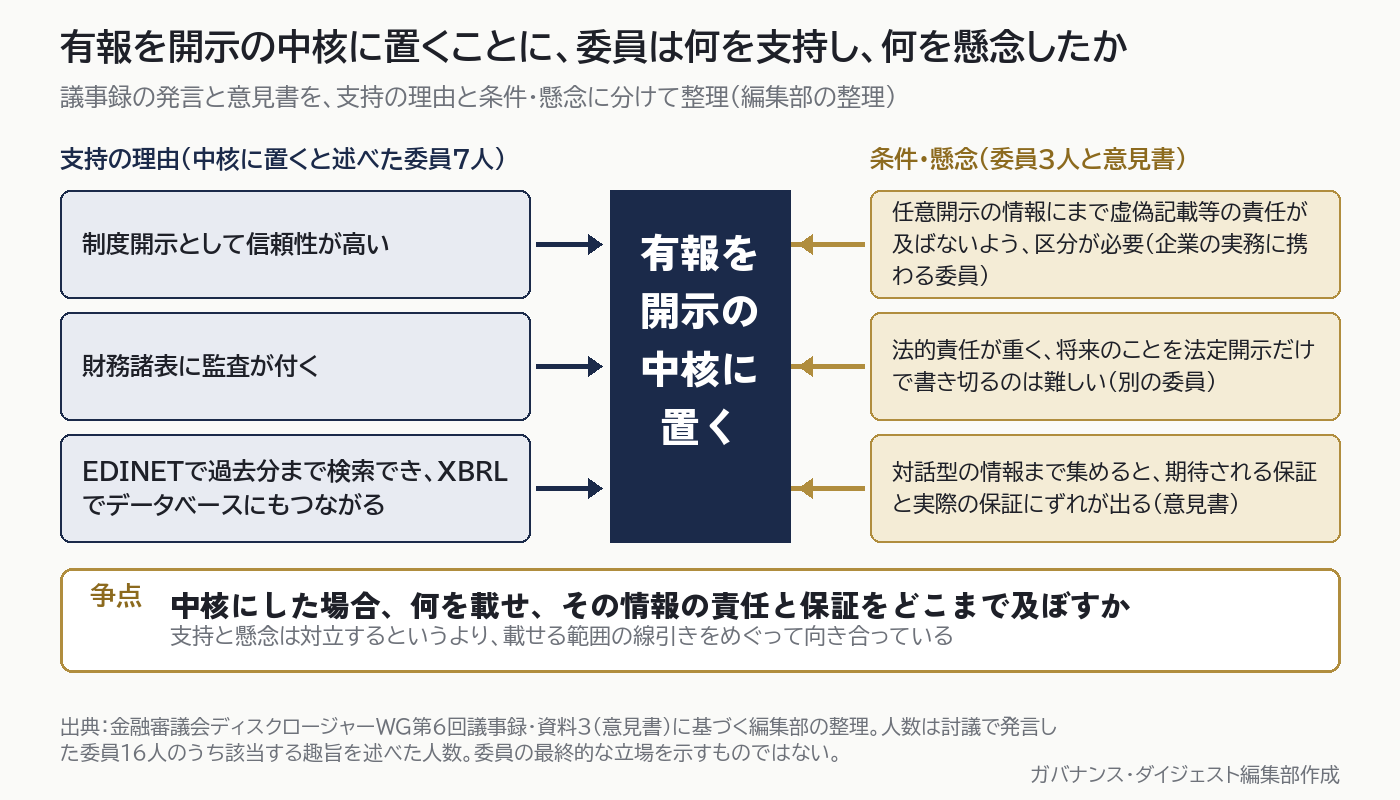
条件や懸念を述べたのは、委員3人と意見書である。企業の実務に携わる委員は、有報へ集約するなら、任意開示に属する情報にまで金融商品取引法上の虚偽記載等の責任が及ばないよう区分が必要だと述べた。別の委員は、有報の法的責任が欧米より重い状況では、将来のことを全て法定開示で書き切るのは難しく、任意開示に頼らざるを得ないとした。意見書は、経営戦略や企業価値向上ストーリーなどの対話型の情報まで有報に集約すると、投資家が期待する保証と実際の保証の対象にずれが生じうると指摘した。

このほかにも、中核化の前提を問う発言があった。運用会社に勤務した経験を持つ委員は、説明会資料は便利だが、経験のある投資家が置く信頼性は6割から8割程度だと述べた。別の委員は、有報の長期的な見通しの記載は、短期の数値が長期の視野に基づくことを示すために求められるもので、自由な展望を書いたものとは別だと述べた。争点は、有報を中核にするか否かよりも、中核とした場合に何を載せ、その情報の責任と保証をどこまで及ぼすかに移っている。
総会の時期:実務の負担と投資家の要望が並んだ
総会時期では、企業の実務に携わる委員が、有報を総会の3週間前に開示するなら、実務負担や監査法人との調整から総会の後ろ倒しを検討せざるを得ないと述べた。意見書は、後ろ倒しは過年度の事項への対応が続き、次の年度の企業活動に注力する時間を損なうとして反対し、別の委員も、決算日後3か月以内の総会を前提に議論すべきだとした。
これに対し、NBIMの発表者は、総会だけを動かすのは唯一の解ではなく、内容の合理化と重複の除去を並行しなければ報告書は膨らむだけだと述べた。ある委員は、実務上可能な期間を確保する発想だけで総会の日を動かすと、開示事項が増えるたびに遅らせることになりかねないとして、どの情報をどの時点で出すかの整理が要ると述べた。日本IR協議会の報告者は、投資家の声として、開示時期は早いほうが望ましいが一定程度分散してほしいこと、有報全体の前倒しが難しければ政策保有株式の縮減に関する情報のように特に注目する情報を早く出してほしいことを挙げた。
制度の議論の外にある問題:作り手の縦割り
6人の委員が取り上げたのは、制度ではなく、作り手の組織だった。うち5人は、有報は財務部門、統合報告書はサステナビリティ部門のように媒体ごとに担当が分かれ、整合が取れていないと述べた。ある委員は、取締役会が開示に対するガバナンスを十分に効かせられていないと述べ、別の委員は、会社法上の内部統制システムの決定として、情報の集計範囲や見積り、開示情報の検証を機関で決めるべきだと述べた。
見直しの見通し:従前から実務への影響まで
従前は、有報(財務諸表には公認会計士監査が付く)、事業報告と招集通知(会社法)、コーポレート・ガバナンス報告書、任意の統合報告書や決算説明資料が、それぞれ別の担当部署によって並行して作られてきた。見直しの内容は、第6回の時点では結論が出ていない。討議で出たのは、有報を中核に置き統合報告書などを補完に回す案、同じ内容を写さず該当箇所を参照させる案、Form 10-Kに株主向けの書簡などを付けて年次報告書とする米国型を参考にする案、有報と事業報告の一体化である。委員の一人は、株主総会の位置づけは法務省の法制審議会でも議論されているとして、その議論も踏まえるべきだと述べた。実務への影響は、見直し後の有報が2028年3月期から適用される想定である点にある。
実務への示唆
実務上のカギは、有報を中核にするか、総会をいつ開くかという制度の結論を待たずに、同じ事実を指す記述が媒体ごとに食い違わない仕組みを、各社が組織と手順の面で先に持てるかにある。作り手の縦割りと取締役会の関与の弱さは、複数の委員が制度の議論と並べて取り上げた点でもある。
- 決算発表の資料を、後続の書類に転用する前提で作る。日本IR協議会の報告では、決算発表の時点で、後に株主向けに開示する内容を前提に資料を作る海外の会社があり、日本でも後から更新して他の資料に使う前提で決算発表資料を整える会社がある。例えば、資本コストの算定方法やKPIの定義を決算発表資料の作成時点で確定し、有報、招集通知、統合報告書の各担当部署が同じ定義表を参照することが考えられる。
- 媒体間の整合を、取締役会が点検する場を決める。取締役会の関与の弱さを指摘する委員と、内部統制システムの決定に開示情報の検証を含めるべきだとする委員がいた。例えば、開示委員会の審議事項に、有報と任意開示媒体が同じ事実を指す記述の突合結果を加え、年に1回、取締役会へ報告することが考えられる。
- 総会の前に先に出す情報を選ぶ。有報の前倒しが難しい場合でも、NBIMの発表者が議決権行使で重視するとした持ち合い株式、従業員持株会、役員の株式報酬のように、議決権行使に直結する情報は先に出せる。例えば、政策保有株式の縮減状況や役員の株式報酬の枠と条件を、有報の提出日を待たず、決算発表後に会社のウェブサイトで開示することが考えられる。
- 規模の小さい会社は、有報を直接読まない投資家に向けた置き場を決める。ある委員は、個人投資家には有報を直接読む人が少なく、規模の小さい会社ほど決算説明資料の掲載などで重要な情報を平易に伝えることが重要だと述べた。時価総額100億円未満の会社で和文の統合報告書を作っているのは3.4%(2025年調査)で、各種説明会の配布資料は58.4%(同)である。例えば、決算説明資料の該当ページに、有報の該当箇所へのリンクを付けることが考えられる。
注
- 日本IR協議会「IR活動の実態調査」2026年版は、全上場会社4,088社を対象に2026年2月9日から3月25日に実施し、948社が回答した(回収率23.2%)。図の割合は、設問「資本コストや株価を意識した経営の実現に向けた取り組みの開示場所・媒体」(複数回答)に答えた653社を時価総額別に集計したもので、上場会社全体の傾向とは限らない。区分ごとの回答数は100億円未満74社、100億円以上250億円未満71社、250億円以上500億円未満69社、500億円以上1,000億円未満85社、1,000億円以上5,000億円未満177社、5,000億円以上1兆円未満71社、1兆円以上106社である。
- 各社の公表日は、日本IR協議会の資料1(SEC EDGARと各社のウェブサイトに基づく)による。日数は編集部が資料の日付から算出した。年次の主要書類は、各社のForm 10-K、Universal Registration Document、Annual Reportのうち最初に公表されたものである。制度が異なるため、日本の有報との単純な比較はできない。日本の「0日から7日」は、NBIMの発表者が調べた日本のプライム市場上場企業6社のうち5社である。NBIMの発表者は、見解も提案も個人のもので、特定の企業や国の評価ではないと断っている。
- 委員の発言は議事録による。氏名は出さず、立場は本人が議事録で述べた範囲に限った。図3の分類は編集部の整理で、委員の最終的な立場を示すものではない。人数は、討議で発言した委員16人のうち、該当する趣旨を述べた人数である。
出典
- 金融庁「金融審議会『ディスクロージャーワーキング・グループ』(第6回)議事録」(2026年9月4日開催) https://www.fsa.go.jp/singi/singi_kinyu/disclosure_wg/gijiroku/20260904.html
- 金融庁「同(第6回)配付資料」(資料1:日本IR協議会、資料2:海外投資家、資料3:意見書) https://www.fsa.go.jp/singi/singi_kinyu/disclosure_wg/shiryou/20260904.html
- 金融庁「同(第5回)議事録」(2026年5月18日開催) https://www.fsa.go.jp/singi/singi_kinyu/disclosure_wg/gijiroku/20260518.html
- 関連記事:世界最大級の運用機関が指摘した「日本の開示」の構造課題──金融審DWGにNBIM・日本IR協議会が登場
- 関連記事:有報を開示の中心に据える案に複数の委員が賛成、総会の時期は意見が分かれる 金融審WG第6回の議事録
(ガバナンス・ダイジェスト編集部)
見出し画像:Pexels/Kaboompics.com(https://www.pexels.com/photo/set-of-modern-hourglasses-on-table-4397906/)。図:ガバナンス・ダイジェスト編集部作成