ソニーグループ(東証プライム、6758)は、2019年から毎年発行してきた統合報告書「Corporate Report」を2026年以降は発行せず、投資家情報サイトなどコーポレートサイトの更新で財務・非財務の情報を随時提供する方針を、自社のIRサイトで示した。エンタテインメントや電子機器、半導体などを手掛ける同社の判断は、統合報告書を毎年作る会社に、開示の作り方を問い直させる。
何が起きたか
- ソニーグループのIRサイトの「Corporate Report 統合報告書」のページは、2026年以降、従来の統合報告書に代えて、投資家情報サイト、「ソニーグループについて」、「サステナビリティレポート」の継続的な更新で、財務・非財務の情報を随時提供すると記す(2026年10月27日に閲覧。ページに掲載日の表示はない)(注1)。
- 同ページには、2019年版から2025年版まで7年分の統合報告書が引き続き掲載されている。
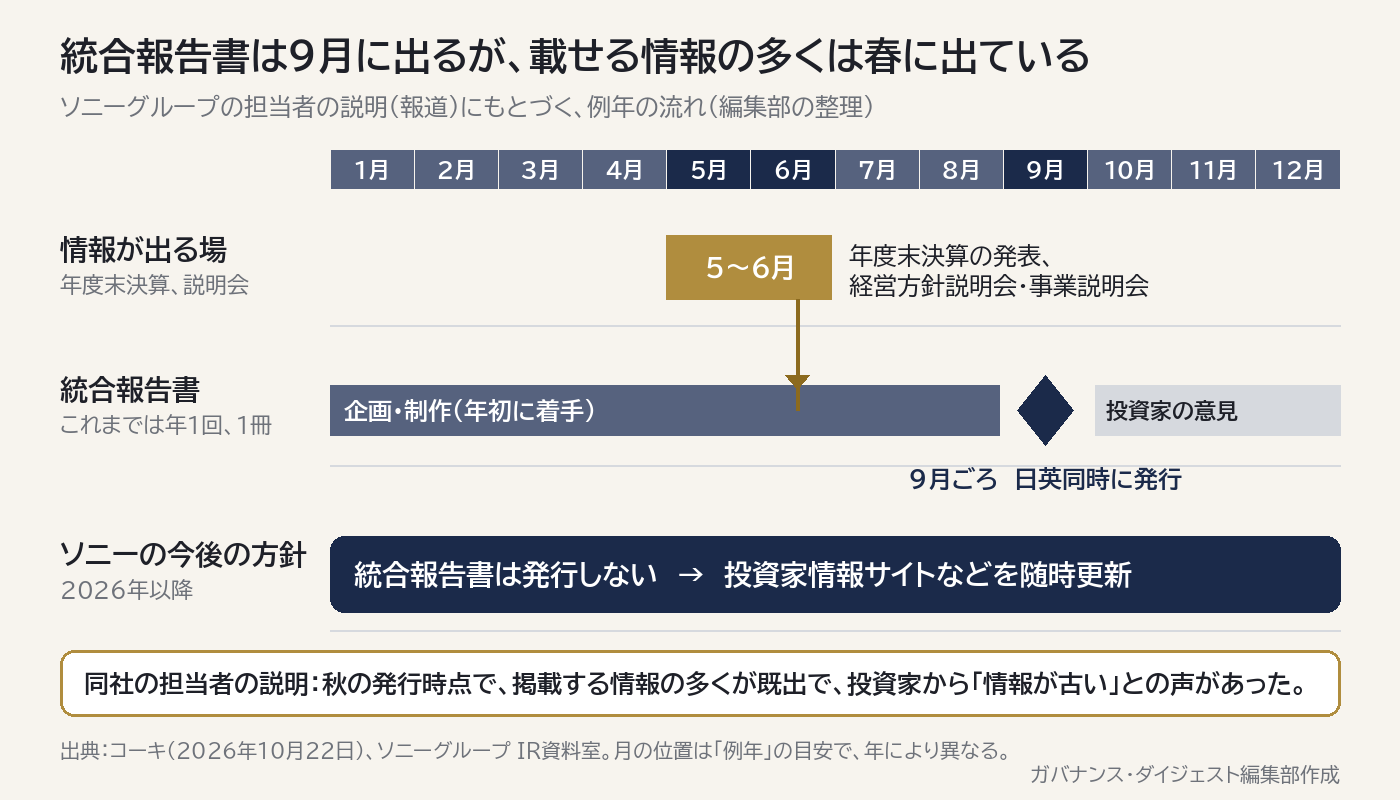
- 報道によれば、ソニーグループの担当者は、投資家から「情報が古い」「長い」との声があったこと、北米の投資家への情報提供の効果が限定的だったこと、ESG(環境・社会・企業統治)を重視する投資家は別冊のサステナビリティレポートへの要望が強かったことを挙げた(注2)。
- 同担当者によれば、投資家へのヒアリングを経て決定した。サステナビリティレポートはPDFからHTMLに移し、2026年版を9月に公開した。PDFでの要望が強かったデータは、引き続きPDFで出す。価値創造ストーリーは、2025年版から変わりはないとしている。
ポイント
変わるのは、開示の媒体と更新の頻度である。同社の説明は、財務・非財務の情報提供をやめるのではなく、価値創造ストーリーの内容も変えないというものだ。
背景には、同社が挙げた三つの事情がある。決算発表や例年5〜6月の経営方針説明会で既に出た情報を、9月ごろの発行時点で再び載せることになる鮮度の問題、投資家ごとに関心が分かれ、応えるほど分厚くなる分量の問題、制作に長期間の資源を要する費用対効果の問題である(注2)。これに、制度の動きが重なる。有価証券報告書にサステナビリティと人的資本の記載欄が設けられたのは2023年3月期からで、2027年3月期からは、時価総額3兆円以上の会社にSSBJ基準による開示が義務付けられる予定である(注3)。法定開示が広がるほど、任意の統合報告書だけが担う役割は絞られていく(編集部の考え)。
一方で、統合報告書には、年に1回、ある時点の経営の全体像を一冊に固定し、編集の責任を明らかにする働きがあった。ウェブの随時更新は鮮度に優れるが、「その時点で何を語っていたか」は残りにくい。報道には、ウェブの構造だけでは企業価値向上の全体像をつかみにくいという投資家の懸念も載る(注2)。ソニーグループは過去の統合報告書を掲載し続け、データはPDFで出すと説明しており、この点を意識した設計とみられる(編集部の推察)。
実務への示唆
実務上のカギは、統合報告書をやめるか続けるかを決める前に、統合報告書が担ってきた「全体像の一覧性」「時点の固定」「編集責任」の三つを、ウェブ開示でどう代えるのかを決めておくことである。
- 全体像の入口を一つに束ねる。随時更新のページが増えるほど、投資家は全体像を自分で組み立てることになる。例えば、価値創造ストーリーを一つのページにまとめ、財務、人的資本、ガバナンスの各ページが何を補うのかを、そこから辿れるようにすることが考えられる。
- 更新日と変更点を残し、一定時点の版を保存する。例えば、ページごとに更新日と前回との差分を記し、事業年度末などの時点の版をPDFで保存して、投資家が「その時点の説明」を参照できるようにすることが考えられる。ソニーグループが過去の統合報告書を掲載し続け、データをPDFで出す点は、この役割を一部担う実例である。
- 取締役会が内容を確かめる範囲を決める。統合報告書の作成は、経営陣と取締役会が経営の全体像を点検する機会にもなっていたとみられる(編集部の考え)。例えば、価値創造ストーリーや中期の目標のように会社の姿勢を示す記述は、取締役会または経営会議の確認を経て更新し、IR部門や広報部門が随時更新する情報と区別することが考えられる。
注
- ソニーグループのIRサイトのページには、方針の掲載日が示されていない。報道が確認できる最も早い日付は、2026年10月11日(オルタナ)である。「2026年以降」の意味は、2026年版(例年9月ごろ発行)から発行しないと読めるが、ページの文言は「2026年以降」とのみ記す。
- 報道は、コーキ(coki)の2026年10月22日付の記事である。ソニーグループの担当者の氏名は記載がなく、発言は同記事の記述による。「情報が古い」などの投資家の声と、投資家へのヒアリングの実施は、同記事が伝える担当者の説明である。ウェブでは構造だけで全体像をつかみにくいという投資家の懸念は、同記事に載る匿名の投資家の発言である。
- 有価証券報告書へのサステナビリティに関する考え方及び取組などの記載欄は、2023年1月31日公布の企業内容等の開示に関する内閣府令の改正により、2023年3月31日以後に終了する事業年度の有価証券報告書から適用された。SSBJ基準による開示は、時価総額3兆円以上の会社が2027年3月期から義務となる予定である(関連記事)。ソニーグループがこの区分に入るかは、時価総額の算定方法による。同社の時価総額の規模からみて該当するとみられる(編集部の推察)。
出典
- ソニーグループ「Corporate Report 統合報告書」(IR資料室) https://www.sony.com/ja/SonyInfo/IR/library/corporatereport/
- 金融庁「企業内容等の開示に関する内閣府令等の改正」(2023年1月31日) https://www.fsa.go.jp/news/r4/sonota/20230131/20230131.html
- コーキ「ソニーはなぜ統合報告書をやめ、サステナレポートを残すのか 担当者が明かす廃止の舞台裏」(2026年10月22日) https://coki.jp/article/column/96147/
- ESG Journal「ソニーグループ、統合報告書に代わりサステナビリティレポートやウェブサイトで情報発信へ」(2026年10月13日) https://esgjournaljapan.com/domestic-news/56751
- 関連記事:SSBJ基準の有報適用、時価総額3兆円以上は2027年3月期から 初年度は二段階開示を認める
- 関連記事:サステナビリティ情報の保証基準は、誰が、どう作るのか──企業会計審議会・保証部会の第1・2回を読む
(ガバナンス・ダイジェスト編集部)
見出し画像:Pexels/Yunus Kılıç撮影(https://www.pexels.com/photo/28609437/)を編集部が加工。図:ガバナンス・ダイジェスト編集部作成