公益社団法人日本監査役協会は2026年10月6日、第9回適時調査「生成AIと監査役等-利用状況および監査対応-」を公表した。監査役、監査等委員、監査委員(本稿では協会に従い「監査役等」と総称する)2,530名の回答によれば、職務で生成AIを使う者は71%に上る一方、会社の生成AI利用を監査の対象としている者は23%にとどまる。本稿は、使う側としての実態と、監査する側としての確認の現状に分けて回答を読み、監査役等が自らの利用経験を監査にどう生かせるかを考える。本記事は、会議体や公表資料を読み解く「会議体・公表資料を読む」シリーズの1本である。
なぜ、この調査を読むのか
会社の業務に、生成AIは入りつつある。調査では、会社が生成AIを「業務の効率化に利用する」とした回答が80%(2,033名)、「経営戦略上重要である」が47%(1,179名)、「導入されていない(または禁止されている)」は6%(143名)だった(複数回答、N=2,530)。会社で使われれば、監査役等には二つの立場が生じる。自ら調査や文書作成に使う利用者としての立場と、会社の利用の適正を監視する立場である。調査は両方を同じ回答者に尋ねており、二つの間の開きが読み取れる。
読む前に、回答者の性格を押さえておく。協会に登録された9,312名に依頼し、2,530名が回答した(回答率約27.2%)。市場区分は、プライム市場24%、スタンダード市場15%、グロース市場7%、その他の上場市場2%で、上場会社は合計48%にとどまり、非上場会社が51%を占める(注1)。したがって、以下の数値は、上場会社の監査役等だけの傾向ではない。
使う側:8割が会社の用意した環境で、補助的な作業に使う
「職務において生成AIを利用している」は71%(1,788名)である。利用していない742名にその理由を尋ねると、「監査業務のどこで使えるかイメージできない」が32%、「利用の必要性を感じていない」が27%、「情報漏洩・セキュリティ面の不安がある」が12%、「会社で利用が認められていない/制限されている」が8%だった(N=742)。操作の難しさを挙げた者は6%にすぎず、使わない理由の中心は、使い道が見えないことにある。
利用者(N=1,788)の環境は、会社が整えたものが中心である。契約形態は、「会社が契約する有料版」が72%、「社内独自開発・カスタマイズ生成AI」が8%で、合計80%(1,438名)が会社の手配した生成AIを使う。「個人で契約する有料版」は3%、「無料版のみ」は15%(262名)である。種類は、Microsoft Copilotが52%、Google Geminiが40%、ChatGPTが32%、Claudeが12%だった(複数回答)。利用頻度は、「ほぼ毎日」が34%、「週に数回」が43%で、週に数回以上が76%を占める(注2)。
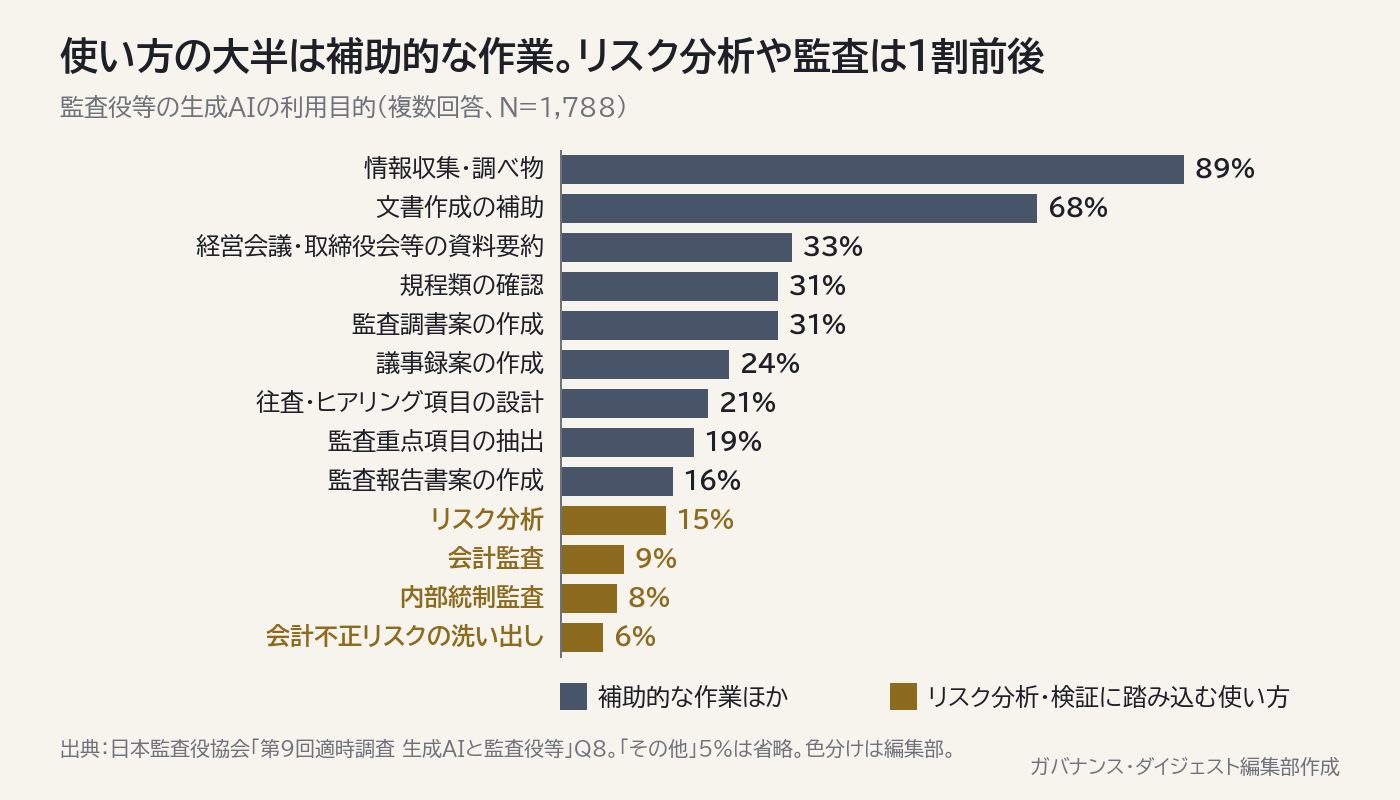
使い方は、補助的な作業が大半である(図2)。「情報収集・調べ物」が89%、「文書作成の補助」が68%で、これに「経営会議・取締役会等の資料要約」33%、「規程類の確認」31%、「監査調書案の作成」31%が続く。監査の中核に近い使い方は少なく、「リスク分析」が15%、「会計監査」が9%、「内部統制監査」が8%、「会計不正リスクの洗い出し」が6%にとどまる。協会は、補助的な利用が大半を占める一方で、監査の中核に踏み込んで使う監査役等も一定数いると整理している。
使いこなしの度合いは分かれる。「汎用的な業務にも中核・専門業務にも利用できている」は40%、「汎用的な業務には利用できているが、中核・専門業務には利用できていない」は30%、「限定的にしか利用できていない」は30%である。効果の実感は、「業務時間の短縮」が79%、「着眼点・気づきの拡大」が74%、「アウトプットの品質向上」が52%だった。懸念は、「ハルシネーション(誤情報生成)」が78%で最も多く、「情報漏洩」55%、「AI判断の不透明性」39%、「監査役等自身のリテラシー」32%が続く。使う人の多くが、効果とともに誤りの危険を実感している。
監査する側:対象とする者は2割強、確認は効率性と情報漏洩に寄る
会社の生成AI利用を監査の対象としているかを尋ねると、「重点的に対象としている」が5%(130名)、「対象としている」が18%(451名)で、合計23%(581名)だった。「今後対象とする予定」が33%(832名)、「対象としていない」が39%(981名)である。同じ2,530名で、自ら使う者が71%、会社の利用を監査する者が23%と、約3倍の開きがある(図1)。
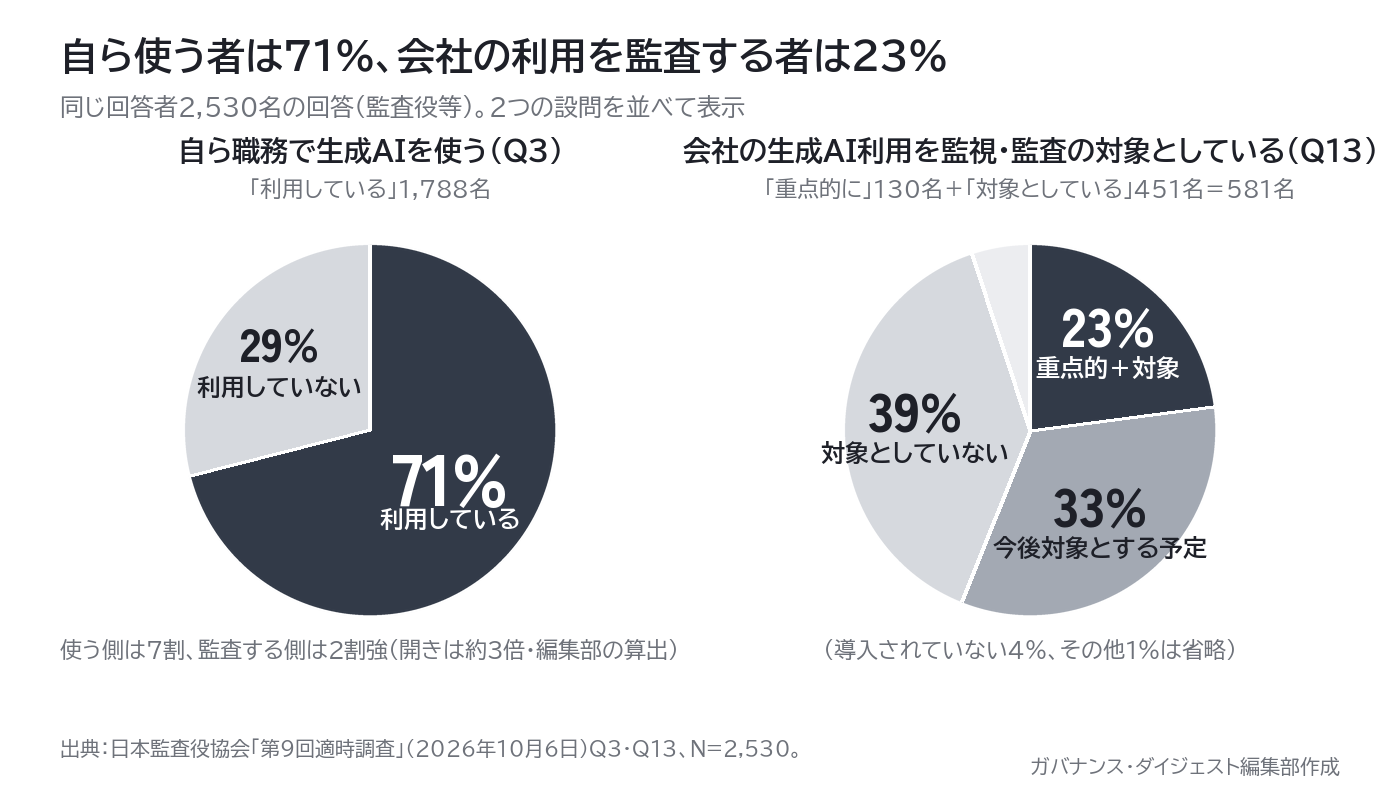
以降の設問(Q14〜Q17)の回答者は1,447名である。この数は、2,530名から「対象としていない」(981名)と「導入されていない(または禁止されている)」(102名)を除いた数に一致する(編集部の推察、注3)。つまり、監査の対象としているか、対象とする予定がある者が、監査の現状を答えている。
この1,447名が把握する会社の体制は、責任部署の設置に比べ、ガイドライン等の整備が遅れている。生成AIに関する責任部署または委員会が「設置されている」は55%(790名)、「設置を検討中」は11%、「設置されていない」は16%だった。ガイドライン等は、「十分整備されている」が15%(216名)、「概ね整備されている」が36%(519名)、「不十分である」が14%、「整備されていない」が6%である。協会は、体制の有無ではなく、整備の実効性が確認の論点になると指摘している。
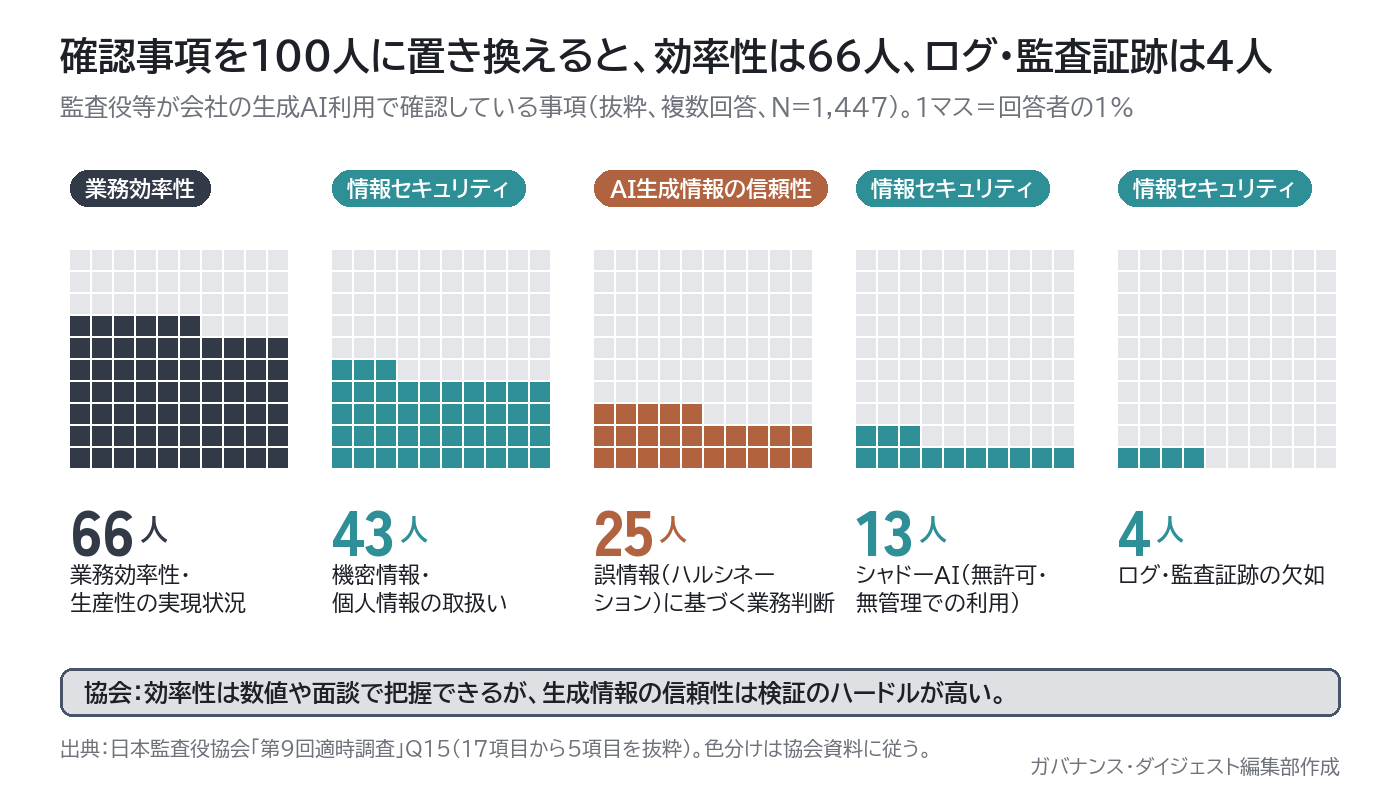
確認している事項は偏っている(図3)。最も多いのは「業務効率性・生産性の実現状況」の66%(955名)で、「機密情報・個人情報の取扱い」が43%、「情報漏洩」が42%と続く。一方、「誤情報(ハルシネーション)に基づく業務判断」は25%、「シャドーAI(無許可・無管理での利用)」は13%、「ログ・監査証跡の欠如」は4%である。協会は、効率性は数値や面談で把握・検証できるが、生成情報の信頼性は検証のハードルが高いと説明している。
確認の方法は、「経営者・所管部署へのヒアリング」が54%で最も多く、「内部監査部門との連携」が38%、「取締役会・経営会議での報告」が36%である。「社内規程・ログの閲覧」は14%、「会計監査人との連携」は6%で、「特段の確認は行っていない」も19%(282名)あった。
課題は、知見と着眼点の不足
監査する上での課題(N=1,447、複数回答)の上位は、「監査役等側の知見・リテラシー不足」の68%(978名)と、「監査の基準・着眼点が未確立」の65%(946名)である。「内部監査部門・専門人材の体制不足」が37%、「技術進化が速く追随できない」が22%で、「会社側からの情報提供が不足」は11%にとどまる。不足しているのは会社の情報よりも、監査役等の側の物差しだと、回答者は見ている。
協会が抜粋した自由記述(注4)には、次のような指摘がある。一つは、執行側が管理するAI環境を使うことで、監査役の調査の内容が執行側に漏れる懸念である。一つは、経営陣が生成AIに経営判断を委ねた場合に、経営判断を十分に重ねたと、すなわち善管注意義務を果たしたと判断してよいのかという問いである。もう一つは、個々人の利用状況を見ないと、利用のリスクの度合いが分かりにくいという指摘である。いずれも一人の回答者の見解であり、調査全体の傾向を示すものではない。
実務への示唆
実務上のカギは、監査役等が使う側として得た経験を、会社の利用を確認する側の着眼点に移すことである。回答者は、使う側としてはハルシネーションを最大の懸念(78%)に挙げながら、会社の利用の確認事項としてはその影響を挙げた者が25%にとどまる。母数と問いが異なるため単純には比べられないが、自らの利用で実感した危険が、監査の物差しになっていない可能性がある(編集部の推察)。物差しがないことが課題の中心(65%)であれば、新たな基準を待つより、手元の経験から作るのが現実的である。
- 自らの利用で見た誤りの型を、会社の確認事項に移す。判断の軸は、重要な判断に使う生成AIの出力を、人が検証する仕組みがあるかである。例えば、自分が調査で受けた誤った出力(存在しない条文、古い法令の参照など)を所管部署に示し、重要な判断への使用を許す範囲と、使うときの検証手順をヒアリングで尋ねることが考えられる。協会の自由記述には、法的な根拠は必ず監査等委員である弁護士が再確認する運用を続けているとの例がある。
- 体制の有無ではなく、ガイドラインが守られているかを確かめる。責任部署の設置は55%でも、ガイドライン等が十分に整備されているのは15%であり、シャドーAIの確認(13%)やログ・監査証跡の確認(4%)は薄い。例えば、内部監査部門(連携は38%)の年間計画に生成AIの利用状況の点検を盛り込むよう依頼し、ガイドラインの適用範囲、例外を認める手続、入力してはならない情報、ログの保存期間を確認項目に加えることが考えられる。
- 自らが使う環境を、誰が管理しているかを確かめる。利用者の80%が会社の用意した環境で使っている。執行側が管理する環境では、入力した内容やログを誰が見られるかによって、監査役等の調査の内容が執行側に伝わる可能性がある(自由記述の懸念)。例えば、情報システム部門に、監査役等のアカウントの入力履歴を閲覧できる者を確認し、必要に応じて、監査用の設定や環境の分離を求めることが考えられる。
注
- 調査の対象は、協会にE-mailアドレスが登録されている全監査役等9,312名で、調査期間は2026年8月31日から9月11日である。回答数は2,530名、有効回答率は約27.2%で、小数点以下は四捨五入されている。市場区分の回答数は、プライム596、スタンダード381、グロース167、その他の上場市場61、非上場(上場予定あり)263、非上場(上場予定なし)1,028、その他34である。上場会社の合計1,205名(48%)と非上場の合計1,291名(51%)は、編集部が合算した。「監査役等」は協会の用語で、本稿は、監査役、監査等委員、監査委員を指す語として用いた。
- 設問ごとの母数は次のとおり。Q3・Q12・Q13は2,530名、Q4は742名(Q3で「利用していない」と答えた者)、Q5〜Q11は1,788名(同「利用している」と答えた者)、Q14〜Q17は1,447名である。週に数回以上の76%は、Q7の「ほぼ毎日」(599名)と「週に数回」(762名)の合計1,361名を1,788名で除して編集部が算出した。
- 協会の資料には、Q14以降の回答者の条件の記載が見当たらない。1,447名は、2,530名から981名と102名を除いた数と一致する。ただし、これは編集部が数値の一致から推察したもので、協会が条件を示したものではない。
- 自由記述は、協会が本体資料に掲載した一部の抜粋である。回答者の属性(会社の規模や市場区分)は示されていない。自由記述の全文を収めた別資料は、本稿では参照していない。
出典
- 日本監査役協会「第9回適時調査 生成AIと監査役等-利用状況および監査対応-」(2026年10月6日公表) https://www.kansa.or.jp/support/library/post-15073/
- 同 本体資料(PDF、28頁) https://www.kansa.or.jp/wp-content/uploads/2026/10/el20261006-hontai.pdf
(ガバナンス・ダイジェスト編集部)
見出し画像:Pexels/Nemuel Sereti撮影(https://www.pexels.com/photo/6424584/)を編集部が加工。図:ガバナンス・ダイジェスト編集部作成(日本監査役協会の調査結果をもとにした編集部の整理)