人的資本の指標は、数字が載っているだけでは読み手の判断材料にならない。目標と並んでいて初めて、実績がすでに足りているのか、これから積み上げる途中なのかが分かるからである。第1回(【開示事例分析】人的資本の「初の有報開示」を読む)では給与の決定方針と平均給与の増減率の書き方を、第2回(【開示事例分析】人的資本の有報開示(第2回))では経営戦略と人材戦略の関係の書き方を読んだ。完結編の今回は、同じ東証プライム市場の3月期決算会社15社(注1)が2026年3月期の有価証券報告書(以下、有報)に載せた人的資本の指標を、目標が添えられているか、どの範囲の数字か、どう数えた数字か、の三点から読む。
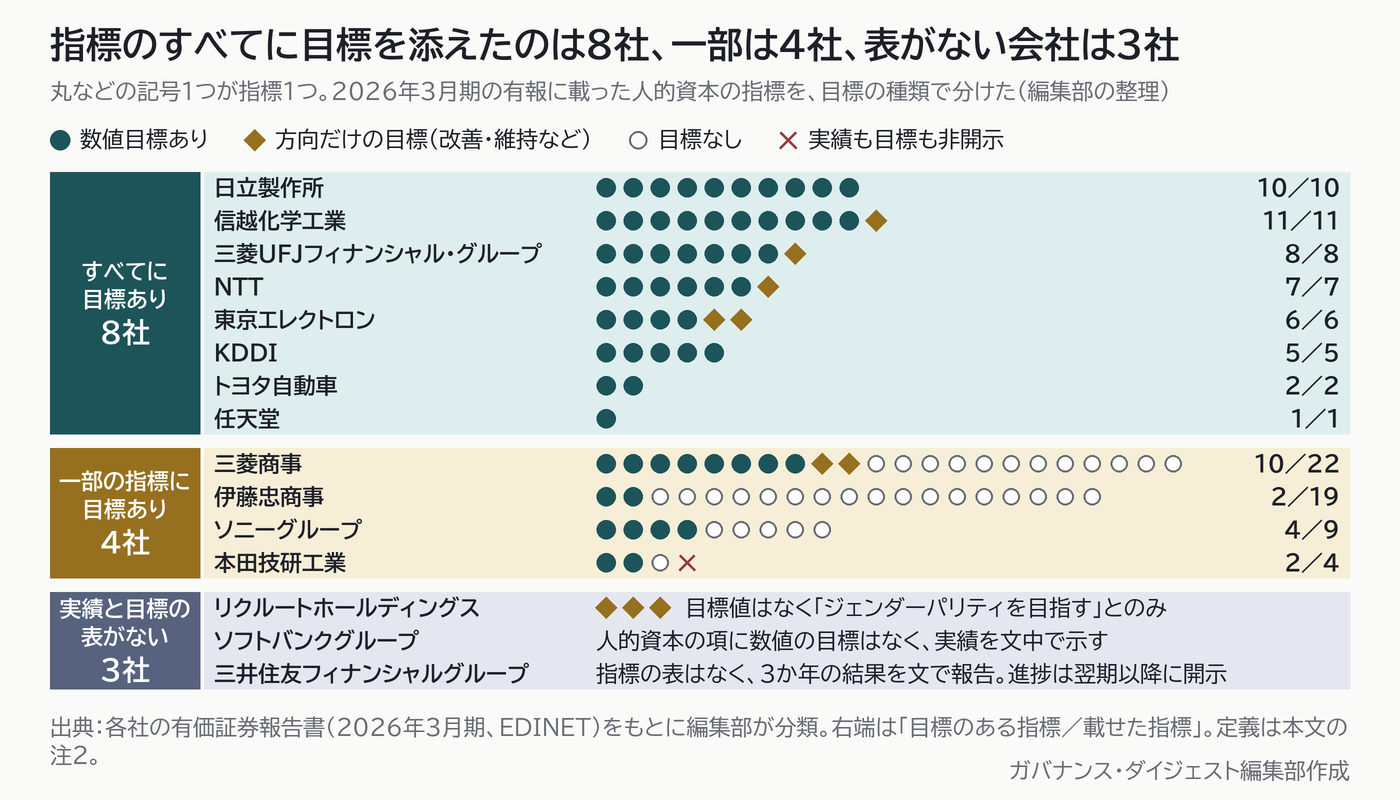
結論を先にいえば、指標のすべてに目標を添えたのは8社、一部にとどまるのは4社、実績と数値目標を並べた表を載せていないのは3社だった。目標の中身にも差があり、実績がすでに目標を上回っている指標を、期限なしで載せ続けている会社もある。男性の育児休業取得率のように、同じ名称の指標でも会社によって数え方が違う例も確認できた。なお本記事は、特定の時点の開示を事例として読む「開示事例分析」の1本であり、15社が上場会社全体の傾向を示すものではない。
指標を数え、目標があるかどうかで分けた
15社の有報から、人的資本に関する指標として表または本文で数値の実績を示しているものを拾い、目標が付いているかを調べた。目標は、目標値が示されているものを「数値目標」、「改善」「維持」「ジェンダーパリティを目指す」のように方向だけを示しているものを「方向目標」、実績だけで目標がないものを「目標なし」と分けている(注2)。結果は図1のとおりである。
8社は、載せた指標のすべてに目標がある
すべての指標に目標を添えた8社は、日立製作所、信越化学工業、三菱UFJフィナンシャル・グループ、NTT、東京エレクトロン、KDDI、トヨタ自動車、任天堂である。指標の数は信越化学工業が11、日立製作所が10と多く、トヨタ自動車は2つ、任天堂は1つに絞った。
目標があれば読めるとは限らず、読み方は期限の有無で変わる。日立製作所は10の指標すべてに、2027年度の目標と2025年度の実績を並べた。AIプロフェッショナル人財は目標5万人に対して約3万9,000人、従業員エンゲージメントスコアは80.0ポイントに対して73.3ポイントで、読み手は残りの距離をそのまま測れる。2025年度の時点で目標を上回っていたのは、従業員株式報酬のRSU付与対象人数(目標1,500人、実績約1,800人)だけである。
信越化学工業は、期限を書かないまま11の指標に目標と実績を並べた。数値目標のある10の指標のうち、6で実績が目標以上、4で届いていない。届いていないのは、課長級以上の女性比率(目標30%に対して12.3%。2014年比では目標の4倍に対して4.21倍)、障がい者雇用率(2.5%に対して2.3%)、年次有給休暇取得率(80%に対して76.2%)、技術系の女性採用比率(10%以上に対して8.0%)である。目標に届かない欄を隠さずに並べている点は評価できるものの、これらをいつまでに解消するのかは読み取れない。
実績が目標をすでに上回っている指標は、ほかの会社にもある。三菱UFJフィナンシャル・グループのDXコア人材は、2026年度の目標が1,200名であるのに、2025年度の実績は1,340名で、トレンドは増加傾向とされている。NTTの男性育児休業取得率は、「毎年100%」の目標に対して125.5%(国内主要5社)だった。任天堂のアンケート回答率は、90%以上を維持する目標に対して91%である。実績が目標に追いついたあとの扱いは会社によって異なり、ソニーグループは、2025年度末の目標に対する実績を公表したうえで、2030年度末を期限とする新しい目標を置いた。提出会社の女性管理職比率は、2025年度末の目標20%に実績20.5%で、新しい目標は25%である。
三菱UFJフィナンシャル・グループは、指標1つに10項目を書いた
同じ「すべての指標に目標がある」会社でも、数字の読みやすさには差がある。三菱UFJフィナンシャル・グループは、8つの指標のそれぞれに、名称、定義、2025年度の実績、トレンド、絶対指標か相対指標か、認証の有無、算定方法、2026年度の目標、中間目標、集計範囲の10項目を書いた(図3)。
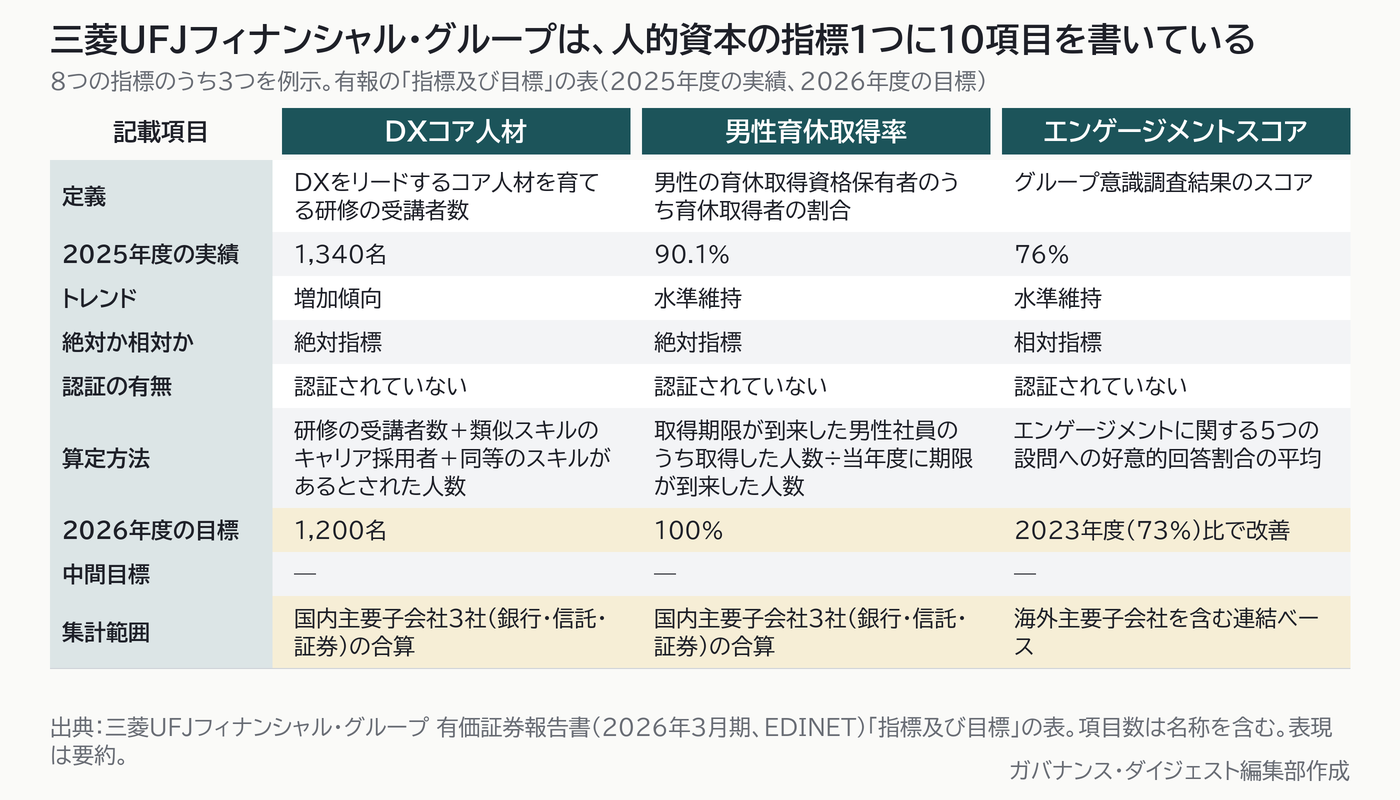
例えばDXコア人材は、DXをリードするコア人材を育てる研修の受講者数で、実績は1,340名、目標は1,200名である。算定には、研修の受講者数に加えて、類似のスキルをもつキャリア採用者と、アセスメント調査と上司の相互確認で同等のスキルがあるとされた人数を含める。集計範囲は国内主要子会社3社(銀行、信託、証券)の合算だ。同じ表の中でも範囲は指標ごとに違い、エンゲージメントスコアは海外主要子会社を含む連結ベース、障がい者雇用比率は国内主要子会社6社の合算になっている。
ここで注目したいのは、誰の数字かを指標ごとに書いていることである。第2回で見たとおり、伊藤忠商事は施策の実行をグループ各社が担うと書きながら、指標の大半は提出会社の数字だった。範囲が分からない数字は、戦略との対応を確かめようにも使えない。
目標が一部の4社と、実績と目標の表がない3社
三菱商事、伊藤忠商事、ソニーグループ、本田技研工業の4社は、実績を多く載せた一方で、目標を置いたのは一部の指標にとどまる。伊藤忠商事は19の指標を前期と当期の2期分並べたが、目標が付いたのは男性の育児休業取得率(2031年3月末に100%)と女性役員比率(2030年に30%)の2つだけだった。三菱商事は22の指標のうち10に、目標値かマイルストーン値、または「前年度比で低減」のような方向を付けた。ソニーグループは9つの指標のうち4つ(役員に占める女性と日本以外の国・地域出身者の比率、国内主要各社の女性管理職比率、男性の育児休業取得率)に目標を置いた。海外赴任経験者率75%、他社・他職種経験者の採用比率31.3%、社員意識調査の「成長の機会」のスコア69ポイントは、実績だけである。本田技研工業は4つの指標を挙げ、従業員エンゲージメントスコア(2031年3月期に肯定回答率65%以上)と女性管理職数比率(2021年3月期比4倍)に目標を置いた。インクルージョンスコアの目標欄は「―」、人的資本投資額は実績も目標も非開示である。エンゲージメントスコアは算定方法を2027年3月期から見直すため、2026年3月期の実績66%と目標60%以上は従来方法による参考値とされた。
実績だけの指標は、その水準が十分なのかを読み手が判断できない。三菱商事は、単体か連結かを指標ごとに表に書いており、この点は読みやすい。
残る3社は、実績と数値目標を並べた表を載せていない。リクルートホールディングスは、従業員、管理職、上級管理職に占める女性の比率(2026年4月1日時点で55.3%、45.7%、24.3%)を載せ、2031年3月期までに各階層でジェンダーパリティを目指すとしたが、比率の目標値は書いていない。ソフトバンクグループは、人的資本を優先度の高いマテリアリティに挙げて目標とアクションプランを設定したと書きながら、人的資本の項には数値の目標がない。障がい者雇用率は2.7%で、法定雇用率2.5%を上回ったと書くにとどまる。三井住友フィナンシャルグループは、2026年度からの中期経営計画で人的資本ROIなどの指標を設定し、進捗を2027年3月期以降に開示するとした。当期は2023年度からの3か年の結果を文章で示し、3つの注力分野の投入計画をすべて達成したと書いている。
同じ名前の指標でも、数え方が違う
目標との距離を測るには、数字の数え方がそろっていなければならない。男性の育児休業取得率は、提出会社の値にどの数え方かを注で明示した10社を並べると、二つに分かれた(図2、注3)。
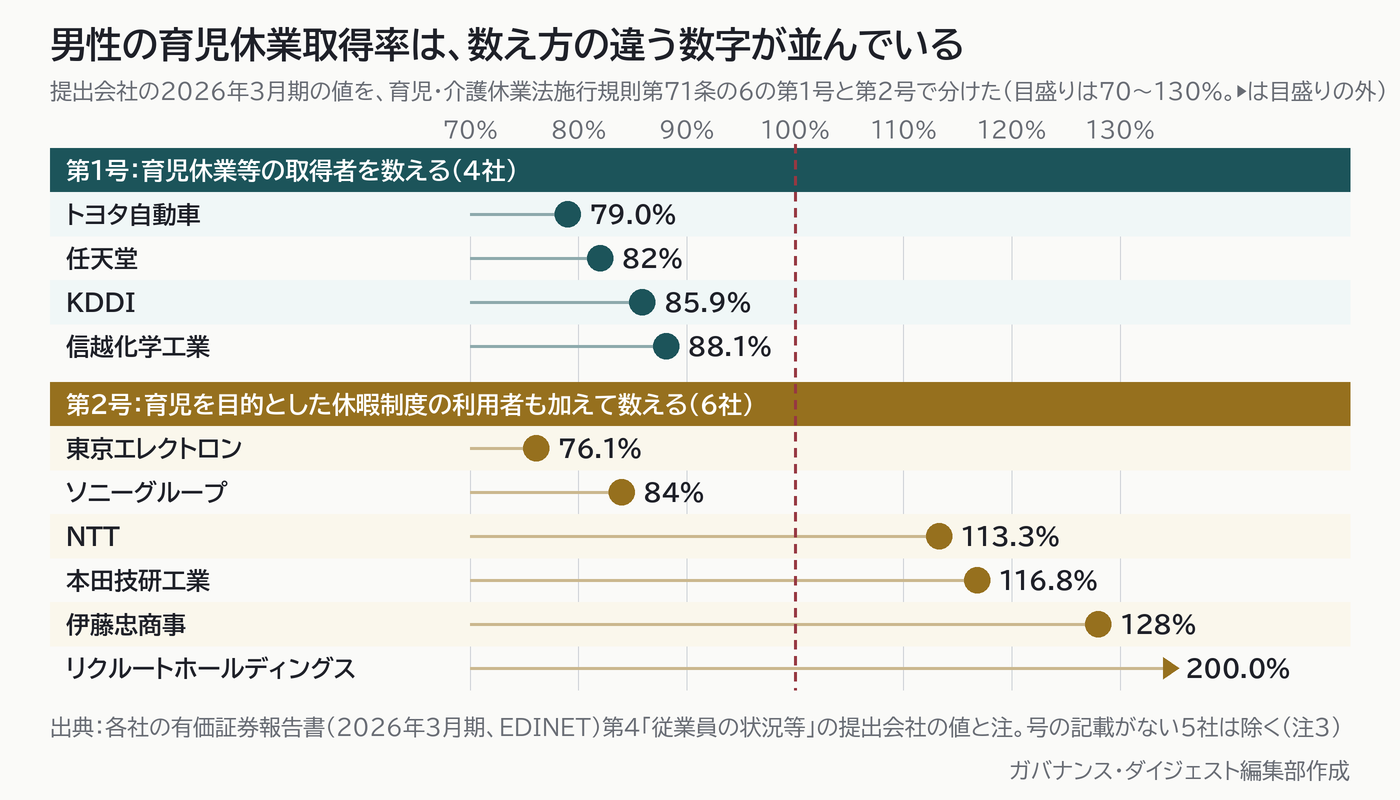
トヨタ自動車(79.0%)、任天堂(82%)、KDDI(85.9%)、信越化学工業(88.1%)は、育児休業等の取得者を数えている。東京エレクトロン(76.1%)、ソニーグループ(84%)、NTT(113.3%)、本田技研工業(116.8%)、伊藤忠商事(128%)、リクルートホールディングス(200.0%)は、育児を目的とした休暇制度の利用者も加えて数えており、このうち4社は100%を超えた。100%を超えるのは、前年度以前に配偶者が出産した人が当年度に取得することがあるためと、トヨタ自動車、東京エレクトロン、本田技研工業が注で説明している。
同じ会社の中にも、二つ以上の数字がある。三菱UFJフィナンシャル・グループが開示した主要3社(三菱UFJ銀行、三菱UFJ信託銀行、三菱UFJモルガン・スタンレー証券)の男性育児休業取得率は、法定開示が合計で100.6%、社内規程に基づく数字が合計で90.1%だった。指標の表に載せた実績の90.1%は後者と同じ数字で、算定方法は、育児休業の取得期限が到来した男性社員のうち実際に取得した人の割合である。目標は2026年度に100%だ。NTTも、指標の表の125.5%(国内主要5社)と、従業員の状況の113.3%(提出会社)が別の数字になっている。法定の算定では100%を超えうるので、目標に向けた進み具合を測るには取得期限が到来した人を分母にした数字のほうが使いやすい、というのが編集部の推察である。
実務への示唆
実務上のカギは、人的資本の指標を「目標を置く指標」「水準を維持する指標」「実績だけを見る指標」に分け、実績が目標に追いついた時点の扱いを決めておくことにある。15社の開示で数字の読みやすさを分けたのは、指標の数の多さではなく、目標の期限と範囲、数え方が数字に添えられているかどうかだった。
- 実績が目標に追いついた指標は、目標を引き上げるか、維持の指標と明示するか、外すかを決める。ソニーグループは目標を達成した女性管理職比率に新しい目標(20%から25%)を置き、任天堂は回答率に「90%以上を維持する」、KDDIはエンゲージメントスコアに「72以上を維持」と書いた。信越化学工業の表は、実績が目標以上の6つの指標を期限なしで載せ続けており、読み手には、すでに足りているのか、まだ目標として働いているのかが分からない。例えば、取締役会事務局が年に1回、実績が目標以上になった指標の一覧を作り、引き上げ・維持・廃止のいずれかを人事部門と決めて、有報にもその区分を書くことが考えられる。
- 法定の数字と、取締役会が追う数字は、算定方法を分けて両方を載せる。男性の育児休業取得率は、法定の算定では100%を超えうる。三菱UFJフィナンシャル・グループは、法定開示の100.6%とは別に、取得期限が到来した人を分母にした90.1%を目標管理に使った。例えば、法定の算定で100%を超えている会社は、取得期限が到来した人を分母にした数字を別に定めて目標を置き、有報に両方の数字と算定方法を書くことが考えられる。
- 目標を置く範囲は、指標ごとに決めて書く。NTTは、指標の表の125.5%(国内主要5社)と従業員の状況の113.3%(提出会社)を並べた。三菱UFJフィナンシャル・グループは、3社合算、6社合算、連結という範囲を指標ごとに書いている。取締役会が責任を負う範囲と、法令が提出会社に求める範囲は一致しないので、目標を置く範囲を指標ごとに決め、法定の数字との関係を注で説明しておきたい。例えば、グループの目標であれば持株会社の人事担当役員が、提出会社だけの目標であれば提出会社の人事部門が、それぞれ進捗を取締役会に報告する、という分担が考えられる。
3回を通して見えたこと
3回を通して読むと、15社の人的資本の開示で差がついたのは、書いた項目の多さではなく、数字に何が添えられているかだった。第1回の平均給与の増減率は、15社すべてが数字を載せたが、増減の要因を添えた会社はなかった。第2回の人材戦略は、経営戦略から数値目標まで一続きに書けた会社と、途中で切れた会社に分かれた。今回の指標は、目標の期限と範囲、数え方が添えられて初めて、目標と並べて読めるものになる。2027年3月期の有報は2回目の開示である。初年度に載せた数字の一つひとつについて、読み手が何と並べて読むのかを確かめることが、次の1年の作業になるだろう。
注
- 対象15社は第1回、第2回と同じ。東証プライム市場に上場する3月期決算会社のうち、時価総額上位から業種が偏らないよう編集部が選んだ。社名と証券コードは次のとおり(東京証券取引所の上場銘柄一覧、2026年9月30日時点で確認。市場区分はいずれもプライム):トヨタ自動車(7203)、任天堂(7974)、伊藤忠商事(8001)、三菱商事(8058)、NTT(9432)、本田技研工業(7267)、リクルートホールディングス(6098)、ソニーグループ(6758)、信越化学工業(4063)、東京エレクトロン(8035)、三井住友フィナンシャルグループ(8316)、日立製作所(6501)、ソフトバンクグループ(9984)、三菱UFJフィナンシャル・グループ(8306)、KDDI(9433)。第1回で「日本電信電話」と記した会社は、第2回と同じく商号変更後の表記であるNTTと書く。各社の記載は、EDINETに提出された2026年3月期の有報(2026年6月提出)の本文による。
- 数え方と分類(編集部の整理)。第2「事業の状況」のサステナビリティの項と、第4「提出会社の状況」の従業員の状況等から、人的資本に関する指標のうち、表または本文で数値の実績が示されたものを拾った。表の1行を1つの指標とし、他の項への参照だけで数値のない行と、内訳の行は含めない。同じ指標を複数の会社や区分について示した行は1つと数えた(例:ソニーグループの国内主要各社の女性管理職比率)。目標は、目標値、基準年に対する倍率、三菱商事のマイルストーン値を「数値目標」とし、「改善」「前年度比で低減」「ジェンダーパリティを目指す」を「方向目標」とした。「維持する水準」を示したもの(KDDIのエンゲージメントスコア72以上、任天堂の回答率90%以上)は数値目標に入れた。会社の分類は、指標の表の全行に数値目標か方向目標があれば「すべてに目標」、目標のない行または非開示の行があれば「一部」、実績と数値目標を並べた表がなければ「表がない」とした。法定の3指標(女性管理職比率、男性の育児休業取得率、男女の賃金差異)は、会社が自社の指標の表に載せたものだけを数えた。気候変動に関する指標は含めない。NTTの指標は、人的資本の指標の表の4つと、参考として示された多様性の3つで数えた。信越化学工業の表は、採用時女性比率(目標は「性別にかかわらない採用」)を方向目標の1行、その下の事務系・技術系の女性採用比率を数値目標の各1行、課長級以上の女性比率(30%と2014年比4倍の二つの目標)を1行として11行と数えた。KDDIの表は、2022年度から2025年度の前中期経営戦略の期間のもので、2025年度の目標と実績である。図1は、この定義による集計であり、会社の開示の巧拙を評価するものではない。
- 男性労働者の育児休業取得率の数え方。育児・介護休業法施行規則第71条の6の第1号は育児休業等の取得者を、第2号は育児を目的とした休暇制度の利用者も加えた者を対象とする。トヨタ自動車、任天堂、KDDI、信越化学工業は提出会社の値の注に第1号と書き、東京エレクトロン、ソニーグループ、NTT、本田技研工業、伊藤忠商事、リクルートホールディングスは第2号と書いている(リクルートホールディングスは、公表義務はないが参考情報として任意に開示すると注に書いた)。残る5社は図2に含めていない。三菱商事(52.6%)は育児休業等と育児目的休暇の取得割合と書くが号を示しておらず、日立製作所(94.5%)は当年度に子が生まれた男性従業員を分母にした独自の算定で育児目的休暇の取得者を分子に含め、ソフトバンクグループ(正社員88.9%)は提出会社の値に算定の根拠規定を書いていない。三菱UFJフィナンシャル・グループと三井住友フィナンシャルグループは、提出会社が公表を求められていないとして値を載せていない。
出典
- 各社の有価証券報告書(2026年3月期、EDINET):トヨタ自動車(S100Y8NY)、任天堂(S100Y9NX)、伊藤忠商事(S100YA6H)、三菱商事(S100YB25)、NTT(S100YCP3)、本田技研工業(S100YDD9)、リクルートホールディングス(S100YDHL)、ソニーグループ(S100YE2C)、信越化学工業(S100YE9I)、東京エレクトロン(S100YEOO)、三井住友フィナンシャルグループ(S100YERK)、日立製作所(S100YGBO)、ソフトバンクグループ(S100YGH5)、三菱UFJフィナンシャル・グループ(S100YJQO)、KDDI(S100YKG2) https://disclosure2.edinet-fsa.go.jp/
- 日本取引所グループ「東証上場銘柄一覧」(2026年9月30日時点) https://www.jpx.co.jp/markets/statistics-equities/misc/01.html
- 関連記事:【開示事例分析】人的資本の「初の有報開示」を読む──時価総額上位15社の記載に見る、給与の決定方針と平均給与の増減率/【開示事例分析】人的資本の有報開示(第2回)──15社は、経営戦略と人材戦略をどうつなげて書いたか
(ガバナンス・ダイジェスト編集部)
見出し画像:Pexels(Lucent Designs Media International)の写真をもとにガバナンス・ダイジェスト編集部作成。図:ガバナンス・ダイジェスト編集部作成