ニデック(東証プライム、6594)は9月29日に社長交代を発表し、翌30日には2026年3月期(2025年4月〜2026年3月)の決算を開示した。最終損益は5,646億円の赤字で、監査法人は有価証券報告書に対して2期連続で監査意見を表明しなかった。減損の規模や社長交代の是非も重要な論点だが、今週は「上場維持の条件」という観点から、東京証券取引所(東証)の審査に焦点を当てる。東証が同社を特別注意銘柄に指定した2025年10月28日から1年が経過する10月28日以降、同社は「内部管理体制確認書」を提出し、審査を受ける。結果は指定の解除、継続、上場廃止のいずれかに分かれる。この審査で何が見られるのかを理解しておくことは、他の上場企業が自社の内部管理体制を点検するうえでも役に立つ。
1年間に何があったか
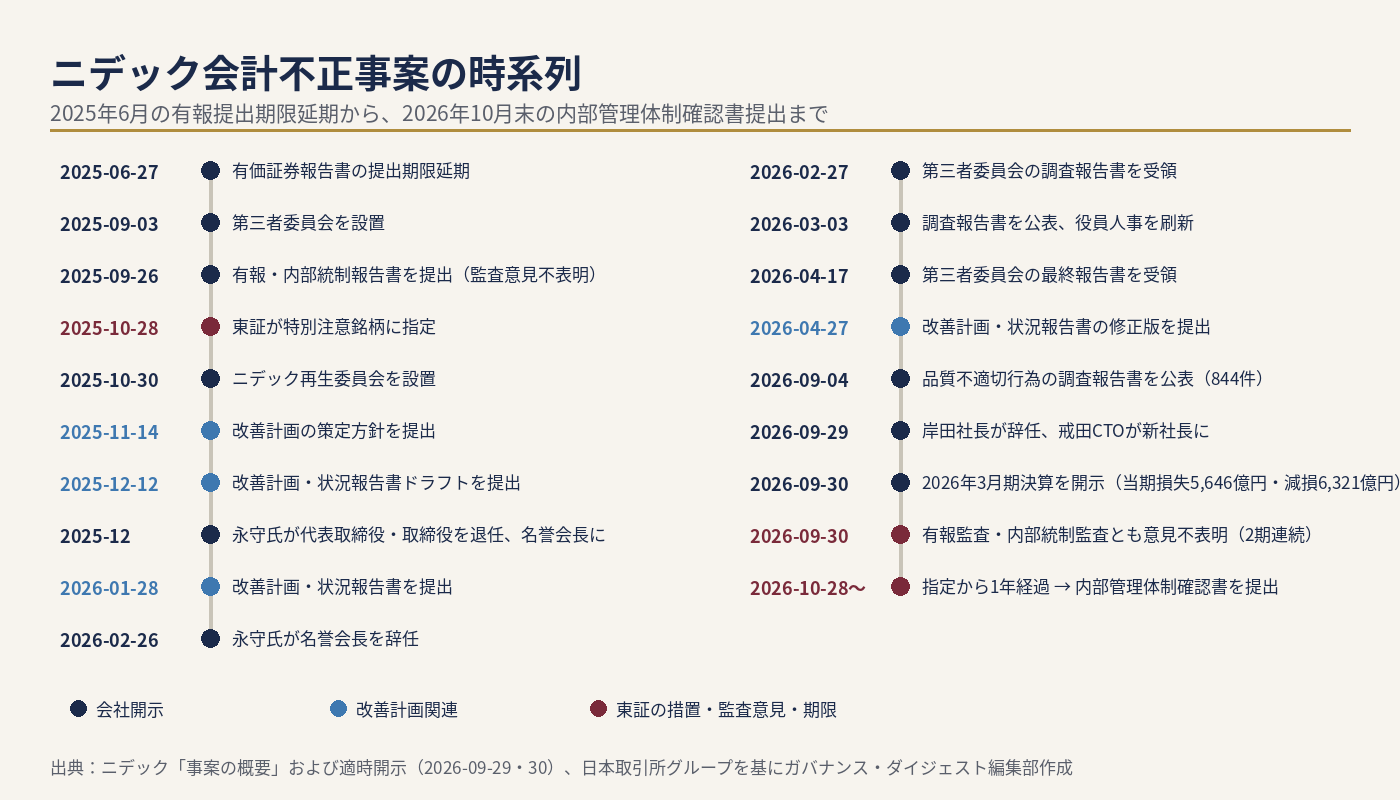
問題が表面化したのは2025年6月である。ニデックはイタリア子会社の貿易取引をめぐる問題が判明したとして、6月27日に有価証券報告書の提出期限を延期した。その後、中国子会社の会計処理や資産の評価減の時期についても疑いが生じ、9月3日に第三者委員会を設置した。9月26日に提出した有価証券報告書には、監査法人であるPwC Japan有限責任監査法人が「意見を表明しない」とする監査報告書が添付された。
東証はこれを受け、10月27日に特別注意銘柄への指定を公表し、翌28日から指定を始めた。理由は、有価証券報告書に監査意見の不表明が記載され、内部管理体制について改善の必要性が高いと認められたことである(注1)。
指定後、同社は再生委員会を設置し、2026年1月28日に改善計画を東証に提出した。同年2月27日に第三者委員会の調査報告書を受領し、3月3日に公表、同時に役員人事を刷新した。この間、創業者の永守重信氏は2025年12月に代表取締役と取締役を退任して名誉会長となり、2026年2月26日には名誉会長も辞任した。4月17日には第三者委員会の最終報告書を受領し、4月27日に改善計画の修正版を提出した。9月4日には、会計不正とは別に、品質不適切行為に関する調査報告書が公表され、305拠点で844件の不適切行為が認定された。
そして9月29日、岸田光哉社長が辞任し、戒田理夫CTOが新社長に就いた。会社は、訂正決算の過程で旧経営体制の下での行為を再評価した結果、岸田氏に「財務報告に関し必ずしも適切とは言いかねる言動」があったことが確認されたと説明している。
翌30日、会社は2026年3月期の決算短信と有価証券報告書を開示した。売上収益は2兆7,087億円、営業損失は5,190億円、親会社の所有者に帰属する当期損失は5,646億円である。損失の中心は6,321億円の減損損失で、このほか契約損失引当金225億円、仕入先との和解に伴う債務42億円、特別調査費用等305億円を計上した。前期(2025年3月期)の連結財務諸表は修正再表示された。純資産にあたる親会社所有者帰属持分は7,942億円と前期の1兆2,398億円から減り、総資産に占める比率は25.6%に下がった。通期は無配とした。
同時に、PwC Japanは、この有価証券報告書の監査、2026年3月期第3四半期決算短信のレビュー、内部統制監査のいずれについても意見を表明しなかった。理由として挙げたのは、不適切な会計処理に関与した役職員の一部が財務報告の責任ある立場に残っており、人事上の是正措置が完了していないこと、経営者の説明の信頼性に重要な影響が及んでいること、減損損失の計上額について十分な監査証拠を得られなかったことである。会社自身も内部統制報告書で、全社的な内部統制と決算・財務報告プロセスに重要な不備があるとして評価結果を表明していない。
なお、日本経済新聞が29日夜に「電子部品子会社ニデックコンポーネンツを米投資会社The Carlyle Group(以下「カーライル」)に1,000億円超で売却する方針」と報じた件について、会社は30日朝、「売却を検討していることは事実だが、現時点で決定した事実はない」と公表した。決算短信に売却の記載はない。
10月1日には、戒田社長、南井正之常務、PwC Japanの幹部が同席する記者会見が開かれ、同時に説明資料「再生に向けての変革」が公表された。会社は、監査意見の取得に向けて10月中に残る課題を解消するとし、不適切な会計処理に関与した役職員を財務報告の責任ある立場から外す人事上の是正を進めると説明している。報道によれば、戒田社長は上場維持を「使命」と述べ、監査法人に虚偽の説明をした役職員は20人とされる(産経新聞)。なお、同社は監査等委員会設置会社であり、社長交代の選定手続を担った指名委員会は、取締役会の諮問機関として設けた任意の委員会である。
特別注意銘柄制度──1年で何が審査されるか
特別注意銘柄は、有価証券報告書の虚偽記載や監査意見の不表明などがあり、内部管理体制の改善の必要性が高いと東証が認めた上場会社を指定する制度である。指定は投資者に注意を促す措置であると同時に、会社に改善を促す仕組みでもある。
制度は2024年1月に見直され、名称も「特設注意市場銘柄」から改められた。見直しの柱は二つある。第1に、改善に充てる期間が1年に絞られた。改正前は、指定から1年後の審査で不十分でも、改善の見込みがあれば6か月間指定を継続でき、実質的に1年6か月の猶予があった。改正後は、指定から1年後の審査で内部管理体制が適切に整備されていると認められなければ上場廃止となる。第2に、指定解除には体制の「整備」だけでなく「運用」も適切であることが求められるようになった(注2)。
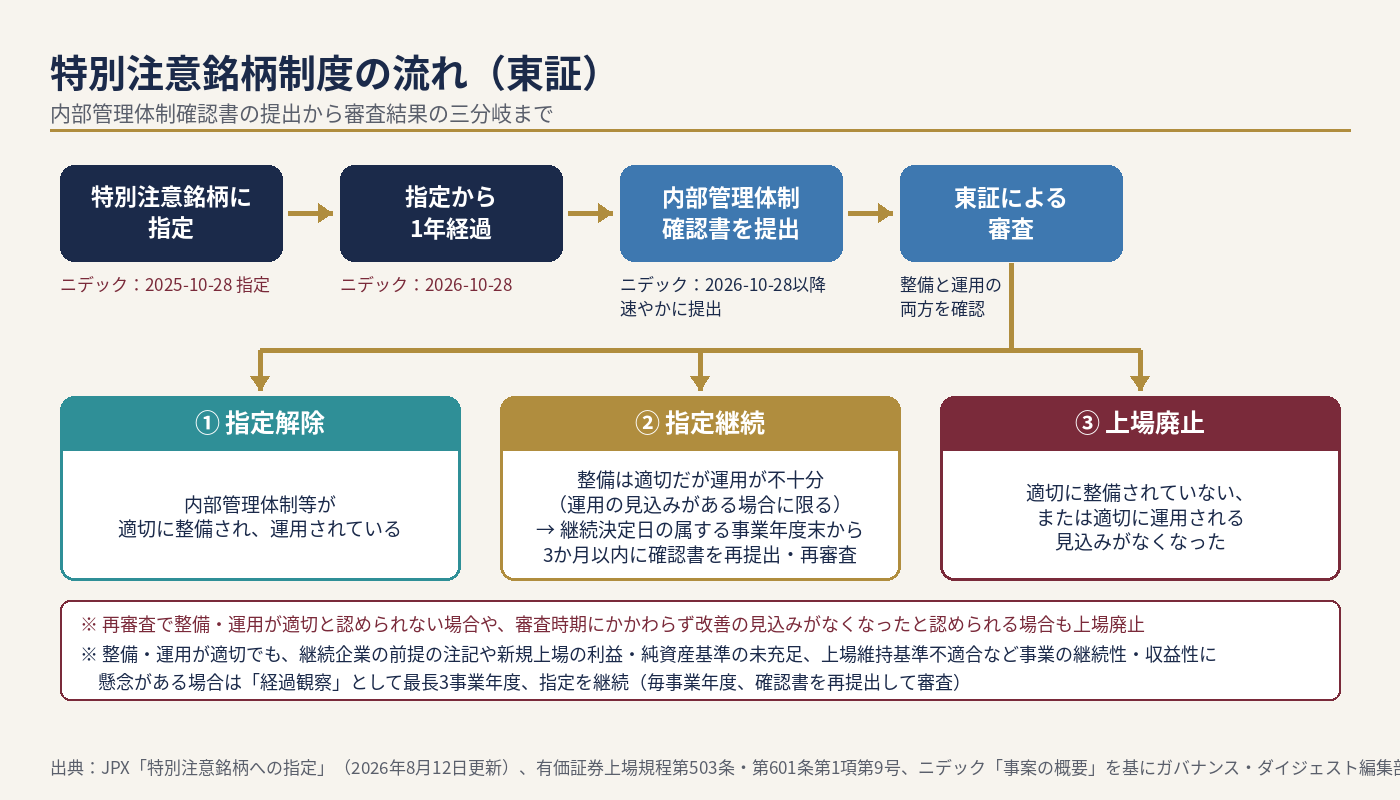
審査の流れは次のとおりである。指定を受けた会社は、指定から1年が経過した後、速やかに「内部管理体制確認書」を提出する。東証はこれをもとに審査し、結果は三つに分かれる。体制が適切に整備され、運用されていると認められれば、指定は解除される。整備はされているが運用が不十分な場合は、改善の見込みがあることを条件に指定が継続され、会社は継続決定日の属する事業年度の末日から3か月以内に確認書を再提出して再審査を受ける。再審査でも不十分なら上場廃止となる。そして、指定から1年の時点で整備が不十分と認められた場合や、運用される見込みがなくなった場合は、その時点で上場廃止となる。
このほか、体制が適切でも事業の継続性や収益性に懸念がある会社については、「経過観察」として最長3事業年度にわたり指定を続ける仕組みがある(注3)。
ここで押さえておきたいのは、上場維持を分けるのが財務数値そのものではなく、内部管理体制の整備と運用の実効性だという点である。6,321億円の減損と5,646億円の赤字は投資者にとって重大な情報だが、審査の直接の判断基準ではない。減損や過年度訂正が問われるのは、それらを適切に把握し、開示し、再発を防ぐ体制が機能しているか、という文脈においてである。
ただし、財務数値が無関係というわけではない。経過観察の対象には、プライム市場の上場会社について「最近2年間の利益の総額が25億円以上」「純資産が50億円以上」という新規上場の基準を満たさない場合が含まれる。9月30日に開示された決算では、純資産は7,942億円で基準を大きく上回る一方、2年間の利益の合計は今期の巨額損失で赤字になる。東証の制度説明をそのまま当てはめれば、仮に内部管理体制が認められて解除の条件を満たしても、経過観察として指定が続く可能性があるとみられる(適用は東証の判断による)。
ニデックの審査で何が問われるか
東証が確認書の審査で見るのは、指定理由となった問題が是正され、同じ問題が再び起きない体制が整い、それが実際に運用されているかどうかだとみられる。ニデックの場合、指定理由に即して言えば、決算・財務報告の内部統制が是正されて監査人が意見を表明できる状態に戻ること、海外子会社の管理体制が整うこと、減損の判断が恣意的に先送りされない仕組みが機能していることが問われるだろう。
会社が2026年1月に提出した改善計画と4月の修正版は、この審査の土台になる文書である。改善計画は、問題の原因分析、再発防止策、実施状況を記載するもので、10月末の確認書は、そこに書いたことが1年間で実行され、定着したかを東証に説明する文書になる。仮に指定が継続された場合、同社の事業年度は3月末であるため、再提出の期限は2027年6月末となり、審査はもう一巡する。
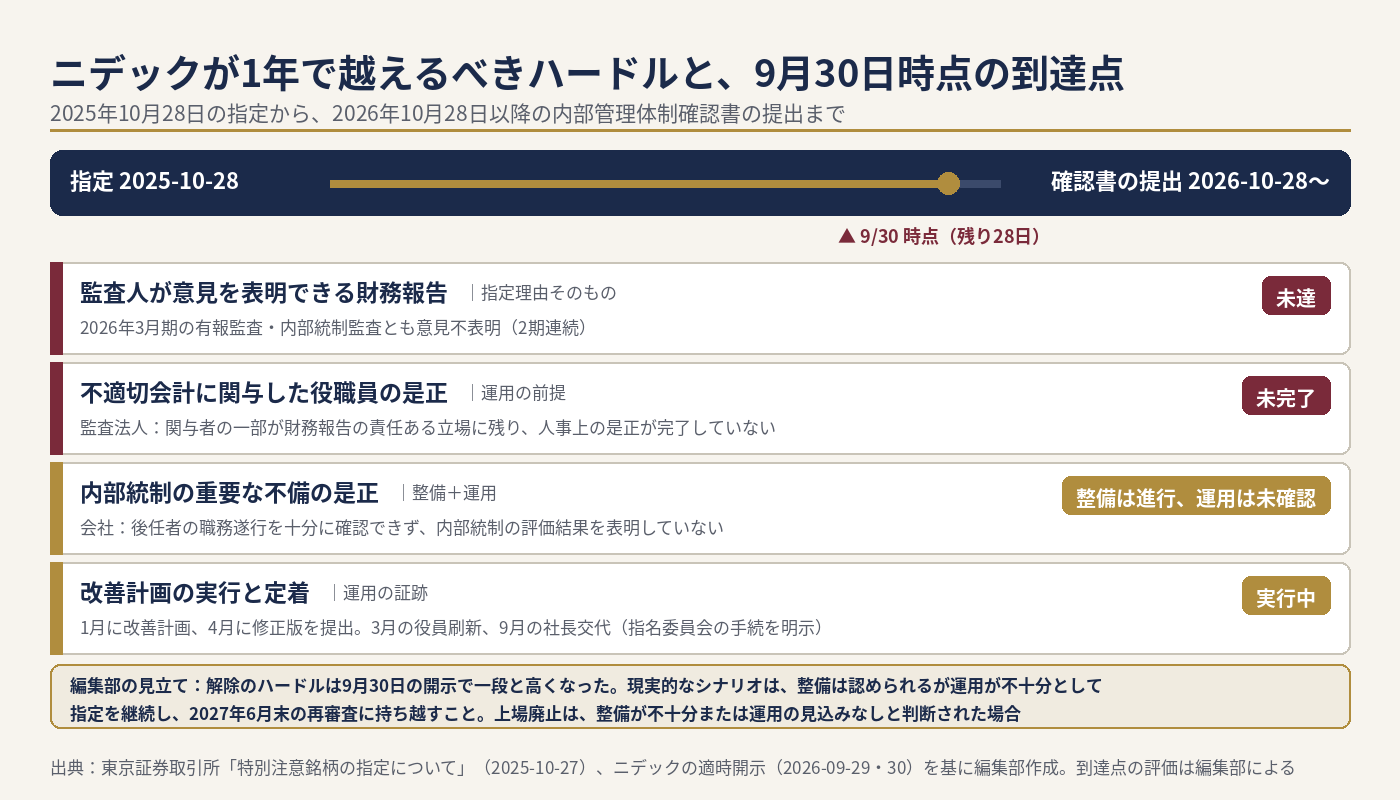
9月30日の開示は、この審査の前提にかかわる。特別注意銘柄の指定理由は、2025年3月期の有価証券報告書に監査意見が付かなかったことだった。その翌期の有価証券報告書にも、監査法人は意見を表明していない。つまり、指定理由の中心にある「監査人が意見を表明できる財務報告」は、1年たっても実現していない。しかも監査法人が挙げた理由の一つは、不適切な会計処理に関与した役職員が財務報告の責任ある立場に残っていて、人事上の是正が終わっていないことである。会社も、財務報告の責任を引き継いだ後任者の職務遂行を十分に確認できていないとして、内部統制の評価結果を表明していない。東証が「整備はされているが運用が不十分」と判断する典型は、規程や組織は整ったが人と運用が追いついていない状態である。監査法人と会社自身の説明は、その状態を示しているように読める。
これらを踏まえると、10月末の審査で指定が解除されるハードルは、9月30日の開示によって一段と高くなったとみられる。現実的なシナリオは、整備は認められるが運用が不十分として指定が継続され、2027年6月末の再審査に持ち越されることだろう。上場廃止となるのは、整備そのものが不十分と判断された場合や、運用の見込みがなくなったと判断された場合であり、今回の開示だけでそこまで読み取ることはできない。確認書では、関与した役職員の処遇と財務報告責任者の体制をどこまで確定できたか、改善計画に書いた施策がどこまで運用されているかが、焦点になるだろう(図3)。
9月29日の社長交代も、この文脈で読むことができる。会社の公表文は、独立社外取締役で構成する指名委員会の審議、第三者機関によるアセスメント、指名委員による面談という選定手続を明示した。2026年7月に改訂されたコーポレートガバナンス・コードは、CEOの選解任を客観性・適時性・透明性のある手続で行うことと、後継者計画への取締役会の主体的な関与を求めている。指名委員会がどこまで主体的に関与したかの実態は外部からは分からないが、外形的には、危機下の社長交代を手続として見える形で行ったことは、内部管理体制の「運用」を示す材料の一つになり得る。同時に、改善計画を進めてきた社長が交代した以上、改善の取り組みが体制として続くことを新体制がどう説明するかも問われるだろう。
9月4日に公表された品質不適切行為の調査報告書も無関係ではない。報告書は、事業規模の拡大に見合う経営体制の整備の遅れやM&A後の管理の不十分さを構造的な原因に挙げている。会計不正と品質不正は別の事案だが、根にある管理体制の課題は重なる。東証の審査がグループ全体の管理体制を見るものである以上、品質問題への対応状況も確認書の説得力に影響するとみられる。
自社に照らして考えること
特別注意銘柄に指定される会社は年に数社であり、多くの上場企業にとっては遠い別の会社の話に見える。だからこそ、実感を持ちにくい。しかし、この制度が審査する項目は、そのまま平時の内部管理体制の点検項目として使える。指定理由の出発点は、多くの場合、有価証券報告書の提出遅延、監査意見の不表明、不適切会計の発覚である。これらは、決算・財務報告の内部統制、海外子会社を含むグループ管理、減損や引当などの見積りの統制という、どの上場企業にも共通する領域で起きる。
もう一つは、有事の経営体制の切り替えである。ニデックは2026年3月に役員人事を刷新し、9月に社長を交代させた。いずれも第三者委員会の報告や訂正決算の過程で判明した事実を受けた対応である。CEOの後継者計画は多くの企業が整備しているが、その大半は平時の育成と選抜の計画である。有事に、誰がどの手続で後任を選び、指名委員会がどう主体的に動くかまで決めている企業は多くない。平時の計画とは別に有事の仕組みを備え、その運用方針を決めておくことが、有事の対応の速さと説明の説得力を左右する。
三つ目は、東証が「整備」と「運用」を分けて見ている点である。規程や体制図を整えることと、それが日々の決算・開示の現場で機能していることは別であり、東証は後者を確認書と面談で確かめる。自社の内部統制の評価が「文書が揃っているか」の確認に終わっていないかを問い直す材料になる。
実務への示唆
- 特別注意銘柄の審査項目を、平時の点検リストとして使う。例えば、経営企画・法務・経理・内部監査の担当者が、指定理由になりやすい領域(決算・財務報告プロセス、海外子会社の管理、会計上の見積りの統制)について、自社の体制と運用実績を年に一度棚卸しし、監査役等や監査委員会に報告する場を設けることが考えられる。
- 改善計画は「作ること」と「実行して定着させること」を分けて管理する。ニデックの1年は、計画を提出した後に、それが運用として定着したかを問われる過程だった。内部統制の不備を是正する計画を作る際には、施策の実施状況を四半期ごとに確認し、運用の証跡を残す仕組みを計画に組み込んでおくのも一案だ。
- 有事のCEO後継者計画を、平時の計画とは別に整備し、運用方針まで決めておく。文書を作るだけでは足りない。緊急時に指名委員会がどの手順で候補を評価し、取締役会がいつまでに決定し、何を開示するかを決めたうえで、リーダーシップを求められる指名委員会がどう主体的に動くかの運用方針を定め、平時と有事の両方の計画を年に一度レビューすることが望ましい。
- 会計不正と品質不正を別の問題として扱わない。ニデックでは二つの事案が同じ構造的原因を共有していた。内部監査・品質保証・経理の各部門が把握している海外拠点やM&A後の子会社の課題を持ち寄り、共通する原因を経営会議で議論する場を設けることも有益だろう。
- 上場維持の条件を、経営陣が正確に理解しておく。特別注意銘柄制度で上場廃止を分けるのは内部管理体制の整備と運用であって、減損の大きさや純資産の水準ではない。有事に制度を誤解したまま対応を決めると優先順位を誤る。法務・経営企画が制度の要点を1枚に整理し、取締役会で共有しておくことが考えられる。
注
- (注1)指定の根拠は有価証券上場規程第503条第1項第2号b。上場会社の財務諸表に添付される監査報告書に監査意見の不表明が記載され、内部管理体制等について改善の必要性が高いと東証が認める場合に指定できると定めている。
- (注2)審査の流れは有価証券上場規程第503条第5項〜第7項、上場廃止事由は第601条第1項第9号による。改正前後の違いは牛島総合法律事務所の解説(2023年12月20日)およびJPXの制度説明ページ(2026年8月12日更新)に基づく。
- (注3)経過観察は第503条第8項〜第10項。対象は、継続企業の前提に関する注記がある場合、各市場区分の利益または純資産に関する新規上場基準を満たさない場合(プライム市場は最近2年間の利益の総額25億円以上、純資産50億円以上)、上場維持基準に適合せず改善期間内にある場合。対象となった会社は毎事業年度、確認書を再提出して審査を受け、最長3事業年度で解除または上場廃止となる。
出典
- 東京証券取引所「特別注意銘柄の指定:ニデック(株)」(2025年10月27日) https://www.jpx.co.jp/news/1023/20251027-12.html
- 東京証券取引所「特別注意銘柄の指定について」(2025年10月27日、指定理由の文書) https://www.jpx.co.jp/listing/measures/alert/um3qrc0000028ays-att/um3qrc0000028b06.pdf
- 日本取引所グループ「特別注意銘柄への指定」(実効性の確保手段、2026年8月12日更新) https://www.jpx.co.jp/equities/listing/measure/index.html
- 東京証券取引所「上場会社の内部管理体制等の改善の実効性向上に向けた上場制度の見直しに係る有価証券上場規程等の一部改正について(新旧対照表)」 https://www.jpx.co.jp/rules-participants/rules/revise/bkk2ed0000004zq6-att/shinkyu_TSE.pdf
- 牛島総合法律事務所「特設注意市場銘柄制度の概要と上場会社の内部管理体制等の改善の実効性向上に向けた見直し」(2023年12月20日) https://www.ushijima-law.gr.jp/client-alert_seminar/client-alert/20231220/
- ニデック「事案の概要」 https://www.nidec.com/jp/corporate/internal-control-improvement/overview/
- ニデック「東京証券取引所による特別注意銘柄の指定について」(2025年10月28日) https://www.nidec.com/jp/ir/news/2025/news1028-01/
- ニデック「改善計画・状況報告書」(2026年1月28日) https://www.nidec.com/files/user/www-nidec-com/corporate/news/2026/0128-01/260128-01.pdf
- ニデック「名誉会長辞任に関するお知らせ」(2026年2月26日)
- ニデック「代表取締役社長執行役員の辞任および新社長執行役員等の選定に関するお知らせ」(2026年9月29日) https://www.nidec.com/files/user/www-nidec-com/corporate/news/2026/0929-01/260929-01jp.pdf
- ニデック「調査報告書の公表及び当社の対応に関するお知らせ」(2026年9月4日) https://www.nidec.com/files/user/www-nidec-com/corporate/news/2026/0904-01/260904-01jp.pdf
- 東京証券取引所「コーポレートガバナンス・コード」(2026年7月21日) https://www.jpx.co.jp/equities/listing/cg/tvdivq0000008jdy-att/nlsgeu000005lnul.pdf
- ニデック「2026年3月期 決算短信〔IFRS〕(連結)」(2026年9月30日) https://www.nidec.com/files/user/www-nidec-com/corporate/news/2026/0930-10/260930-10jpr.pdf
- ニデック「2026年3月期有価証券報告書に係る監査報告書の意見不表明及び、2026年3月期第3四半期決算短信のレビュー結論不表明並びに2026年3月期内部統制監査報告書の意見不表明に関するお知らせ」(2026年9月30日) https://www.nidec.com/files/user/www-nidec-com/corporate/news/2026/0930-07/260930-07jp.pdf
- ニデック「非金融資産の減損損失、契約損失引当金、仕入先からの求償請求に係る和解に伴う債務及び特別調査費用等の計上に関するお知らせ」(2026年9月30日) https://www.nidec.com/files/user/www-nidec-com/corporate/news/2026/0930-06/260930-06jp.pdf
- ニデック「財務報告に係る内部統制の開示すべき重要な不備及び内部統制報告書の評価結果不表明に関するお知らせ」(2026年9月30日) https://www.nidec.com/files/user/www-nidec-com/corporate/news/2026/0930-08/260930-08jp.pdf
- ニデック「当社に関する一部報道について」(2026年9月30日) https://www.nidec.com/files/user/www-nidec-com/corporate/news/2026/0930-01/260930-01jp.pdf
- ニデック「再生に向けての変革」(2026年10月1日) https://www.nidec.com/files/user/www-nidec-com/corporate/news/2026/1001-01/261001-01jp.pdf
- 日本経済新聞「ニデックが旧コパル電子売却、M&A路線転換 カーライルに1000億円超で」(2026年9月29日) https://www.nikkei.com/article/DGXZQOUF2541K0V20C26A8000000/
関連記事
- ニデック、岸田社長が辞任し戒田CTOが新社長に──「財務報告をめぐる言動」を理由に、指名委員会の審議を経て選定
- ニデック、品質不適切行為844件を認定──会計不正に続く調査報告書が示した「成長優先」の代償
- 2026年の企業不祥事を読む──ニデック、KDDI子会社、エア・ウォーターの3事案に共通する「子会社」「業績圧力」「トップ」
(ガバナンス・ダイジェスト編集部)