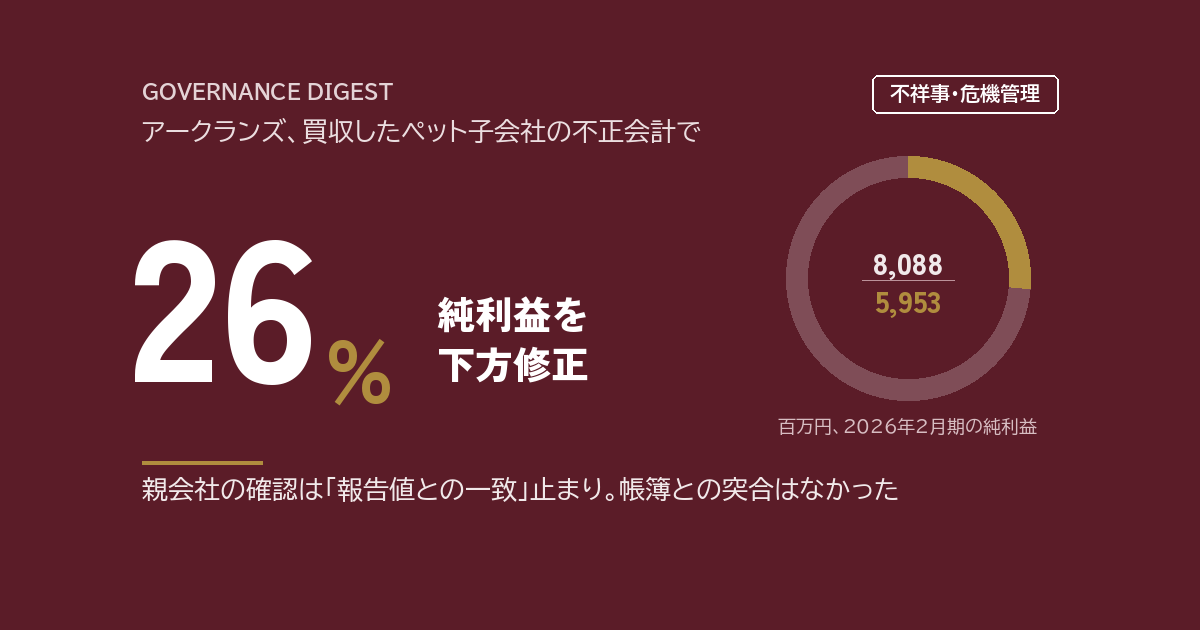
ホームセンター「ビバホーム」を運営するアークランズ(東証プライム、9842)は10月13日、2025年6月に買収した連結子会社ペッツファーストホールディングス(以下、PFH社)の不適切な会計処理を受けて、2026年2月期(2025年3月〜2026年2月)の有価証券報告書などの訂正報告書を提出し、再発防止策を公表した。親会社株主に帰属する当期純利益は8,088百万円から5,953百万円へ26.4%減った。会社は財務報告に係る内部統制に開示すべき重要な不備があったと認め、根本原因に「当社による子会社管理を含むグループのガバナンス体制の脆弱性」を挙げた。
何が起きたか
- アークランズは2025年6月6日、ペット販売などを手がけるPFH社の全株式を創業オーナーから取得した。2027年2月期第1四半期の連結財務諸表を作る過程で異常値を把握し、7月3日に外部専門家のみで構成する特別調査委員会(委員長:三宅英貴弁護士)を設置、10月2日に調査報告書を受領した。
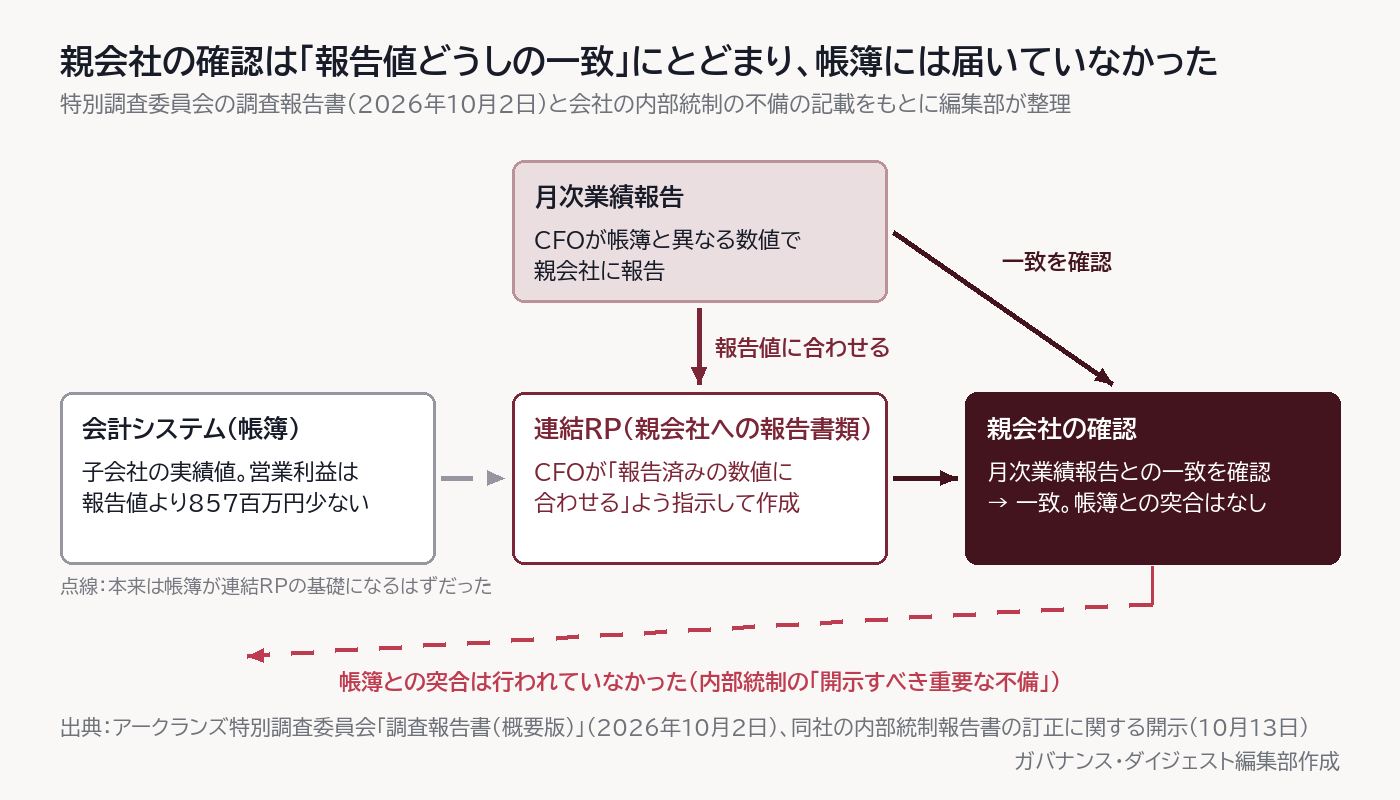
- 報告書は、PFH社の取締役CFO(当時)が2025年4月から12月まで、会計システム上の数値と異なる数値で親会社に月次業績を報告し、その報告値に合わせて四半期の連結レポーティング・パッケージ(以下、連結RP)を作るよう経理担当者に指示していたと認定した。この期間の報告値は、帳簿上の数値より営業利益で857百万円、当期純利益で721百万円過大だった。棚卸資産の未実現利益の消去漏れと引当金の計上先送りも、意図的な不正な財務報告と評価した(注1)。
- 10月13日の訂正で、2026年2月期の連結営業利益は14,196百万円から12,971百万円(8.6%減)、親会社株主に帰属する当期純利益は8,088百万円から5,953百万円(26.4%減)になった(注2)。
- 再発防止策には、PFH社に対する買収後の統合作業(PMI)のやり直し、PFH社の取締役会を毎月開催しアークランズの役員が出席すること、リスクが高い子会社について会計システム上の数値と連結RPの主要科目を突き合わせる追加モニタリング、経理・財務責任者を介さずに親会社へ相談できるルートの整備を盛り込んだ。
ポイント
問われているのは、不正を行ったCFO個人の責任よりも、親会社の確認手続の設計である。特別調査委員会は、アークランズが連結RPと月次業績報告の整合性を確認し、他の子会社より詳細な照会も行っていたと認めたうえで、連結RP自体が報告済みの数値に合わせて作られていたため「通常の整合性確認のみから差異を発見することには限界があった」と指摘した。会社も内部統制の不備として、連結決算手続が「連結RPと月次業績報告との一致確認を中心とし、会計システム及び連結精算表との突合を行っていなかったこと」を挙げた。確認は報告値どうしの一致にとどまり、報告値と帳簿の一致には及んでいなかった。
もう一つの論点は、買収時の情報の扱いである。委員会は、デュー・ディリジェンスで会計・内部統制上の複数の課題が把握されていたのに、そのリスクに応じて踏み込んで確認する体制になっていなかったと述べ、PFH社の取締役会が決算承認時などを除きほとんど開催されていなかったことも背景要因に挙げた。買収した子会社の経営トップや財務責任者が起点となる不正は、2026年の不祥事事例でも繰り返し見られる(関連記事)。
実務への示唆
実務上のカギは、子会社から届く数値を「前回の報告と合っているか」ではなく「帳簿と合っているか」で確かめているか、という点にある。
- 連結RPの照合先を変える。アークランズの確認は月次報告と連結RPの一致にとどまり、両方が同じ人物の手で揃えられていた。例えば、リスクの高い子会社については、連結RPの主要科目を子会社の会計システムから直接出力した試算表と突合し、手作業による修正と連結調整には根拠資料の添付を求めることが考えられる。
- デュー・ディリジェンスの指摘事項を、買収後の監視項目に転記する。アークランズは買収時に課題を把握していたが、監視の強度には反映していなかった。例えば、指摘事項ごとに責任部署・対応期限・確認方法を定めた一覧を買収直後に作り、親会社の監査等委員会または内部監査部門が四半期ごとに進捗の報告を受けることが考えられる。
- 子会社の財務責任者を迂回できる報告経路を作る。本件では子会社のCFO自身が報告の最終判断者で、部下は差異を認識しながら是正に至らなかった。例えば、子会社の経理担当者が親会社の経理部門や監査役に直接相談できる窓口を設け、買収直後の説明会でその存在を伝えることが考えられる。
注
- 特別調査委員会は、買収後もPFH社の取締役社長COOとして経営に関与していた元オーナーについて、2025年11月17日時点で報告数値に約450百万円の乖離があるとの報告を受けていたと認定した一方、不正な財務報告に関与したと認定することはできないと判断した。
- 訂正前後の数値は、アークランズ「過年度の有価証券報告書等の訂正報告書の提出及び過年度の決算短信等の訂正に関するお知らせ」(2026年10月13日)による。訂正にはPFH社の繰延税金資産の回収可能性の見直しも含む。中間期(2025年3月〜8月)の親会社株主に帰属する中間純利益は5,680百万円から5,380百万円(5.3%減)、第3四半期累計は7,071百万円から6,449百万円(8.8%減)に訂正された。特別調査委員会が算定した影響額(当期純利益で通期1,300百万円の減少)は調査対象に係る算定額であり、会社の最終的な訂正額(2,134百万円の減少)とは、繰延税金資産の見直しなどの分だけ異なる。
出典
- アークランズ「特別調査委員会の調査報告書の受領及び公表並びに決算発表に関する今後の日程に関するお知らせ」(2026年10月2日、東証TDnet。調査報告書(概要版・公表版)を含む) https://www.release.tdnet.info/inbs/140120261002545374.pdf
- アークランズ「再発防止策に関するお知らせ」(2026年10月13日) https://www.release.tdnet.info/inbs/140120261012549148.pdf
- アークランズ「過年度の内部統制報告書の訂正報告書の提出及び財務報告に係る内部統制の開示すべき重要な不備に関するお知らせ」(2026年10月13日) https://www.release.tdnet.info/inbs/140120261012549151.pdf
- アークランズ「過年度の有価証券報告書等の訂正報告書の提出及び過年度の決算短信等の訂正に関するお知らせ」(2026年10月13日) https://www.release.tdnet.info/inbs/140120261012549149.pdf
- 関連記事:2026年の企業不祥事を読む/イリソ電子工業が社長辞任──海外子会社の不適切支出で内部統制に重要な不備
(ガバナンス・ダイジェスト編集部)
見出し画像:ガバナンス・ダイジェスト編集部作成