モーター大手のニデック(東証プライム、6594)は10月20日、役員責任調査委員会の調査報告書の公表版(251ページ)を公表した。委員会は、会社が2025年8月以降に負担した調査費用・監査費用・上場違約金の合計約276億円を損害と認定したうえで、創業者の永守重信氏が2025年3月期に減損損失の別枠処理を認めなかった経緯や、2017年に社内から上がった調査委員会設置の進言が退けられた経緯を、事実として認定した。会社は損害賠償請求などの法的措置を検討中で、決定次第開示するとしている。
これまでの経緯
委員会は10月16日、永守氏ら現旧の役員8人に会社法423条1項の損害賠償責任が、旧執行役員1人(元CFO)に民法上の損害賠償責任が認められると結論付け、会社は同日その旨を公表した(関連記事)。その時点では報告書の本文は公表されておらず、損害の額と認定の理由は明らかになっていなかった。
何が起きたか
- 損害の額:2025年8月から2026年8月までの調査費用222億円、監査費用53億円、東京証券取引所への上場違約金9,120万円の合計約276億円を、任務懈怠と相当因果関係のある損害とした。減損損失そのものは損害に含めていない。各人が負担する範囲は「寄与度に応じて異なる」としつつ、割合の認定は責任追及訴訟での裁判所の判断に委ねた。
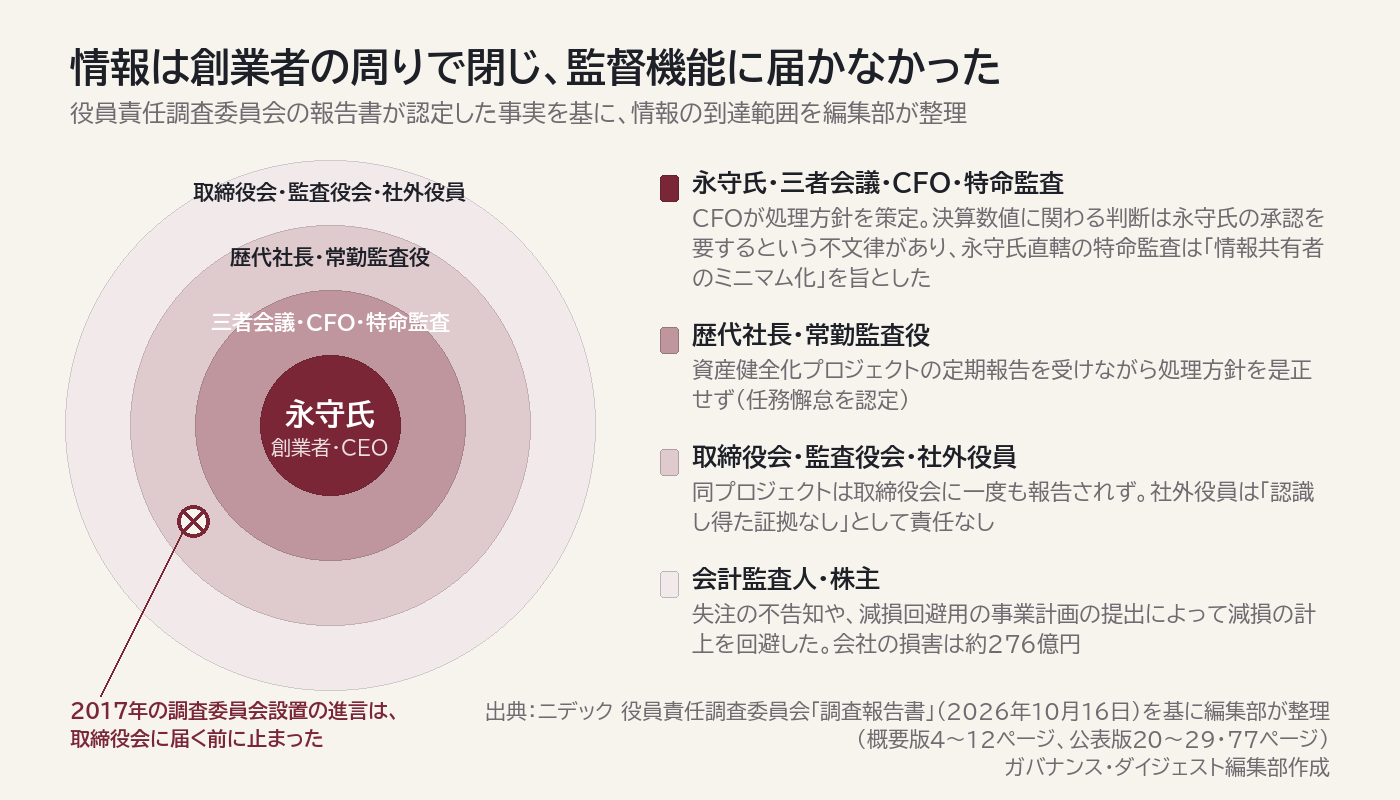
- 責任の構成:資産性に疑義のある資産(負の遺産)を「業績目標(営業利益)を達成できる範囲内で処理する」方針が、2016年の資産健全化プロジェクトと2022年のFY22構造改革を通じて続いたと認定した。委員会はこの方針を、先に達成すべき営業利益が決まり、そこから逆算して減損の対象が決まるもので、会計の基本的な理念が逆転していると評価した。方針は永守氏と小部博志氏の考えに基づき、CFOだった佐藤明氏と元CFOが策定し、歴代社長の吉本浩之氏・関潤氏・岸田光哉氏と常勤監査役だった村上和也氏・落合裕之氏が是正しなかった、という構図である。
- 2025年3月期の経緯:岸田氏らは、通期営業利益2,400億円とは別枠で約492億円の構造改革費用を計上する案を、2025年2月から3月にかけて永守氏・小部氏・岸田氏の三者会議で繰り返し提案した。しかし永守氏は「2,400億円は必達」として認めず、計上額は賞与算定期間の変更などで捻出した37億円にとどまった。その後、車載事業では減損回避のために作成した事業計画や、製品の開発中止を反映していない古い事業計画を会計監査人に提出し、減損損失の計上を回避した。
- 2017年の進言:資産健全化プロジェクトを提案した専務執行役員は2017年11月、永守氏に対し、社外専門家を入れた調査委員会の設置と取締役会・監査役会への報告を進言したが受け入れられなかった。同プロジェクトは取締役会に一度も報告されず、監査役会への報告も2019年の外部調査で存在が発覚した後だった。
- 責任の線引き:社外取締役と社外監査役は、処理方針の具体的な内容を認識し得たことを示す証拠がないとして、全員が責任なしとされた。当時CTOだった取締役と執行役員1人は、子会社の減損回避で任務懈怠が認められたが、損害との因果関係がないとして賠償責任は負わない。
- 調査対象外:分配可能額を超えた配当の責任は、過年度の訂正有価証券報告書が未提出で分配可能額が確定しないため調査対象外とした。会社は訂正の完了後に提訴などを検討するとしている。
ポイント
報告書の特徴は、内部統制システムの構築義務違反という一般的な構成を採らず、「内部統制を無効化する処理方針を作り、容認した」責任として組み立てた点にある。その帰結として、処理方針を知る立場になかった社外役員は全員が責任を免れ、方針を知りながら是正しなかった常勤監査役は責任を負うという、情報の到達範囲で責任が分かれる結果になった。委員会は結語で、報告書は最終的な結論ではなく「法廷において主張・立証を尽くして裁判所の判断を仰ぐべき内容を包含する」と述べており、会社が請求に踏み切れば、寄与度を含む争点は訴訟に移る。
実務への示唆
報告書が認定したのは、特定の会計処理の誤りではなく、歴代の社長経験者5人(永守氏、小部氏、吉本氏、関氏、岸田氏)が責任を問われるほど長期にわたって、組織的な隠蔽と不作為、不適切な処理が続き、上場維持が危ぶまれる危機を招いた構造である。永守氏の責任は大きい。しかし、巨大な権限を持つ創業者がすべての原因だと結論づけるだけでは、他社の学びにはならない。自社に引きつけて問い直すべき点は、次の3つである。
- 取締役会をはじめとする監督機能は十分に機能していたか。報告書は社外取締役と社外監査役の責任を認めなかったが、負の遺産の処理方針が8年間取締役会に届かなかったという事実は、監督機能が働いていなかったことを示している。知る立場になかったことと、監督機能として果たすべき役割を果たしていたこととは、別の問題である。例えば、実効性評価の中で「経営上の重要施策が取締役会に報告されない経路はないか」を社外役員自身が検証し、報告事項の範囲を毎年見直す運用が機能していれば、監督機能がこの事案の発生や被害の拡大を防げた余地は大きかったと考えられる。
- 内部統制の3線は機能していたか。内部統制の3線とは、事業部門が自らリスクを管理する第1線、経理・財務やリスク管理の部門が第1線を支援・監視する第2線、内部監査が独立した立場で保証を与える第3線を指す(編集部の整理)。報告書によると、ニデックでは第2線にあたるCFOが処理方針の策定側に回り、第3線の内部監査が多数の疑義を指摘していた一方で、永守氏直轄の特命監査は「情報共有者のミニマム化」を旨として、結果を永守氏と一部の役員にしか報告していなかった。情報が限られた執行側に閉じたことが、監督機能の発揮を阻んだ一因といえる。例えば、第3線の報告先に監査(等)委員会を必ず含めているか、第2線が経営トップの意向で会計判断を変えていないかを第3線が点検する設計になっているか、予兆となるリスクの見落としがなかったかを検証することが考えられる。
- 外部への情報開示の姿勢は十分だったか。報告書によると、危機を防ぐための社内の取り組みや検討は、2017年の進言をはじめ何度か行われ、最終的に永守氏がそれらを止めていた。ここで問うべきは、同社の情報開示が従前から「隠し通せる水準」にとどまっていなかったか、という点である。経営者が隠そうと思えば隠せると理解していれば、不都合な情報を歪めるインセンティブが働く余地が生まれる。重要なのは、その負のインセンティブを与えないよう、投資家・株主をはじめとする社外のステークホルダーと、社内に向けても、平時から積極的に情報を開示することである。例えば、不健全資産の処理方針や構造改革費用の算定根拠を決算説明で開示していれば、矛盾点は外から見える。隠し通せないと経営者に感じさせること自体が、十分な牽制として機能する。
注
- 調査費用は222億719万8,462円、監査費用は53億3,508万2,399円、上場違約金は9,120万円(報告書概要版17ページ)。委員会は、負の遺産の処理方針に関する任務懈怠とこれらの費用との間に相当因果関係を認める一方、2016〜17年の子会社ニデックプレシジョン株式会社における個別の会計不正については、時期と金額の規模から相当因果関係を認めなかった。
- 本記事の氏名は、会社が2026年10月16日の公表文で損害賠償責任が認められるとした者として氏名を公表した8人に限って記した。報告書は執行役員を匿名で記載しており、本記事も役職で表記した。各氏の役職は報告書が記載する当時の役職による。
出典
- ニデック「役員責任調査委員会の調査報告書公表について」(2026年10月20日。別紙:役員責任調査委員会「調査報告書(概要版)」「調査報告書(公表版)」2026年10月16日) https://www.nidec.com/files/user/www-nidec-com/corporate/news/2026/1020-02/261020-02jp.pdf
- ニデック「役員責任調査委員会からの調査報告書の受領について」(2026年10月16日) https://www.nidec.com/files/user/www-nidec-com/corporate/news/2026/1016-01/261016-01jp.pdf
- 関連記事:ニデック、役員責任調査委員会が永守氏ら8人の賠償責任を認定 会社は法的措置を検討/ニデック、岸田社長が辞任し戒田CTOが新社長に
(ガバナンス・ダイジェスト編集部)
見出し画像:ガバナンス・ダイジェスト編集部作成