
有価証券報告書– tag –
-

【開示事例分析】人的資本の有報開示(第3回・完結)──15社の指標は、目標と並べて読めるか
人的資本の指標は、数字が載っているだけでは読み手の判断材料にならない。目標と並んでいて初めて、実績がすでに足りているのか、これから積み上げる途中なのかが分かるからである。 -
有価証券報告書は開示の中核になれるのか──金融審ディスクロージャーWG第6回を読む
金融審議会ディスクロージャーワーキング・グループは2026年9月4日の第6回会合で、有報を開示の中核に置くことと、総会の3週間前までに出すことを議論した。 -
【開示事例分析】人的資本の有報開示(第2回)──15社は、経営戦略と人材戦略をどうつなげて書いたか
人的資本の開示は、2026年3月期の有価証券報告書(以下、有報)から本格的に始まった。 -
有報を開示の中心に据える案に複数の委員が賛成、総会の時期は意見が分かれる 金融審WG第6回の議事録
金融庁の金融審議会ディスクロージャーワーキング・グループが2026年9月4日に開いた第6回会合の議事録が公開された。 -
【開示事例分析】人的資本の「初の有報開示」を読む──時価総額上位15社の記載に見る、給与の決定方針と平均給与の増減率
2026年3月期の有価証券報告書で初めて開示された、従業員給与の決定方針と平均給与の増減率。時価総額上位15社の原本を読むと、増減率は+10.3%から△3.2%、記載単位は提出会社のみから主要子会社の併記まで分かれ、増減率の要因を分解した会社はなかった。次の有報で何と結び付けて書くか。 -
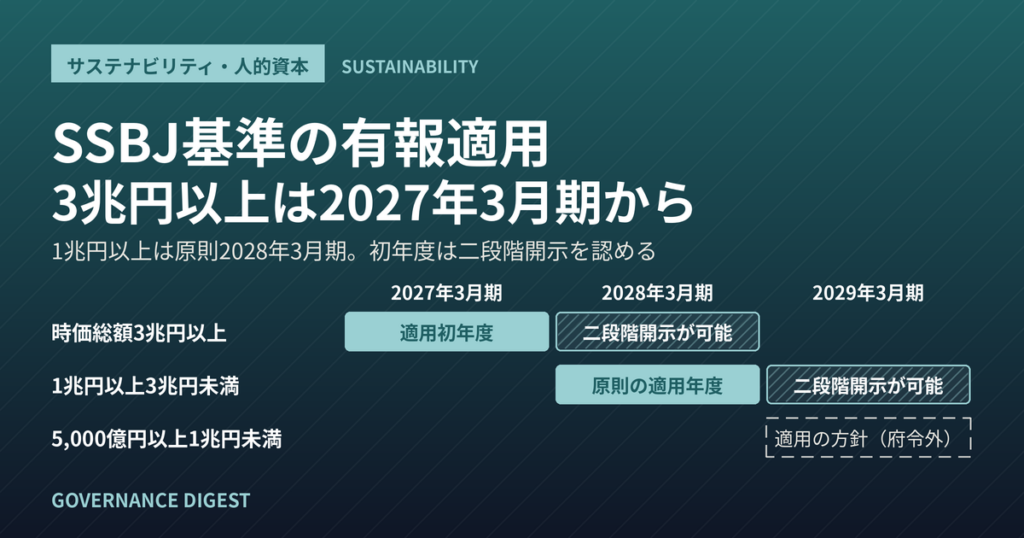
SSBJ基準の有報適用、時価総額3兆円以上は2027年3月期から 初年度は二段階開示を認める
金融庁は2026年2月20日、企業内容等の開示に関する内閣府令を改正し、東証プライム市場の大規模な上場会社に、サステナビリティ基準委員会(SSBJ)が公表した基準に沿った開示を有価証券報告書で義務づけた。 -
「SSBJ基準に準拠」と書けるのはどんな場合か──基準委が一部準拠開示のハンドブックを更新
SSBJは、ハンドブック「SSBJ基準のすべての定めに準拠していない場合の開示」の更新版を公表した。「準拠」と表明できる条件、不適切とされる中間的な表現、許容される書き方を整理した実務文書であり、有報やサステナビリティ報告の記載ぶりに直結する。 -
世界最大級の運用機関が指摘した「日本の開示」の構造課題──金融審DWGにNBIM・日本IR協議会が登場
金融庁は9月4日、金融審議会「ディスクロージャーワーキング・グループ」(DWG)の第6回会合を開催した。今回は日本IR協議会と、世界最大級の政府系ファンドを運用するノルウェー銀行インベストメント・マネジメント(NBIM)が登壇し、企業側・投資家側そ...
1