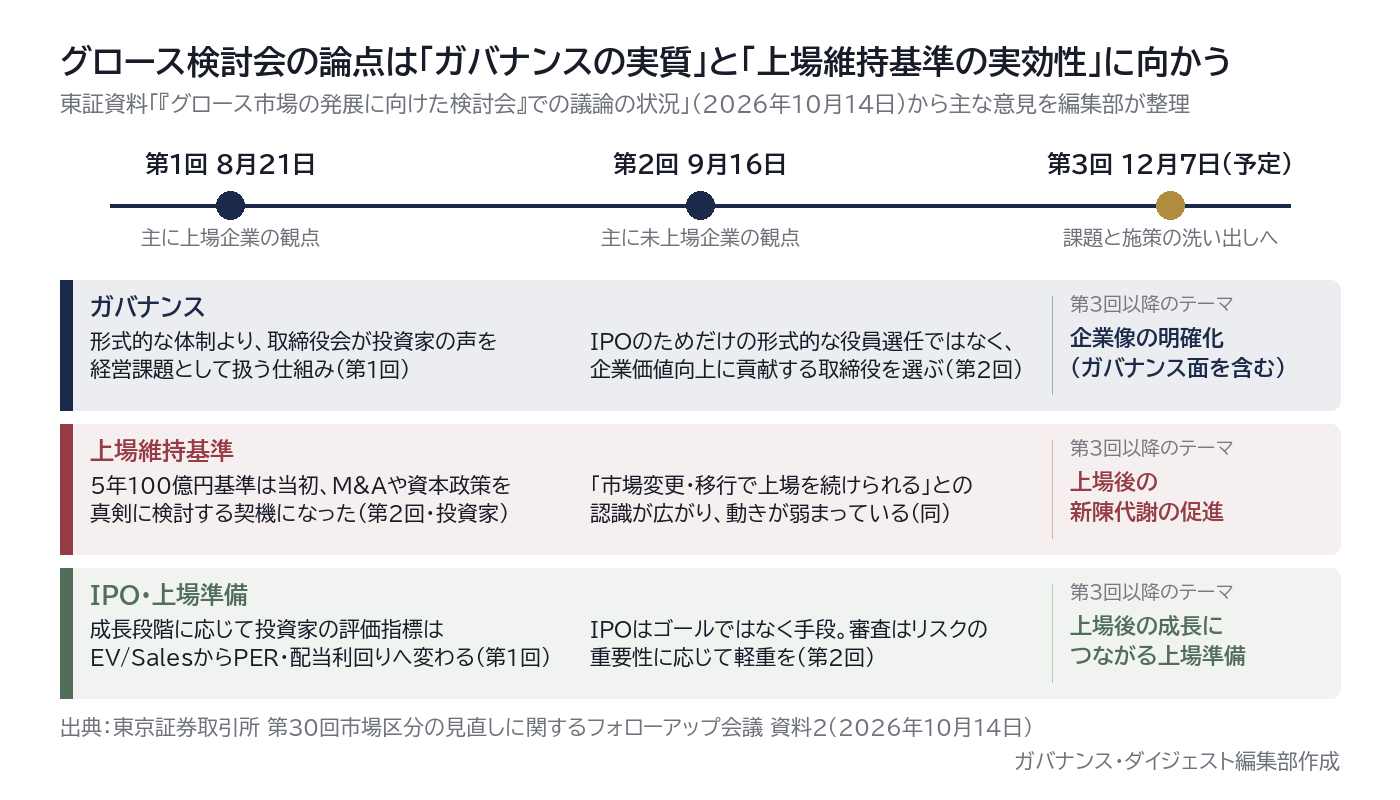
東京証券取引所(東証)は10月14日、「市場区分の見直しに関するフォローアップ会議」の第30回会合で、8月に始めた「グロース市場の発展に向けた検討会」の第1回(8月21日)と第2回(9月16日)の議論の状況を報告した。同検討会では、上場維持基準の見直し(上場5年経過後に時価総額100億円以上。2025年12月施行、2030年から適用。以下「5年100億円基準」)の効果が薄れつつあるという投資家の指摘や、IPOを「ゴールではなく手段」と位置づける意見が出た(注1)。第3回は12月7日の予定で、以降は課題と施策を洗い出し、取引所と関係者それぞれができることを整理する。
何が起きたか
- 第1回(8月21日)は主に上場企業の観点から議論した。投資家は、重視するのは社外取締役の人数や形式的な体制ではなく、経営陣や取締役会が株価・企業価値向上を意識して実効的に機能しているかどうかだとし、創業社長の存在感が大きい会社では、投資家からのフィードバックを取締役会で経営課題として議論する仕組みに期待すると述べた。かつてはプライム(市場第一部)への市場変更がガバナンス強化の契機だったが、グロース市場で成長を追求し続ける前提では、市場変更に頼らないガバナンス強化が必要との意見も出た。
- 第2回(9月16日)は主に未上場企業の観点から議論した。IPOは「ゴールではなく、企業がより大きく飛躍していくための手段」で、IPOのためだけの形式的な役員選任ではなく企業価値向上に貢献できる取締役を選ぶべきだという意見が出た。上場審査には、リスクの重要性に応じて軽重を付けることや、一定の事項をコンプライ・オア・エクスプレインの考え方で投資家の判断に委ねることを求める声があった。
- 投資家からは、上場維持基準の見直しは当初、適合が難しい会社がM&Aや資本政策を真剣に検討する契機となったが、「市場区分変更・他取引所への移行により上場を継続できるとの認識が広がり、こうした動きが弱まってきている」として、見直しを形式的に終わらせないよう求める意見が出た。
- 東証は第3回以降のテーマに、「高い成長」の考え方とガバナンス面の取組みを含む企業像の明確化、人材・ナレッジの共有、投資家へのアクセス拡充と未上場セカンダリー取引の活性化、上場後の成長につながる上場準備、上場後の新陳代謝の促進を想定している。
ポイント
2回の議論を通して、ガバナンスに関する発言は一貫している。求められているのは体制の形式ではなく、取締役会が投資家の声を経営課題として扱い、創業経営者の判断を補う機能である。第2回で「IPOのためだけの形式的な役員選任」が問題視されたのも、同じ文脈にある。グロース市場の上場会社にとって、独立社外取締役の人数や委員会の有無は、投資家の評価の出発点にすぎない。
もう一つの論点は、5年100億円基準の実効性である。投資家は、基準に適合できない会社がスタンダード市場への区分変更や他取引所への移行で上場を続ける道を選びつつあると見て、新陳代謝が鈍ることを懸念した。東証がこの指摘をどう受け止めるかは、第3回以降の論点になるとみられる。第1回の内容は前回の記事で整理した(関連記事)。
実務への示唆
実務上のカギは、2回の議論が「市場変更に頼らないガバナンス強化」と「IPOは手段」に収れんするなかで、グロース市場の上場会社が自社に引きつけて考えるべき点が、投資家との接点、成長戦略、取締役会の構成の3つに整理できることにある。
- 情報発信力を強化する。グロース市場の上場会社には、機関投資家との面談や証券会社のアナリストによる取材の機会が上位市場の会社より少ないという、市場に特有の課題がある。東証が2026年4月から5月に実施したアンケート(既上場109社・未上場36社が回答)では、既上場企業が抱える課題として「投資家との接点不足・IR活動」を31社が挙げ、「機関投資家にアクセスできる機会は限定的」「アナリストカバレッジが限定的で、機関投資家のスクリーニングの対象に入りにくい」という声が寄せられた(注3)。資本市場の声が届きにくい構造があるからこそ、まず自社から情報発信と開示を増やし、認知される機会を意図的につくる必要がある。例えば、グロース市場の上場会社がコーポレートガバナンス・コード(以下、CGコード)で実施(または説明)を求められるのは基本原則だけだが、基本原則の下にある各原則の実施状況や、解釈指針を踏まえた取締役会の運営を自主的に開示することは、自社のガバナンスの健全性を投資家に知らせる一つの契機になる(注5)。
- 中長期の成長戦略を示す。グロース市場には成長余地の大きい会社が多い一方で、先行投資のために赤字の会社も含まれ、足元の株価には短期的な収益改善が効きやすいという認識を持つ経営者は少なくない。これに対し、東証が2025年9月に公表した「グロース上場企業に対する投資家の期待」は、「赤字では投資家に評価されない」という経営者の受け止めに対して、投資家は「目先の赤字を過度に懸念せず、成長投資を推進してほしい」と期待していると整理している(注4)。株主・投資家がグロース市場の上場会社に期待するのは、短期的な収益改善にとどまらない、中長期の成長ストーリーとそれを支える具体的な戦略である。例えば、成長戦略の前提と進捗を測る指標を取締役会で改めて議論し、その内容を決算説明資料と「事業計画及び成長可能性に関する事項」の開示で継続して示すことが考えられる。
- 企業ステージに応じた取締役構成を機動的に実現する。グロース市場の上場会社は、IPOを意識して上場前に取締役構成を整えることが多いが、上場後もその構成のままという会社が目立つ。経営環境や戦略が成長ステージに応じて変わるのと同様に、取締役会にも、その時点の経営課題に対処できる専門性や経験を積極的に取り込み、機動的に構成を変えていく必要がある。第2回で「IPOのためだけの形式的な役員選任」が問題視されたのは、この論点に重なる。例えば、CGコードの原則4-13(3)が求める取締役会の実効性評価は、コンプライ・オア・エクスプレインの対象としてはプライム市場・スタンダード市場の上場会社に適用されるが、グロース市場の上場会社にこそ、自社の取締役会のあるべき姿と現状を定期的に評価し、具体的な改善につなげる機会として、自主的に実施することが望ましい。
注
- 「グロース市場の発展に向けた検討会」は、各回の参加者を固定せず、議論のテーマに応じて決める。第1回の参加者は上場企業6社と投資家4者、第2回は未上場企業5社と投資家4者(東証資料)。資料と議事録は開催後に東証のウェブサイトで公表される。
- 上場維持基準の見直しは、グロース市場の上場会社に求める時価総額の基準を、上場5年経過後に100億円以上へ引き上げるもの(2025年12月施行、2030年から適用)。詳細は第1回の記事を参照。
- 東京証券取引所「グロース市場アンケートの結果について」(第2回グロース市場の発展に向けた検討会 資料1別紙1、2026年9月16日)。アンケートは2026年4〜5月に実施し、145社(既上場109社、未上場36社)が回答した。既上場企業の「現在抱える課題」は、成長戦略34社、リソース不足(人材・資金)32社、投資家との接点不足・IR活動31社、流動性の低さ・株価形成27社。
- 東京証券取引所「グロース市場改革の取組みと参考データ(第1回資料一部更新)」(同検討会 資料1別紙2、2026年9月16日)4ページ。東証が上場会社200社超・機関投資家約100社との意見交換を基に、2025年9月に取りまとめたもの。
- CGコードは2026年7月の改訂で、従前の補充原則を再整理し、基本原則と原則で構成する形に改めた(解釈指針はコンプライ・オア・エクスプレインの対象外)。東証は、プライム市場・スタンダード市場の上場会社には全原則について、グロース市場の上場会社には基本原則について、実施しない場合の説明を求めている。取締役会の実効性評価は原則4-13(3)。「事業計画及び成長可能性に関する事項」は、グロース市場の上場会社に東証が開示を求める資料。
出典
- 東京証券取引所「『グロース市場の発展に向けた検討会』での議論の状況」(第30回市場区分の見直しに関するフォローアップ会議 資料2、2026年10月14日) https://www.jpx.co.jp/equities/follow-up/nlsgeu000006gevo-att/t13vrt000002gpuq.pdf
- 東京証券取引所「グロース市場アンケートの結果について」「グロース市場改革の取組みと参考データ(第1回資料一部更新)」(第2回グロース市場の発展に向けた検討会 資料1別紙1・別紙2、2026年9月16日) https://www.jpx.co.jp/equities/follow-up/05.html
- 東京証券取引所「コーポレートガバナンス・コード」(2026年7月21日) https://www.jpx.co.jp/equities/listing/cg/tvdivq0000008jdy-att/nlsgeu000005lnul.pdf
- 東京証券取引所「第30回 市場区分の見直しに関するフォローアップ会議 議事次第」(2026年10月14日) https://www.jpx.co.jp/equities/follow-up/nlsgeu000006gevo-att/t13vrt000002gpug.pdf
- 関連記事:東証「グロース市場の発展に向けた検討会」始動/資本コスト経営、開示は94%でも16%は1年以上更新なし
(ガバナンス・ダイジェスト編集部)
見出し画像:ガバナンス・ダイジェスト編集部作成