金融庁の企業会計審議会監査部会は2026年10月16日、公認会計士による財務諸表監査のルールである監査基準の改訂について、公開草案を公表した。会社が事業を続けられるかを示す「継続企業の前提」について、監査人が検討する期間を、決算日から1年間から、財務諸表の公表の承認日(以下「承認日」)後1年間に改める。意見募集は11月16日17時までで、2028年3月決算に係る監査からの実施を想定する。

目次
何が変わるか
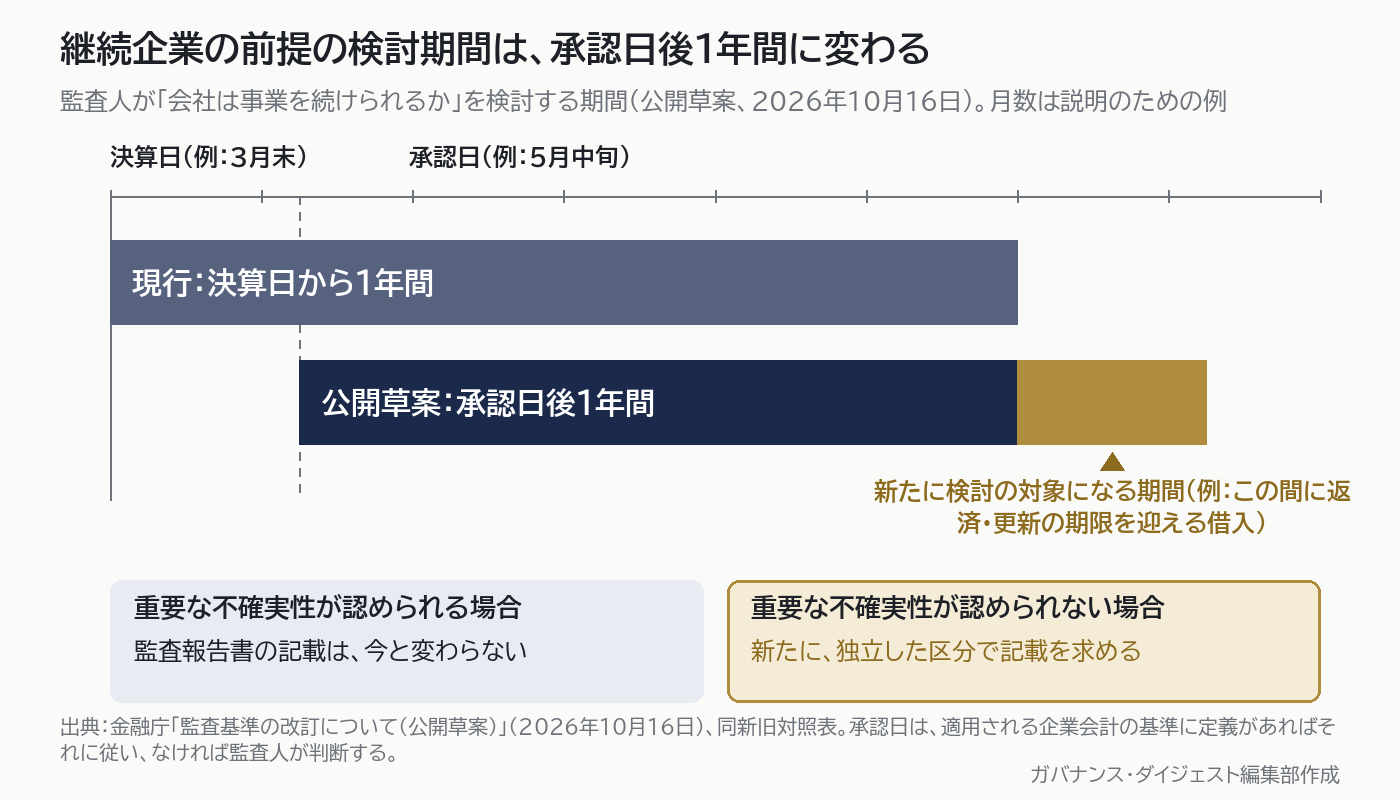
- 検討期間は、決算日から1年間から、承認日後1年間に変わる。承認日は、適用される企業会計の基準に定義があればそれに従い、なければ監査人が判断する。企業会計基準委員会(ASBJ)が開発中の継続企業の会計基準でも、評価期間を承認日後1年までとする案が検討されている。
- 監査報告書は、重要な不確実性(事業の継続に大きな疑いが生じる状況)が認められる場合の記載を変えない。認められない場合にも、独立した区分で継続企業の前提に関する事項を記載する。上場会社等では、経営者が「重要な不確実性は認められない」と結論づける際に重要な判断をしているときは、監査人がその評価をどう検討したかも記載する。
- 不正は、国際監査基準(ISA)240の新しい規定を不正リスク対応基準が既に取り入れているとして、改訂を見送った。不正に関する監査上の主要な検討事項(KAM)の見出しなどは、日本公認会計士協会が早急に作る実務指針で対応する。
ポイント
継続企業の前提の規定は2002年の改訂で導入され、2009年の改訂で注記の対象が絞られてきた。今回の改訂で動くのは監査人の側で、経営者が継続企業の前提を評価する基準は、ASBJで開発の途上にある。10月2日の第57回監査部会では、委員がおおむね賛成する一方、ASBJの開発の方向性への懸念が複数出た。欠席した委員の意見書は、経営者の評価責任を会計基準に明確化すべきだとした。争点は、経営者が財務諸表を作成し、監査人がその適正性に意見を述べるという役割分担(二重責任の原則、注1)を保てるかにある。もう一つの論点は、記載が定型文にならないか、監査委員会等や取締役がどう関与するかである。
実務への示唆
実務上のカギは、監査人の検討と記載が先に動く中で、経営者の評価の期間・根拠・承認の手続を会社の側で先に持てるかにある。基準の確定を待たずに準備できる点は次の三つである。
- 承認日後1年の資金繰りを、複数の「承認日」で試算する。承認日の定義が未確定であるため、例えば取締役会の決算承認日と有報提出日の二つで、新たに検討期間に入る借入の返済・更新期限や財務制限条項の判定時点を一覧にし、差を見ることが考えられる。
- 「重要な不確実性は認められない」とする判断の前提を、取締役会と監査役等が確認する場を決算日程に置く。例えば、借入の更新見込みや親会社等の支援の確度のように結論を左右する前提に絞り、取締役会と監査役等が議論してから監査人に説明する流れが考えられる。
- 有価証券報告書の「事業等のリスク」にある重要事象等の記載を、経営者の評価結果として読める水準に整える。例えば、検討した期間、置いた前提、対応策の実現可能性まで書けば、監査人が通読する記載と報告書の記載がずれにくい。
注
- 二重責任の原則は、財務諸表の作成・開示の責任は経営者に、その適正性について意見を表明する責任は監査人にあるとする考え方である。公開草案は意見募集を経て確定する案であり、内容は変わりうる。委員の発言は議事録により、氏名は出さず、意見書は欠席した委員のものである。
出典
- 金融庁「「監査基準の改訂について(公開草案)」の公表について」(2026年10月16日) https://www.fsa.go.jp/news/r8/sonota/20261016-2/20261016.html
- 企業会計審議会監査部会「監査基準の改訂について(公開草案)」「監査基準(抄)新旧対照表」(同日) https://www.fsa.go.jp/news/r8/sonota/20261016-2/01.pdf / https://www.fsa.go.jp/news/r8/sonota/20261016-2/02.pdf
- 金融庁「企業会計審議会第57回監査部会議事録」(2026年10月2日開催) https://www.fsa.go.jp/singi/singi_kigyou/gijiroku/kansa/20261023.html
- 関連記事:会計不正の公表は40社に減少──それでも「大型化」が止まらない、JICPA動向調査2026年版を読む
- 関連記事:サステナビリティ情報の保証基準は、誰が、どう作るのか──企業会計審議会・保証部会の第1・2回を読む
(ガバナンス・ダイジェスト編集部)
見出し画像:Pexels/Artem Podrez。図:ガバナンス・ダイジェスト編集部作成