金融庁は2026年2月20日、企業内容等の開示に関する内閣府令を改正し、東証プライム市場の大規模な上場会社に、サステナビリティ基準委員会(SSBJ)が公表した基準に沿った開示を有価証券報告書で義務づけた。最初の適用は、時価総額3兆円以上の会社の2027年3月期である。
目次
何が起きたか
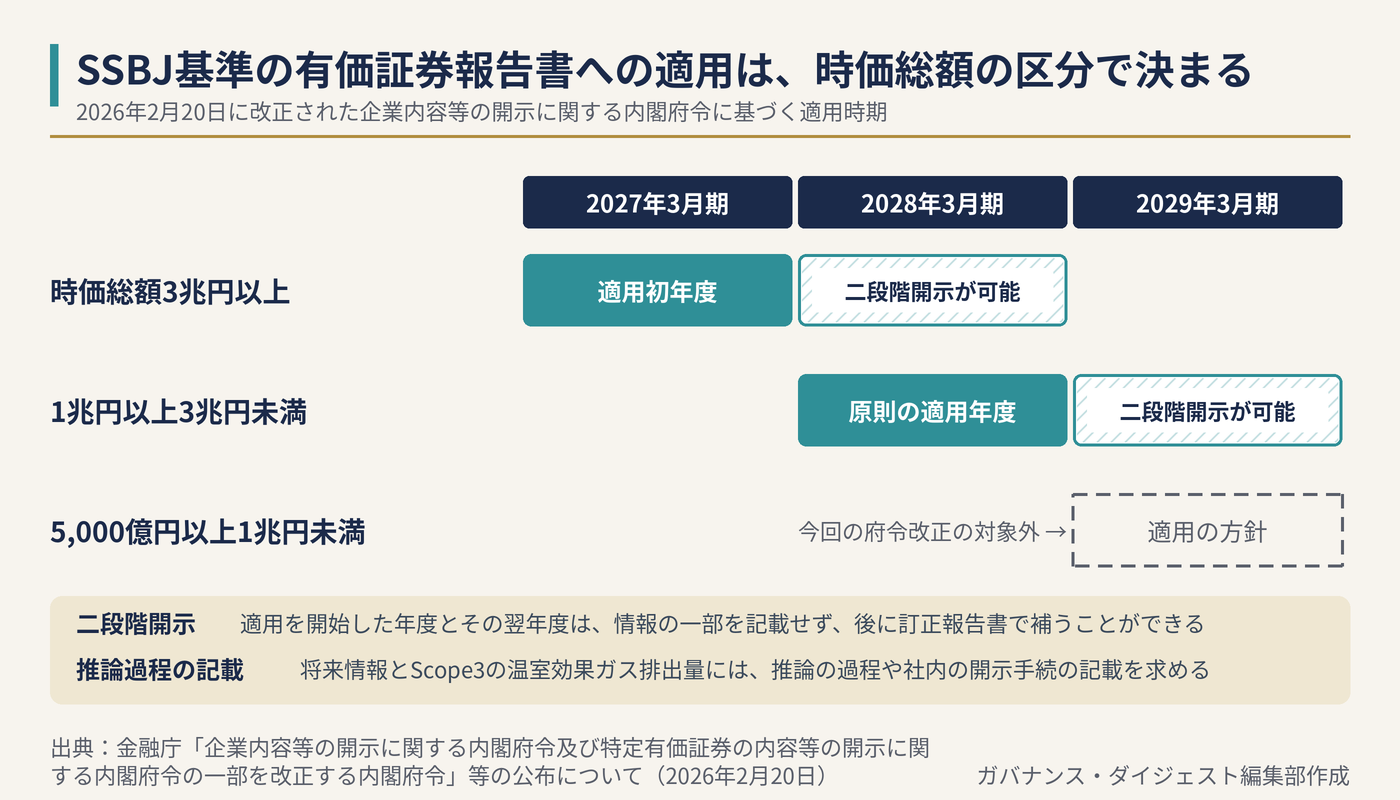
改正後の内閣府令(第19条の9)は、東証プライム市場に上場し、平均時価総額が1兆円以上の会社にSSBJ基準による記載を求める。それ以外の提出会社は任意で適用できる。金融庁は同日、SSBJ基準を告示で指定している。なお、金融庁は意見募集への回答(別紙1)で、時価総額5,000億円以上1兆円未満のプライム市場上場会社には2029年3月期からSSBJ基準を適用する方針に触れている。今回の第19条の9の対象は、平均時価総額1兆円以上の会社である。
ポイント
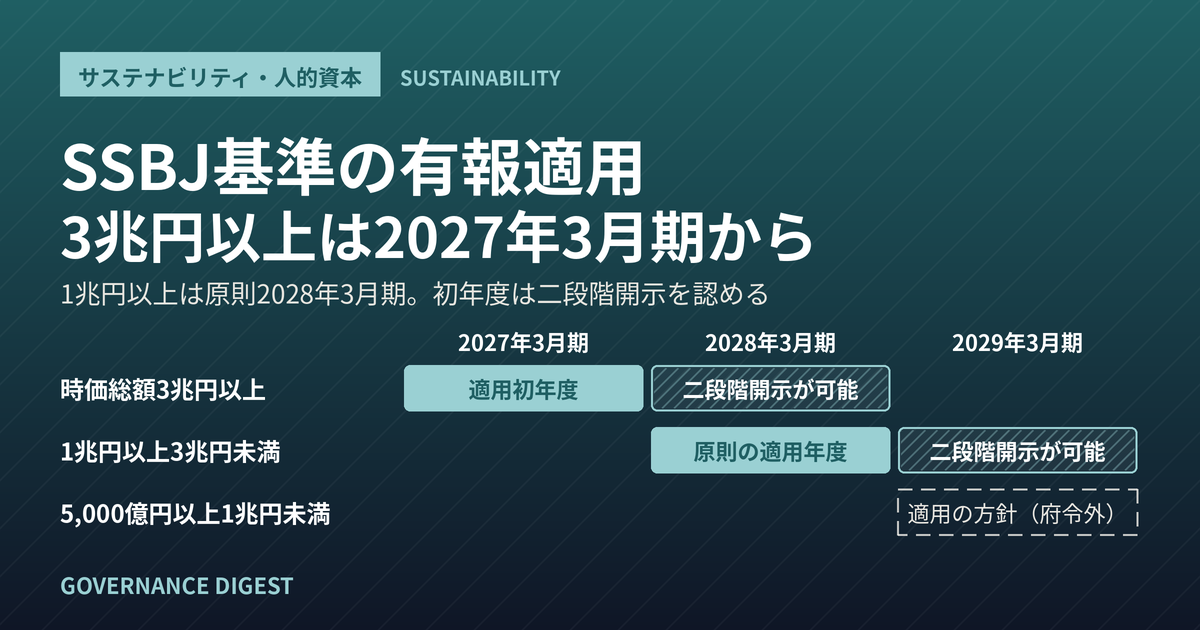
- 適用時期は、令和8年3月31日以後に終了する事業年度の末日を基準とした平均時価総額が3兆円以上の会社が、2027年3月期の有価証券報告書から。原則は2028年3月期からで、1兆円以上3兆円未満の会社が対象となる。
- 適用を開始した年度とその翌年度は、情報の一部を記載せず、後に訂正報告書で補う二段階開示を認める。
- 開示事項として、SSBJ基準へ準拠した旨と、二段階開示や基準上の経過措置の適用状況を加える。
- 将来情報とScope3の温室効果ガス排出量の定量情報には、推論の過程や社内の開示手続の記載を求める。Scope3は、要因や推論過程を合理的な範囲で具体的に記載していれば、虚偽記載等の責任を負わないとの考え方を示した。
実務への示唆
実務上のカギは、二段階開示を前提に、初年度に有価証券報告書へ記載する範囲と、訂正報告書で補う範囲を、決算スケジュールとあわせて決めておくことである。
- 補完する情報を先に特定する。二段階開示は適用年度と翌年度に限られる。例えば、Scope3のように算定に時間のかかる項目を、補完の対象として取締役会に報告しておくことが考えられる。
- 推論過程の記載を作業に組み込む。将来情報とScope3には、推論の過程と社内手続の記載が求められる。例えば、算定に用いた前提を、監査役会と共有する手順を定めておくことが考えられる。
- 時価総額の区分を自社で確認する。3兆円以上は2027年3月期、1兆円以上3兆円未満は原則2028年3月期である。例えば、前事業年度末とその前4事業年度末の時価総額の平均(平均時価総額)を試算し、適用年度を確認しておくことが考えられる。
出典
- 金融庁「企業内容等の開示に関する内閣府令及び特定有価証券の内容等の開示に関する内閣府令の一部を改正する内閣府令」等の公布及びパブリックコメントの結果について(2026年2月20日、同年3月19日更新) https://www.fsa.go.jp/news/r7/shouken/20260220/20260220.html
- 同「別紙1」(意見募集の結果) https://www.fsa.go.jp/news/r7/shouken/20260220/01.pdf
- 同「別紙2」(内閣府令) https://www.fsa.go.jp/news/r7/shouken/20260220/02.pdf
- 関連記事:SSBJ開示は2027年3月期から段階適用──まず自社の「適用回」を確認する/「SSBJ基準に準拠」と書けるのはどんな場合か──基準委が一部準拠開示のハンドブックを更新
(ガバナンス・ダイジェスト編集部)