金融庁の企業会計審議会に設けられたサステナビリティ情報保証部会は、有価証券報告書に記載するサステナビリティ情報の第三者保証について、国際基準と整合した日本の基準のあり方を審議している。2026年5月25日の第1回、7月3日の第2回を終え、10月29日に第3回を開く。本稿は、第1・2回の資料と議事録から、事務局(金融庁)の提案と委員の意見の分かれ目を整理し、保証を受ける上場会社が基準の確定前に備える点を考える。本記事は、会議体の資料と議事録を読み解く「会議体・公表資料を読む」シリーズの1本である。
なぜ、この部会の議論を読むのか
背景には、2026年7月15日に成立した金融商品取引法等の改正法がある(注1)。第2回の事務局説明資料によれば、同法は、一定のプライム市場上場会社に、サステナビリティ基準委員会(SSBJ)が策定した開示基準(SSBJ基準)による開示と第三者の保証を義務付ける。保証を行う者は登録制で、監査法人のほか、要件を満たす監査法人以外の者も登録できる。
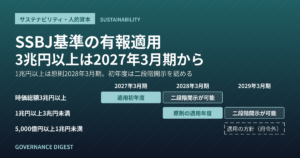
時期と範囲は図1のとおりである。第1回の資料が引く金融審議会のワーキング・グループ報告によれば、開示は、時価総額3兆円以上の会社が2027年3月期、1兆円以上3兆円未満が2028年3月期、5,000億円以上1兆円未満が2029年3月期から義務となり、保証は開示の翌年から始まる。3兆円以上の会社では2028年3月期が保証の初年度である。保証の範囲は、当初2年間は、スコープ1・2の温室効果ガス排出量、ガバナンス、リスク管理に限る。水準は限定的保証(注2)で、合理的保証への移行は行わないとされている。
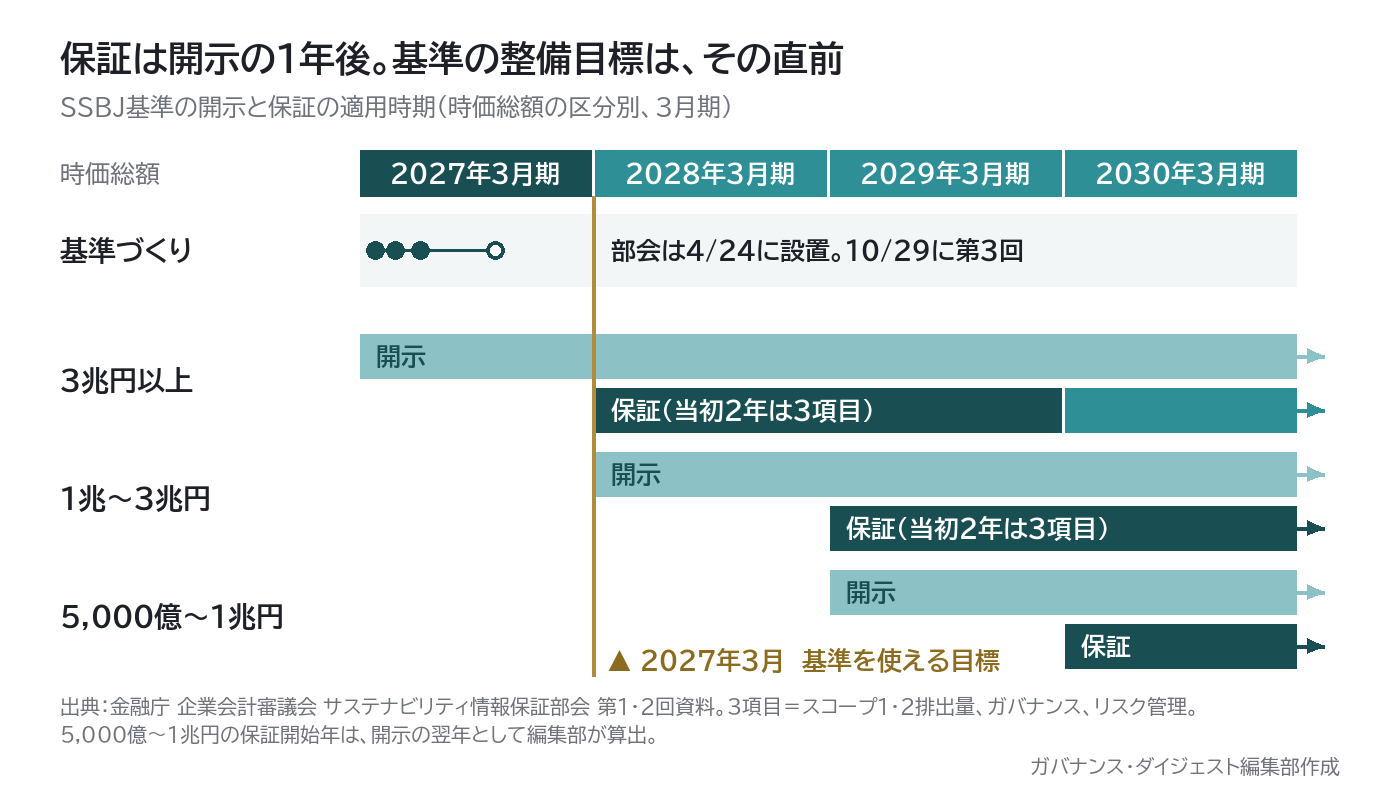

保証人が従う基準を決める場が、この部会である。部会は4月24日の企業会計審議会総会で設置され、審議結果を意見書にまとめる。国際基準とは、国際監査・保証基準審議会(IAASB)の保証基準(ISSA5000)と品質管理基準(ISQM1)、国際会計士倫理基準審議会(IESBA)の倫理・独立性基準(IESSA)である。事務局は、2028年3月期の義務化に間に合わせるため、2027年3月を目指して基準を利用可能にするとしている。
第1回(5月25日):国際基準と同等とし、調整する点に絞る
事務局は、国際基準を直接指定する方法では日本の実情に応じた対応が難しいとして、国際基準と同等な基準としつつ必要な調整を行う方針を示した。期限が限られるため、要求事項を一つずつ検討せず、意見書には、調整すべき点と、保証人が守る基本的な考え方の二つをまとめるとした。保証には自主規制機関がなく、監査法人以外も参入できるため、実務指針は当面、金融庁が日本公認会計士協会などと連携して策定する案も示した。
調整を検討する項目として、事務局は次の四つを挙げた。
- ガバナンスに責任を負う者:保証人が意思疎通する、会社側の相手方をどう定めるか。
- 部分保証:保証範囲が一部の項目に限られることに伴う、適用される基準と範囲の明確化。
- 審査:保証チームの重要な判断を、チーム外の者が評価する手続を基準で明示するか。
- 引継・共同保証:事務所の交代時の引継ぎや共同の実施の定めを、保証にも設けるか。
第2回の資料は、第1回の意見として、基準の期限を重視する意見と、スケジュールありきでは十分に審議できないまま保守的な方向に偏るおそれがあるとの意見を並べて載せている。後者は、サステナビリティ情報の保証は将来の情報や見積りが多く、財務諸表監査とは大きく異なると指摘した。
第2回(7月3日):骨子案が示され、論点ごとに意見が分かれた
骨子案:金融庁が基準を策定し、「一般に公正妥当と認められた基準」とはしない
事務局は意見書の骨子案を示した。基準は、国際基準と同等な基準に必要な調整を加えた、保証基準(JSSA5000)、品質管理基準(JSQM1)、倫理・独立性基準(JESSA)の3つで、金融庁が策定主体となる(図2)。土台は日本公認会計士協会が公表済みの実務指針5000で、監査法人以外も守れるよう修正する。保証人が守るのは基準だけで、意見書は新たな要求事項を定めない(注3)。
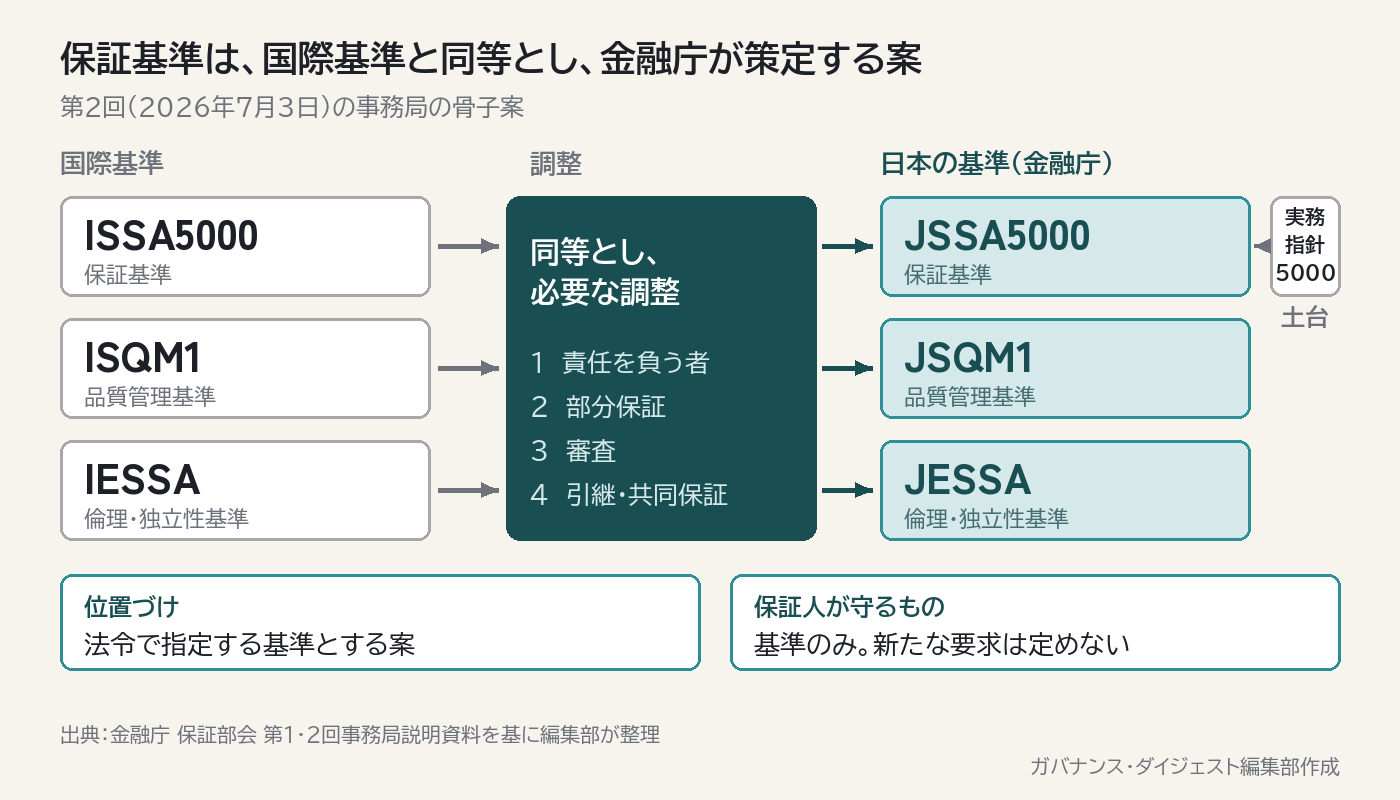

位置づけについて、骨子案は、新しい分野の保証は、監査基準のように一般に公正妥当と認められたところを要約した基準とは整理しにくいとして、法令で指定する基準とする。
意見が分かれた点
分かれたのは、位置づけ、ガバナンスに責任を負う者、審査・引継・共同保証、部分保証の4つである(図3)。
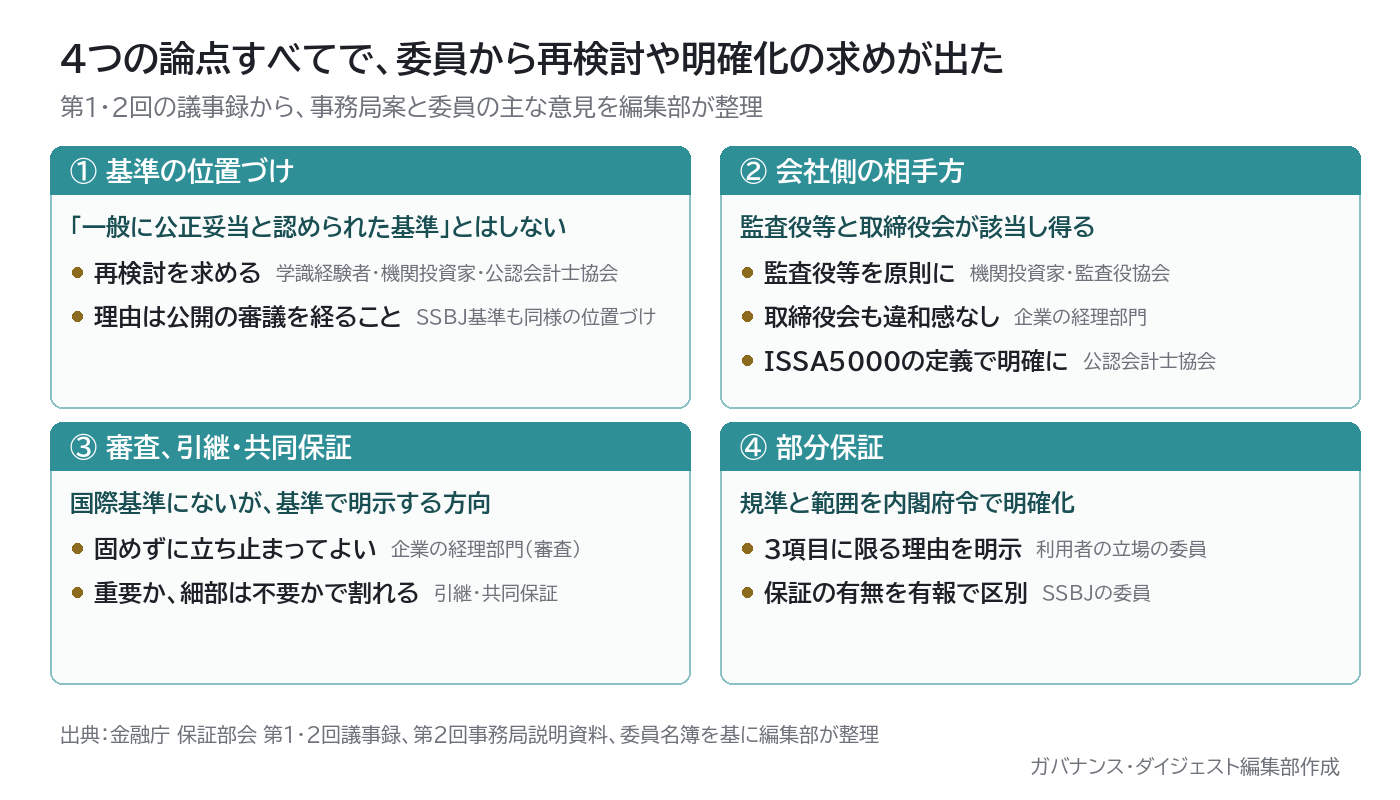
位置づけには、学識経験者、機関投資家、日本公認会計士協会の委員が、「一般に公正妥当と認められた基準」という表現の使用を再検討するよう求めた(注4)。基準の策定が公開の審議を経ること、SSBJ基準も同様の位置づけにあることが理由である。
最も割れたのは、ガバナンスに責任を負う者である。骨子案は、監査役等(監査役、監査役会、監査等委員会、監査委員会)と取締役会が該当し得るとし、保証人が適切な相手方を判断して依頼者とあらかじめ合意しておくことが考えられるとする。機関投資家と日本監査役協会の委員は、日本ではモニタリング型に特化した取締役会は多くなく、経営陣が過半数を占める会社が多いため、取締役会を含めると、経営者を監督する者を相手方とする趣旨に反するとして、監査役等を原則とするよう求めた。企業の経理部門の委員は、取締役会に触れることに違和感はなく、すべて監査役会とすることが適切かは疑問だと述べた。日本公認会計士協会の委員は、ISSA5000の定義(企業の戦略的方向性と説明責任を果たしているかを監視する責任を有する者)を意見書でも用い、経営者を監督する主体が該当すると明確にするよう提案した。
審査と引継・共同保証は、国際基準が要求していないが、骨子案は基準で明示する方向を示した。審査について、企業の経理部門の委員は、両論があるため、ここで固めずに立ち止まってもよいと述べた。引継・共同保証には、監査法人以外の参入を踏まえると重要だとする意見と、細部まで求める必要はないとする意見があった。
部分保証は、適用される規準と保証範囲の明確化を内閣府令で行うとされた。利用者の立場の委員は、当初2年の範囲を三つの項目に限った理由を意見書で明確にするよう求め、SSBJの委員は、保証を受けた情報と受けていない情報を有価証券報告書の中で区別して明記することを検討するよう求めた。事務局は、現時点で具体的な方向性はなく、検討すると答えた。事務局はまた、調整事項を除き、基準に独自の加除を行うことは基本的に考えていないと説明した。

第3回(10月29日)に向けて:決まっていないこと
第3回の開催通知(10月22日付)は、議事を事務局説明と討議とする。会議資料は、10月27日時点では掲載されていない。基準の確定までに決まっていない点は三つある(編集部の整理)。第一は位置づけで、複数の委員が、「一般に公正妥当と認められた基準とはしない」とする事務局案の再検討を求めた。第二は会社側の相手方で、取締役会を含めるかは割れたままだが、事務局案は保証人と依頼者の合意に委ねる形をとり、会社が自社の機関設計に応じて取り決める余地は残る。第三は基準の数で、協会の実務指針5000とJSSA5000は内容がほぼ同じになるため、複数の委員が、保証人が従う基準が二つになる混乱を避けるよう整理を求め、実務指針の適用停止や廃止が望ましいとの意見も出た。
実務への示唆
実務上のカギは、基準の細部の確定を待たず、議論の方向が見えている三つの点を前提に、2027年3月の基準確定までの準備を逆算することである。三つとは、保証人と向き合う社内の受け手、保証の対象外の記載との整合、保証人側の体制が固まる時期である。3兆円以上の会社では、基準が使えるようになる2027年3月が、保証の対象となる事業年度の開始(2027年4月)の直前にあたり、基準の確定後に動くと、保証人との取り決めと社内の体制づくりが同時に進むことになる。
- 保証人と向き合う社内の受け手を、自社の機関設計に合わせて先に決める。相手方は保証人と依頼者の合意に委ねられ、基準が確定しても会社が決める部分として残る。判断の軸は、執行から独立して、サステナビリティ情報の報告プロセスを監視できるかである。例えば、監査役会、監査等委員会、監査委員会を受け手とする場合は、サステナビリティ担当部門や内部監査部門から保証人への情報の流れと、保証人の計画や結果の報告を受ける時期を、年間の監査計画に組み込むことが考えられる。取締役会を受け手とする場合は、経営陣が過半数を占める構成への指摘を踏まえ、独立社外取締役が中心となる場で報告を受ける形が考えられる。
- 保証の対象外の記載も、保証人が読むことを前提に、有価証券報告書全体の整合を作成の段階で確かめる。第2回の資料によれば、対象外の情報は「その他の記載内容」として保証人が通読し、重要な相違がないかを検討する。サステナビリティ記載は、担当部門、IR部門、経理部門と作成する部署が分かれやすく、整合を確かめる者が決まっていない会社が多いのではないか(編集部の考え)。例えば、保証の対象となる三つの項目と、戦略や指標及び目標などの対象外の記載で、互いに参照している箇所を洗い出し、数値や表現の食い違いを確かめる部署と手順を決めておくことが考えられる。
- 保証人の体制が固まる時期から逆算して、費用と契約の前提を置く。審査や引継の要求が基準に入るかはまだ決まっておらず、第2回の資料に載る意見には、専門人材の単価が高く、この状態が続けば企業の大きな負担になるとの指摘もある。例えば、保証人の候補(現在の財務諸表監査人、認証機関など)と、基準の確定前から、保証範囲、証拠資料を出す時期、拠点別のデータ収集の範囲を協議し、費用の見積りは、審査を含む場合と含まない場合の双方で取ることが考えられる。契約には、基準の確定後に生じる差分を反映できる条項を置くことも考えられる。
注
- 改正法は、2026年4月10日に国会へ提出され、7月15日に成立した(金融庁「第221回国会における金融庁関連法律案」)。時価総額は、前期末から遡って過去5事業年度の末日における時価総額の平均で算定する(第1回資料)。時価総額1兆円未満の会社の保証の開始年は、開示の義務化の翌年として編集部が算出した。5,000億円未満の会社へのSSBJ基準の適用は、今後検討とされている。
- 限定的保証とは、実施した手続と入手した証拠に基づき、サステナビリティ情報が、全ての重要な点において、適用される規準に準拠して作成されていないと信じさせる事項が認められたかどうかを述べる形式の保証である(第1回資料)。実施する手続は、合理的保証より限られる。
- 第1回で「実務指針」と呼ばれていた保証基準等は、第2回で、保証基準(JSSA5000)、品質管理基準(JSQM1)、倫理・独立性基準(JESSA)と名称が改められた。本稿は、第1回の議論は「実務指針」、第2回以降は基準の名称で書いた。
- 委員の発言は、議事録から趣旨を要約し、委員名簿(2026年7月3日現在)の現職に基づく属性で記した。発言者を区別できない場合は「ある委員」とした。
出典
- 金融庁「企業会計審議会『サステナビリティ情報保証部会』議事録・資料等」(開催実績) https://www.fsa.go.jp/singi/singi_kigyou/hoshou/hoshou_index.html
- 金融庁 企業会計審議会第1回サステナビリティ情報保証部会 事務局説明資料(2026年5月25日) https://www.fsa.go.jp/singi/singi_kigyou/siryou/hoshou/20260525/02.pdf
- 同 国際サステナビリティ保証基準の概要説明資料(2026年5月25日) https://www.fsa.go.jp/singi/singi_kigyou/siryou/hoshou/20260525/01.pdf
- 同 第1回議事録(2026年5月25日) https://www.fsa.go.jp/singi/singi_kigyou/gijiroku/hoshou/20260525.html
- 金融庁 企業会計審議会第2回サステナビリティ情報保証部会 事務局説明資料(2026年7月3日) https://www.fsa.go.jp/singi/singi_kigyou/siryou/hoshou/20260703/01.pdf
- 同 委員等名簿(2026年7月3日現在) https://www.fsa.go.jp/singi/singi_kigyou/siryou/hoshou/20260703/02.pdf
- 同 第2回議事録(2026年7月3日) https://www.fsa.go.jp/singi/singi_kigyou/gijiroku/hoshou/20260703.html
- 金融庁「企業会計審議会第3回サステナビリティ情報保証部会の開催について」(2026年10月22日) https://www.fsa.go.jp/news/r8/singi/20261029.html
- 金融庁「第221回国会における金融庁関連法律案」 https://www.fsa.go.jp/common/diet/221/index.html
- 関連記事:SSBJ基準の有報適用、時価総額3兆円以上は2027年3月期から 初年度は二段階開示を認める(/ssbj-adoption-schedule-2026/)
(ガバナンス・ダイジェスト編集部)
見出し画像:(未定)。図:ガバナンス・ダイジェスト編集部作成(図2は金融庁の事務局説明資料をもとにした編集部の整理)