M&A仲介大手の日本M&Aセンターホールディングス(東証プライム、2127。以下「日本M&A」)は10月30日、2024年12月と2025年12月に実施した中間配当が会社法の定める分配可能額(注1)を超えていたことについて、第三者委員会から調査報告書を受領したと開示した。超過額は2回の合計で約9億円にのぼる。一方で第三者委員会は、各年の9月30日を臨時決算日とする臨時計算書類(注2)を作成し、必要な監査と承認を経ていれば、2回とも同じ金額の配当を、それぞれ約81億円、約62億円の余裕をもって実施できたと試算している。配当に回せる財源はあったのに、臨時決算という手続を欠いたために、法の定めを超えた配当になったということだ。
報告書を読んで目に留まるのは、原因が計算の誤りではない点である。分配可能額を確認する仕事が誰の職務としても決まっておらず、配当に関わった人の多くが「別の誰かが見ている」と考えていた。こうした構造は、純粋持株会社で、配当を決算発表の手続の中で決めている会社であれば、同じように存在しうるのではないか。本記事では、報告書の事実認定を整理したうえで、他の上場会社の配当の決め方に引き寄せて何が言えるかを考える。
本記事は、第三者委員会や役員責任調査委員会などの調査報告書を全文から読み解くシリーズ「第三者委員会報告書を読む」の1本である。
超えたのは、連結ではなく親会社単体の分配可能額
日本M&Aは2021年10月に、事業を子会社の日本M&Aセンターに承継させて持株会社体制へ移行した。この分割で、親会社単体の繰越利益剰余金は約132億円減少している。以後、親会社単体の収益の大半は、子会社からの受取配当金と経営指導料である。
配当の財源になる分配可能額は、親会社単体の貸借対照表をもとに計算する。会社法461条の分配可能額は、配当を行う株式会社そのものの剰余金から計算する規制であり、連結ベースの純資産や利益は関係しない。したがって、純粋持株会社に限らず、グループ経営をするすべての会社で、親会社が配当できるのは親会社単体の財源の範囲である。純粋持株会社で問題が大きくなりやすいのは、親会社単体の収益が子会社からの配当と経営指導料にほぼ限られ、連結で見える利益と単体の財源の時期や額がずれやすいからである。中間配当の時点で使えるのは、原則として前事業年度末の剰余金から自己株式の帳簿価額などを差し引いた額であり、その事業年度の利益を算入するには、臨時計算書類を作成し、監査と承認を受けなければならない(注2)。日本M&Aは例年6月に子会社から配当を受け取っていたが、これは年度末の決算を経て初めて翌事業年度の分配可能額に入る。結果として、各年の中間配当は、前期末の分配可能額から同じ年の6月に実施した期末配当を引いた残りの範囲でしか行えなかった。他方、連結の純資産は400億円台で推移していた。
二つの中間配当の数字を並べると、次のとおりである(報告書第3)。
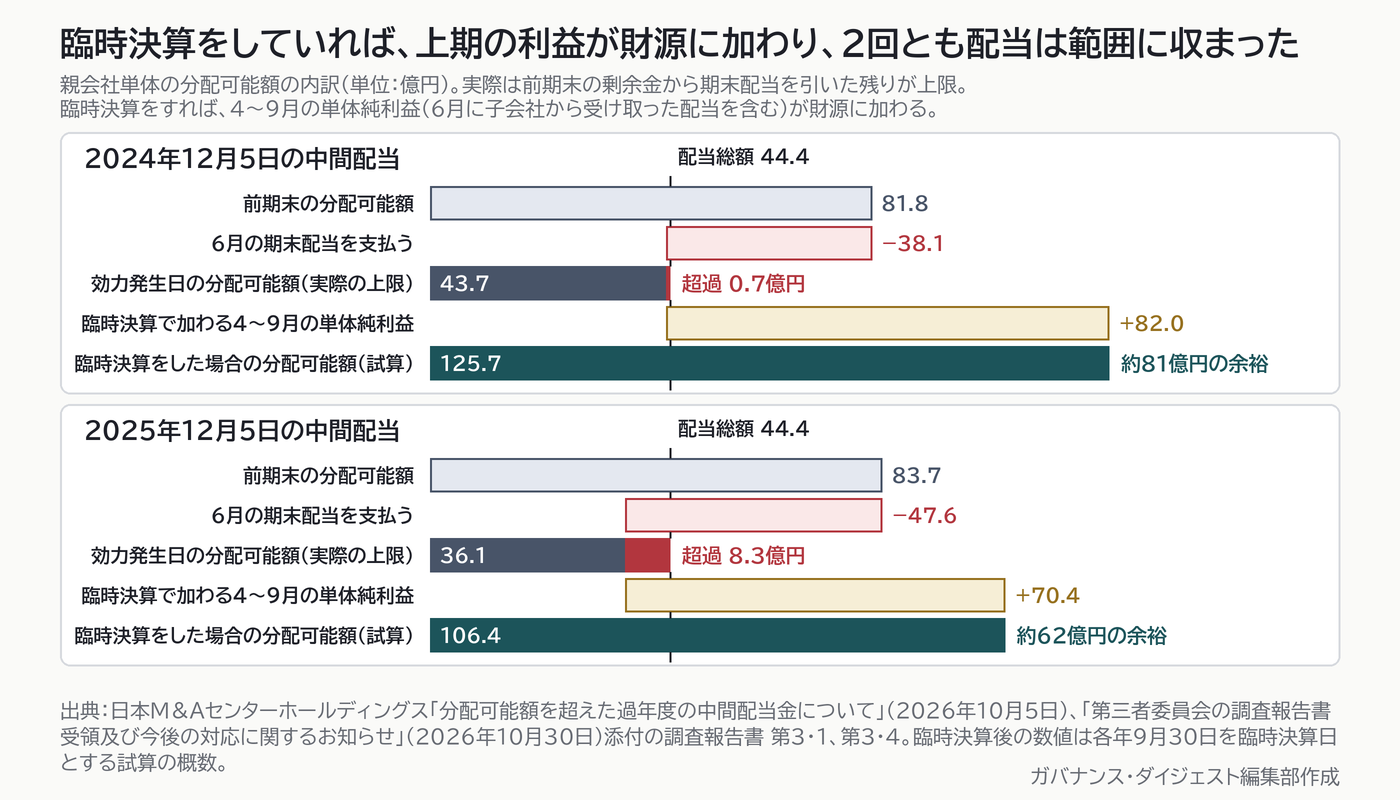
2024年12月5日効力発生の中間配当は、総額が4,441,152,338円、効力発生日の分配可能額が4,369,424,127円で、超過は71,728,211円。2025年12月5日効力発生の中間配当は、総額が4,442,535,118円、分配可能額が3,609,296,711円で、超過は833,238,407円。1株当たりの配当額はいずれも14円(普通配当11円、特別配当3円)だった。会社が10月5日に公表した分配可能額の推移によれば、前期末の分配可能額(1回目は81.8億円、2回目は83.7億円)から、同じ年の6月に実施した期末配当(それぞれ38.1億円、47.6億円)などを差し引いたものが、中間配当時点の分配可能額である。2回目の超過が大きかったのは、6月の期末配当が1回目より約9.5億円大きかったためだ。
臨時決算をしていれば、何が変わったのか。報告書の試算では、各年の9月30日を臨時決算日とすると、4月から9月までの親会社単体の純利益は、1回目が約82.0億円、2回目が約70.4億円あった。この上期の純利益には、6月に子会社から受け取った配当が含まれる。臨時計算書類を作成し、監査等委員会と会計監査人の監査と取締役会の承認を経ていれば、この期間の利益を分配可能額に加えることができ(注2)、効力発生日の分配可能額は1回目が約125.7億円、2回目が約106.4億円になる。配当総額はどちらも約44.4億円なので、報告書は、2回の中間配当はいずれも分配可能額の範囲内で実施できたとしている(図1)。確認すべき数字は、臨時計算書類の損益計算書に載る上期の当期純利益と、それを加えた後の分配可能額であり、臨時決算を行わない限り、前期末の剰余金から期末配当を引いた残りが上限のままだった。
超過は、会計監査人の有限責任監査法人トーマツから2026年9月30日に指摘を受けて判明した。会社は10月5日に事実を公表し、10月7日の取締役会決議(書面決議)で第三者委員会を設置している。なお、中間配当の後に実施した1株に満たない端数の買取り4件(買取価額の総額18,451円)も分配可能額を超えており、報告書は、同じ原因によるものとして調査の対象に含めている。
調査の枠組みと限界
第三者委員会は、湊総合法律事務所の弁護士4名(委員長は湊信明氏)と、監査法人アヴァンティアの公認会計士1名で構成された。会社の説明では、各委員は会社との間に特別の利害関係がない。調査期間は10月8日から10月28日までの3週間である。
調査の方法は、取締役会議事録、監査等委員会議事録、取締役会規程などの社内規程、2021年3月期以降の親会社単体の計算書類の精査と、ヒアリングだった。ヒアリングの対象は、2回の配当のいずれかの取締役会決議に加わった取締役(監査等委員である取締役を含む)が合わせて14名(逝去した元取締役1名を除く)と、財務経理部を中心とする職員4名の、計18名である。トーマツには筆頭業務執行社員に対して事実関係を文書で照会したが、第三者委員会は、有効な回答を得られなかったとしている。
報告書を通して読んでも、調査の限界を述べた節は置かれていない。読み手としては、少なくとも次の点を割り引いて読む必要がある。まず、会計監査人が配当の適法性をどう見ていたかは、会社側の資料に記載がないことと、トーマツから回答がなかったことの範囲でしか分からない。次に、責任についての結論は、民事責任は「ないと断ずることはできない」にとどまり、法的な責任の有無を確定したものではない。最後に、調査期間は3週間で、聴取の対象が決議に関与した取締役等と財務経理部の職員に限られ、会計監査人は文書照会にとどまっている。
財源を確かめる機会は、各年に二度あった
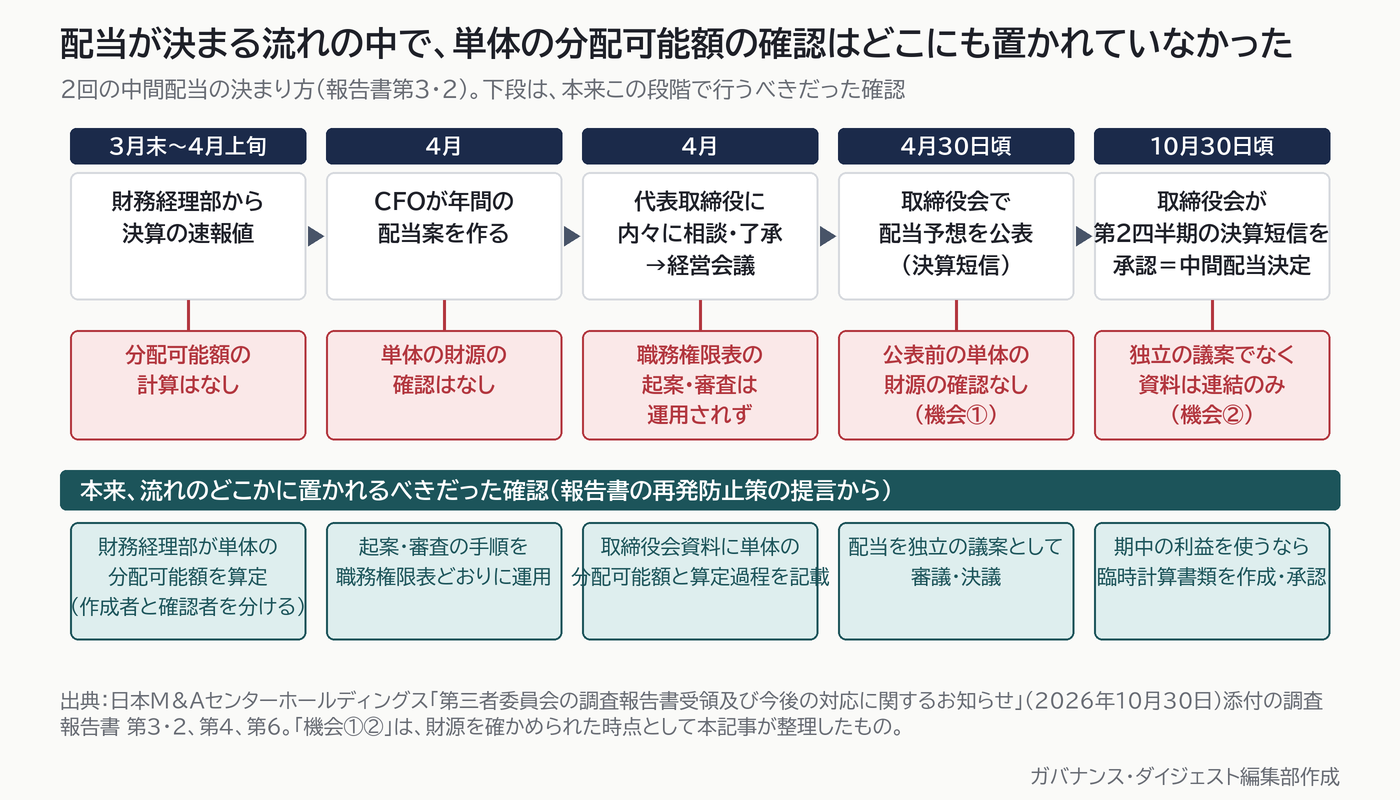
報告書が示す配当の決まり方は、次のとおりである。事業年度が終わる3月末から4月上旬に、財務経理部から決算の速報値が上がると、CFOが年間の配当案を作り、代表取締役に内々に相談して了承を得て、経営会議に諮る。4月30日頃の取締役会で決算短信の配当予想として公表し、年間の配当額を概ね中間と期末に分けて、それぞれの1株当たり配当額が決まる。10月30日頃の取締役会では、第2四半期の決算短信を承認する形で中間配当が決まり、基準日は9月30日、効力発生日は12月5日だった。
財源を確かめる機会は、したがって各年に二度あったと整理できる。年間の配当予想を公表する4月と、中間配当を決議する10月である。どちらの機会にも、分配可能額の計算は行われなかった(図2)。
その前段にも、財源が細っていく経緯があった。日本M&Aは2022年7月に配当方針を変更し、配当性向の目標水準を、従来の約40%から、2023年3月期から2027年3月期までは約60%に引き上げた。2024年3月期には、自己株式を計139億9998万円取得している。この取得も分配可能額の範囲内で行われたが、2024年2月の最終受渡しの時点で、親会社単体の分配可能額の残りは約3.1億円だった。株主還元の水準が上がり、同じ財源を自己株式の取得と配当が分け合う状況の中で、単体の財源の制約を計画に反映する人がいなかったことになる。
誰も確認しなかったのは、なぜか
報告書が挙げる発生原因は四つある。これを、財源の確認がどこで抜け落ちたかという順に並べ直すと、次のようになる。
一つめは、見ていた数字が連結だったことである。CFOと財務経理部長は、連結の純資産が潤沢であることから、配当の財源に問題が生じるとは考えていなかった。ほかにも複数の取締役が連結数値を前提に考え、親会社単体が財源であることには思いが及ばなかったと述べている。決算短信の承認時に配られた取締役会資料にも、連結の数値しか載っておらず、取締役らが分配可能額を判断できる資料ではなかった。
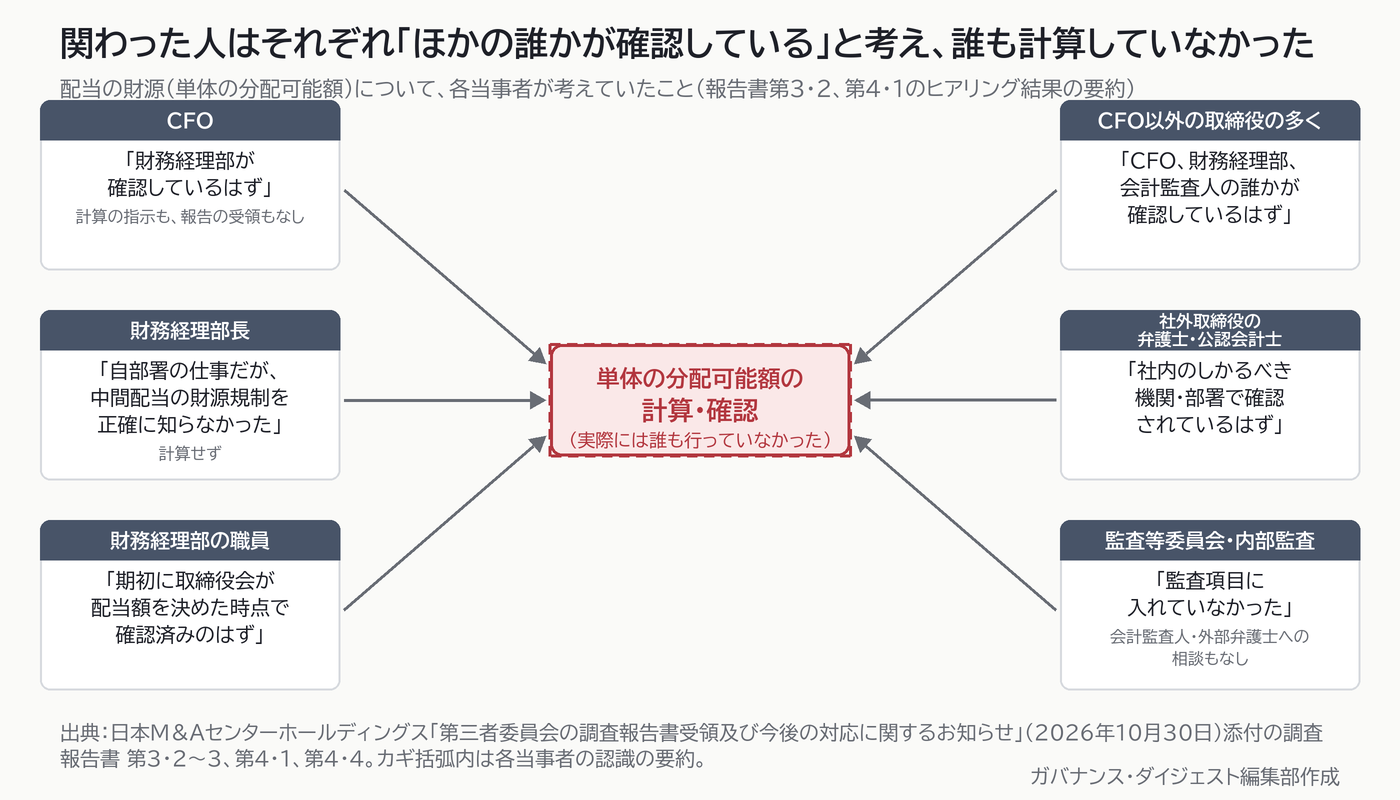
二つめは、知識の不足である。報告書は、ヒアリングの結果として、CFOと財務経理部長は、配当に法令上の財源の上限があることと、その計算で自己株式の帳簿価額を差し引くことは知っていたが、中間配当の時点では前期末の剰余金しか使えず、期中の利益を使うには臨時計算書類の作成と承認の手続が必要であることは知らなかったと認定している。当時の取締役のほとんども、この点の知識を持っていなかった。その他の業務執行取締役の多くは、「配当には何らかの上限がある」という一般的な認識にとどまっていた。社外取締役と監査等委員には弁護士と公認会計士が含まれており、いずれも財源規制の存在は認識していたが、分配可能額の確認は「社内のしかるべき機関・部署」で行われていると考えていた。
三つめは、配当が独立の議案として審議されなかったことである。2回とも、中間配当は第2四半期の決算短信の承認をもって決定された。議案は決算短信の承認として担当の専務取締役の名で付され、議長の指名を受けたCFOが、決算短信の財政状態、配当の状況、業績予想を読み上げて承認を得ている。決算短信には1株当たりの配当額と支払開始予定日が記載され、基準日は定款で定められているため、配当総額は基準日の株式数で一義的に決まる。報告書はこれをもって、剰余金の配当に関する事項の決定があったと認定した。ただ、取締役会で配当の財源や分配可能額が指摘や議論の対象になったことはなく、配当をめぐる議論は、増配をどこまで進めるかという株主還元の水準が中心だった。
四つめは、確認が誰の仕事かが決まっていなかったことである。会社の職務権限表は、中間配当を、本部長が起案し、代表取締役と経営会議が審査し、取締役会が承認すると定めていた。ところが実際には、稟議書は作られず、本部長は起案に関与せず、財務経理部が管掌役員であるCFOの指示のもとで資料を作っていた。CFOは財務経理部が確認していると考えていたが、計算を指示したことも、報告を受けたこともない。財務経理部長は、原則として自部門の業務だとの認識を述べつつ、中間配当の財源規制を正確に知らなかったので計算しなかった。財務経理部の職員の一人は、期初に取締役会が配当の予定額を決める時点で、財源の適法性は確認済みだと思っていた。しかも財務経理部は取締役会の事務局も担っていたため、配当の資料を作る部署と、それを取締役会に上げる事務局が同じだった(図3)。
確認できる立場にあった他の機関も動いていない。監査等委員会の監査計画は取締役会の決議内容の妥当性や取締役の法令・定款遵守を監査の範囲に掲げていたが、2024年度と2025年度に、中間配当の財源や手続が具体的な監査項目になった形跡はなく、内部監査でも同様だった。会計監査人であるトーマツに分配可能額の範囲内かを確認したことはなく、外部の弁護士に適法性を相談したこともない。
責任は「ないと断ずることはできない」が、追及は見送られた
刑事責任について、報告書は、賛成した取締役が超過を認識しながら配当を実施したという事実は認められないとして、故意犯である会社法963条5項2号の罪は成立しないとした。
民事責任のほうは、判断の幅がある。会社法462条は、分配可能額を超えた配当について、配当の職務を行った業務執行者や、議案を提案した取締役、決議に賛成した取締役に、配当した金額を会社に支払う義務を課している。この義務は連帯であり、免れるには、自分が注意を怠らなかったことを取締役の側で証明しなければならない(注3)。報告書は、あらゆる業務の適法性を各取締役が取締役会でチェックするのは事実上不可能だとしつつ、上場企業が分配可能額の規制に違反した事例が、最初の配当の決定時から遡って7年間に少なくとも7件あり、報道で広く取り上げられたものもあることを指摘した。想定外の違反とは言いにくく、純粋持株会社になった以上、財源が親会社単体の剰余金に限られると自覚すべきだった。しかも会社には検証体制そのものがなく、取締役が体制の有無を確かめることが困難だった事情も見当たらない。そのため、責任がないと断ずることはできないと結論した。
一方で、責任追及の要否については、次の四つの事情を総合すると、追及しないと判断することも不合理とまでは言えないとした。(1)超過を認識しながら会社の財産を減らしたわけではなく、悪質性は高くない。(2)臨時計算書類を作成していれば範囲内で実施できたので、債権者らへの実質的な影響は限定的と評価できる。(3)会社が再発防止策に積極的に取り組んでいる。(4)現任の取締役が固定報酬の月額10〜30%を1〜3か月返納すると申し出ている。名目上の責任額は、2回の中間配当の総額約88.8億円である。
会社は10月30日、これを受けて、取締役の責任を追及する訴えを提起しないと、監査等委員会で決めた。株主に支払った配当金の返還も求めない。報酬の自主返納は、10月21日の取締役会で受理している。ここに報告書が一つ留保を付けた。責任追及の判断主体である監査等委員会の委員長と常勤監査等委員が、2回の配当の決議時に在任していたため、判断の過程と理由を株主に丁寧に説明することが望まれる、という指摘である(注4)。
ガバナンス上の論点
ここからは報告書の認定ではなく、報告書を読んで見えてくる論点である。
一つめは、純粋持株会社の配当が、連結の財務力とは別の原理で制約されることだ。日本M&Aは持株会社への移行で単体の剰余金を約132億円減らしたうえで、配当性向の目標を約60%に引き上げ、大規模な自己株式の取得も行った。子会社から受け取る配当は、翌期の財源になるまで時間差がある。連結で余裕のある会社でも、親会社単体で見れば、中間配当が臨時決算を前提にしなければ成立しない年が生じうる。
二つめは、規程があっても、運用されなければ確認者はいないことである。職務権限表は起案する人と審査する人を定めていたが、起案者のはずの本部長は関与せず、実質的な起案はCFOの指示で財務経理部が行い、その財務経理部が取締役会の事務局でもあった。資料を作る部署と、取締役会に上げる部署が同じでは、点検の機会が内部に生まれない。
三つめは、再発防止策が監査等委員会に事前確認を求めている点である。報告書は、取締役会の決議に先立ち、監査等委員会で分配可能額規制への違反の有無を確認するフローの構築を提言した。ただ、監査等委員会が個々の配当を事前に確認する立場に立つと、監督する側が執行の個別の判断に直接関与することになる。自分が事前に確認した配当について、のちに違反が見つかったとき、監査等委員会はその責任追及の要否を判断する主体でもある。自ら関与した判断を、自らが事後に監督する形になり、監督と執行を分けるという機関設計の考え方と相いれない。今回の報告書が、責任追及の要否を判断する監査等委員会の委員長と常勤監査等委員が配当の決議時に在任していたことを理由に、判断の過程と理由を株主に丁寧に説明するよう求めたのも、判断する側が当事者を兼ねている点を問題にしたものである。事前確認のフローは、この同じ問題を、次の配当から仕組みとして抱え込むことになる。
実務への示唆
実務上のカギは、配当の財源の確認を、配当を決議する日ではなく、配当予想を公表する前に、親会社単体の数値で済ませておくことである。日本M&Aでは、年間の配当水準が4月の配当予想で先に決まり、10月の取締役会は、すでに公表された水準を決算短信の承認に載せる場になっていた。10月の時点で財源の不足に気づいても、公表済みの予想を引き下げる判断が必要になるため、気づく仕組みを決議の日に足しても働きにくいとみられる。
1 配当予想を公表する前に、単体の財源の割付表を作る。考え方は、年間の配当水準を連結の利益で決めたあとで、それを、中間配当、期末配当、自己株式の取得の三つに、単体の分配可能額から割り付けることである。例えば、持株会社であれば、前期末の分配可能額、6月に受け取る子会社配当の時期と額、期末配当と自己株式取得の予定額、中間配当を前期末の残りで賄えるか、賄えない場合に臨時決算を行うか、を一枚に並べる。日本M&Aでは、2024年3月期に自己株式を取得した後、単体の分配可能額の残りが約3.1億円まで下がっていた。その後の2回の中間配当は、前期末の分配可能額から6月の期末配当を引いた額を、続けて超えている。臨時決算を行うのであれば、臨時計算書類は監査等委員会と会計監査人の監査、取締役会の承認が必要で、場合によっては株主総会の承認も要るため(注2)、年間の日程に組み込む負担が生じる。その負担と引き換えに、日本M&Aの事案では、臨時決算をしていれば約81億円、約62億円の余裕が生じたと第三者委員会は試算している。
2 配当を、決算の承認とは別の議案として決議し、単体の数値を添える。独立した議案になると、議長が「この配当を決める」と宣言し、出席者が財源を問う場面が生まれる。例えば、日本M&Aは10月30日の取締役会で、2027年3月期の中間配当(1株当たり14円、総額4,493,187,062円)を、決算短信の承認とは別の独立した議案として決議し、効力発生日の分配可能額の範囲内であることを確認したと開示した。この運用が定着するかは、次の配当の決議が終わらないと分からない。
3 確認する人を、資料を作る人とは別に、一人に特定する。ここで考えどころなのは、誰に担わせるかである。取締役会事務局が資料の作成部署と同じであれば、その事務局に確認させても点検にはならない。かといって、監査等委員会に個々の配当の事前確認を担わせると、前節のとおり、監督する側が執行の判断に関与し、後の責任判断で当事者を兼ねることになる。例えば、経理とは別の法務やコンプライアンスの担当者に分配可能額の確認を割り当てる、決議前に外部の弁護士の意見を取る、といった設計が考えられる。報告書も、外部専門家の確認を、必要に応じて受けることを提言している。
4 責任の取り方は、法的な責任と経営上の責任を分け、返納が何に対する責任なのかを説明できるようにする。今回の事案では、会社法462条の支払義務という法的な責任と、役員報酬の自主返納という経営上の責任の取り方が並んで出てきた。報告書は、返納によって「僅かながらも、会社財産の一部の回復が見込まれる」と述べ、これを責任追及を見送る判断の材料の一つにしている。名目上の責任額約88.8億円に対し、月額報酬の10〜30%を1〜3か月返納する案が、どの責任に対応するのかは、報告書からは読み取れない。判断主体の監査等委員会に説明責任を求める留保が付いた以上、同種の事案を抱える会社は、責任追及の要否の判断を、決議に加わった委員とは別の立場(社外の専門家の意見や、当事者を除いた議論)でも検討できる形にしておくことが現実的だろう。
同じ10月には、コンセック(東証スタンダード、9895)も、2025年3月期の期末配当が分配可能額を超えていたとして、外部調査委員会を設置している。こちらは超過額が4,700万円で、問題になったのは取締役会の決議を経て株主総会で承認された期末配当である。日本M&Aと同じく会計監査人の指摘で判明しており(注5)、株主総会の承認を経た配当でも、財源の確認が行われるとは限らないことを示す。報告書で見えた構造が同社に当てはまるかは、調査の結果を待つ必要がある。ただ、分配可能額の超過を一社に固有の事故ではなく、確認者を置いていない会社で起こりうる事象として読むほうが、実務には近い。
注
- 分配可能額 会社法461条1項は、剰余金の配当などで株主に交付する金銭等の帳簿価額の総額が、その行為の効力発生日における分配可能額を超えてはならないと定める。分配可能額は、同条2項に基づき、剰余金の額(最終事業年度の末日時点)に、臨時計算書類の承認を受けた場合の期間の利益などを加え、自己株式の帳簿価額などを差し引いて計算する。本記事の数字は、報告書の記載による。
- 臨時計算書類 会社法441条は、臨時決算日における貸借対照表と、事業年度の初日から臨時決算日までの損益計算書を、臨時計算書類として作成できると定める。会計監査人設置会社である監査等委員会設置会社では、監査等委員会と会計監査人の監査を受け(同条2項)、取締役会の承認を受ける(同条3項)。さらに、同条4項は、一定の要件に当てはまらない場合には株主総会の承認も要すると定める。承認を受けた臨時計算書類の期間の利益は、分配可能額に加えることができる(461条2項2号)。
- 会社法462条 同条1項は、分配可能額を超える配当をした場合に、金銭等の交付を受けた者と、その行為に関する職務を行った業務執行者や議案を提案した取締役が、会社に対して連帯して、交付された金銭等の帳簿価額に相当する金銭を支払う義務を負うと定める。同条2項は、業務執行者や議案提案取締役が、職務を行うについて注意を怠らなかったことを証明したときは、義務を負わないと定める。報告書は、配当の決定を行った取締役会で賛成した取締役を、462条1項6号ロ、会社法施行規則116条15号、会社計算規則159条8号・161条の定めにより、この義務を負いうる者として整理している。同条3項は、この義務を原則として免除できないと定める(分配可能額を限度とする免除に総株主の同意がある場合を除く)。報告書と会社の開示には、同条3項(義務の免除)や、業務執行者から株主への求償(463条1項)に関する記載はない。この点の法的な評価は、本記事では扱わない。
- 責任追及の訴えの提起 監査等委員会設置会社が取締役に対して訴えを提起する場合は、監査等委員が当事者である場合を除き、監査等委員会が選定する監査等委員が会社を代表する(会社法399条の7第1項2号)。
- コンセックの開示 株式会社コンセック「分配可能額を超えた剰余金の配当に関する調査委員会設置のお知らせ」(2026年10月15日)。2025年5月14日の取締役会決議、同年6月25日の第58回定時株主総会で承認された2025年3月期の期末配当が、会計監査人の有限責任監査法人トーマツの指摘により、分配可能額を超えていたことが判明したとして、弁護士2名と公認会計士1名からなる外部調査委員会を設置した。超過額は4,700万円(開示の表記は47百万円)で、株主に対して返還を求めない。
出典
- 株式会社日本M&Aセンターホールディングス「第三者委員会の調査報告書受領及び今後の対応に関するお知らせ」(2026年10月30日、添付「調査報告書」〔第三者委員会、令和8年10月30日〕を含む)、TDnet
- 株式会社日本M&Aセンターホールディングス「分配可能額を超えた過年度の中間配当金について」(2026年10月5日)、「分配可能額を超えた過年度の中間配当金に関する第三者委員会設置のお知らせ」(2026年10月8日)、TDnet
- 株式会社コンセック「分配可能額を超えた剰余金の配当に関する調査委員会設置のお知らせ」(2026年10月15日)、TDnet
- 会社法(e-Gov法令検索)441条、461条、462条、463条、399条の7
見出し画像:Pexels(Towfiqu barbhuiya)の写真をもとにガバナンス・ダイジェスト編集部作成
(ガバナンス・ダイジェスト編集部)