日本の上場会社が選べる機関設計は三つあるが、監督と執行を最もはっきり分ける指名委員会等設置会社を選ぶ会社は、東京証券取引所(以下「東証」)の2024年7月の集計で全体の2.5%(95社)にとどまり、2017年以降は2%台で横ばいが続いている(注1)。この機関設計が広がらない理由はどこにあり、法務省の法制審議会会社法制(株式・株主総会等関係)部会(以下「部会」)で検討されている会社法改正案は、その理由をどこまで取り除くのか。この記事では、東証の集計、日本取締役協会の提言、部会の資料を読み、直近の移行例であるTDK(東証プライム、6762)の開示も手がかりにして考える。結論を先に言えば、改正案が取り除くのは、移行を妨げてきた三つの要因のうち一つにとどまる。増えるとしてもその増え方は緩やかで、社外取締役をすでに厚く置いているプライム市場の大企業が中心になるとみられる。
三つの機関設計と、この10年の移り変わり
会社法が上場会社に認める機関設計は、監査役会設置会社、監査等委員会設置会社、指名委員会等設置会社の三つである。監査役会設置会社は、取締役会とは別に監査役会を置き、監査役が取締役の職務を監査する伝統的な形である。監査等委員会設置会社は2015年施行の会社法改正で設けられた形で、監査役を置かず、取締役3人以上(過半数は社外取締役)で構成する監査等委員会が監査を担う。指名委員会等設置会社は、2002年の商法改正で委員会等設置会社として設けられた形(2003年施行、2015年施行の改正で現在の名称)で、指名・監査・報酬の三つの委員会を必ず置き、それぞれ取締役3人以上で組織して過半数を社外取締役とし、業務の執行は取締役ではなく執行役が担う(会社法第400条、第402条)。三つのうち、監督する側(取締役会と委員会)と執行する側(執行役)を制度として最も明確に分けるのが、指名委員会等設置会社である。
この10年の移り変わりを東証の「コーポレート・ガバナンス白書2025」(以下「白書」)で見ると、変化は監査役会設置会社から監査等委員会設置会社への移行に集中している。2024年7月12日時点の内国上場会社3,831社のうち、監査役会設置会社は55.2%(2,115社)、監査等委員会設置会社は42.3%(1,621社)、指名委員会等設置会社は2.5%(95社)である。2017年には監査役会設置会社が75.3%、監査等委員会設置会社が22.6%だったので、7年間で監査等委員会設置会社が約20ポイント増え、その分だけ監査役会設置会社が減った計算になる。この間、指名委員会等設置会社は2.1%から2.5%へと、ほとんど変わっていない(図1)。
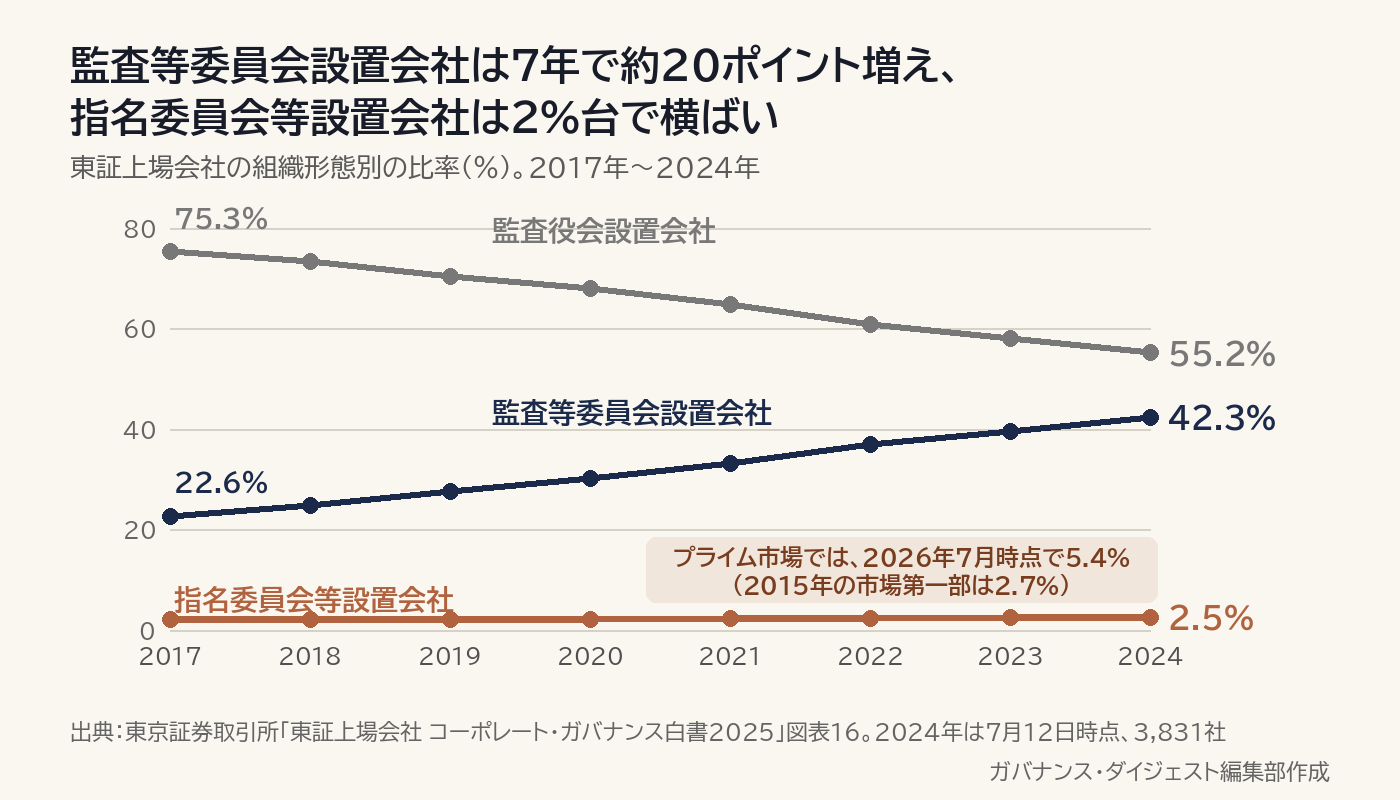
監査等委員会設置会社だけが増えた理由は、社外取締役を増やす要請に、取締役会の形を大きく変えずに応えられる点にあるとみられる。白書は、2021年のコーポレートガバナンス・コード(以下「CGコード」)の改訂でプライム市場上場会社に求める独立社外取締役の数が2人以上から3分の1以上に引き上げられたことを主な要因に挙げ、監査役会設置会社が監査等委員会設置会社へ移行し、それまで独立社外監査役だった人を監査等委員である独立社外取締役として選任した可能性があると述べている。監査等委員会設置会社では、社外取締役が監査等委員を兼ねるので、監査役を取締役に置き換えるだけで社外取締役の数を増やせる。これに対して指名委員会等設置会社へ移るには、三つの委員会に社外取締役を配置し、執行役の制度を新たに設けなければならない。要請に応えるだけであれば、変更の小さい監査等委員会設置会社で足りたということである。
規模別に見ると様子が異なる。東証が2026年7月14日時点のコーポレート・ガバナンス報告書で集計した結果では、プライム市場上場会社の5.4%が指名委員会等設置会社で、2015年(当時の市場第一部)の2.7%から倍になった。同じ集計で、資本効率や時価総額などを基準に選ばれる400銘柄の株価指数、JPX日経インデックス400の構成銘柄に限ると10.9%である(注1)。市場全体では少数でも、大企業ほど採用する傾向がはっきりしている。10月30日に監査役会設置会社から指名委員会等設置会社への移行を発表したTDKも、この傾向に沿う一例である。同社の開示によると、移行の目的は、取締役会を「より実効性の高いモニタリングボード」、つまり業務の執行ではなく監督と中長期の経営戦略の議論に重点を置く取締役会にすることと、取締役会から執行役へ大幅に権限を委譲することにある。2027年6月の定時株主総会で承認されることが条件で、定款変更案や移行後の役員体制は決まり次第公表するとしている。
法定の指名委員会は、取締役会が覆せない
指名委員会等設置会社が増えない理由を考えるうえで、先に整理しておきたいのは、「指名委員会」という名前の会議体には法定のものと任意のものがあり、両者の権限が異なることである。法定の指名委員会は、指名委員会等設置会社だけに置かれ、株主総会に提出する取締役の選任・解任議案の内容を決定する(会社法第404条第1項)。取締役会はこの決定を変更できない。株主総会の招集と議題は取締役会が決めるが(同法第416条第4項第4号・第5号)、取締役の選任・解任議案の内容だけは指名委員会の専決事項であり、取締役会はその内容のまま会社提案として株主総会に出すほかない。任意の指名委員会は、監査役会設置会社や監査等委員会設置会社が取締役会の諮問機関として置くもので、法律上の権限はなく、取締役会に答申や助言をするにとどまる。CGコードは、独立社外取締役が取締役会の過半数に達していない監査役会設置会社と監査等委員会設置会社に対して、独立社外取締役を主要な構成員とする任意の指名委員会・報酬委員会を置くよう求めており(補充原則4-10①)、東証の集計ではプライム市場上場会社の87.2%が任意の指名委員会を置いている(2026年7月14日時点)。指名について社外取締役が関与する仕組みは、すでに大半の会社にある。指名委員会等設置会社への移行とは、その関与を「取締役会が覆せない決定」に格上げし、あわせて執行役の制度を設けることを意味する。
この違いを踏まえて、日本取締役協会の研究会が2025年1月の提言で挙げた、指名委員会等設置会社が選ばれにくい三つの理由を読むと、それぞれの重さが見えてくる。第一は、社外取締役の人材である。三つの委員会はそれぞれ3人以上で過半数が社外取締役、監査委員は執行役や業務執行取締役を兼ねられないので、委員会を担える経験を持つ社外取締役を複数確保しなければならない。第二は、法定の指名委員会の権限が、米国の上場会社と比べて強すぎることである。前述のとおり、取締役会の多数が別の考えを持っていても、指名委員会が決めた候補者を会社提案から外す法的な手段がない。提言は、法定の権限が選任・解任議案の決定に限られ、CEOの選定は取締役会の権限であるにもかかわらず、指名委員会が人事全般を握るかのような誤解が実務にあり、それが移行をためらわせているとも指摘している。第三は、制度の硬直性である。三つの委員会の設置が強制され、権限も法定されていて定款でも変えられないので、会社の実情に合わせた設計ができない。この三つは、移行のコストが高いこと(第一)、移行後に取締役会が指名を制御できなくなること(第二)、途中で設計を変えられないこと(第三)と言い換えられる。
なぜこれほど指名委員会に権限を集めたのか。部会の資料によれば、2002年(平成14年)の制度創設当時は、社外取締役が過半数を占める取締役会を設けることが現実的でなかったため、社外取締役が過半数を占める小さな委員会に強い権限を持たせることで、取締役会全体の独立性の不足を補ったという経緯がある。社外取締役が過半数の取締役会が珍しくなくなった現在、指名委員会の判断を常に優先させる必要性は下がっている、というのが部会資料の整理である。
海外では、指名委員会が候補を推薦し、取締役会が決める
第二の「権限が強すぎる」とは、何と比べてのことだろうか。米国と英国の規定を原文で確かめると、違いは指名委員会が最終決定権を持つかどうかにある。ニューヨーク証券取引所(NYSE)の上場会社マニュアル303A.04は、上場会社に対し、独立取締役のみで構成する指名・コーポレートガバナンス委員会を置くよう求めている。委員会の憲章に定めるべき責務は、取締役会が承認した基準に沿って取締役にふさわしい人物を特定し、次の年次株主総会の取締役候補者を「選定するか、または取締役会が選定するよう推薦する」ことである。規定の文言は委員会自身による選定も認めているが、委員会の役割は推薦で足りるとしており、取締役会の過半数を独立取締役とすることは別に求めている(303A.01)。英国のコーポレートガバナンス・コード(2024年版)の条項(Provision)17は、取締役会が「任命の手続を主導する(lead the process for appointments)」ために指名委員会を設置し、委員の過半数を独立非業務執行取締役とすべきだとする。委員会が任命を決めるとは書かれておらず、取締役会の議長は自らの後任を扱うときは委員長を務めないという条件を置くにとどまる。
これに対して日本の法定の指名委員会は、前述のとおり決定機関であり、監督機能を担う社外取締役が多数を占める取締役会であっても、その判断を会社提案に反映する手段がない。米英の規定が委員会を、候補を絞り込んで取締役会に上げる機関として位置づけるのに対し、日本の制度は委員会を取締役会から独立した最終決定機関として位置づけている。日本取締役協会の研究会が「米国の上場会社と比べて権限が強すぎる」と述べたのは、この設計の違いを指していると読める。次に見る部会のA案は、取締役会の過半数が社外取締役である会社に限って取締役会に変更の権限を与える案で、米英の「委員会が推薦し、取締役会が決める」設計に近づける内容と読める。
部会が検討するのは、指名委員会の決定を取締役会が変更できる案
部会は2026年3月18日の中間試案で、この権限の見直しについてA案とB案を示した。A案は、取締役会全体で取締役の過半数が社外取締役である場合に、指名委員会の決定を取締役会の決議で変更できるようにする案で、B案は現行法を維持する案である。8月26日の第17回会議の部会資料15で、事務局はパブリックコメントでA案に賛成する意見が多数だったことを踏まえ、A案を提案した。取締役会が決定を変更した場合は株主に通知し、指名委員会は株主総会で意見を述べられるようにして、両者の判断の違いを株主が見たうえで賛否を決められるようにする(図2)。報酬委員会にも同じ規律を設けるかは、パブリックコメントでB案にやや賛成が多く、引き続き検討事項とされている(会議の概要は関連記事:会社法改正、要綱案の取りまとめへ大詰め──指名委員会の決定を取締役会が覆せる案、事業報告と有報の一体化)。
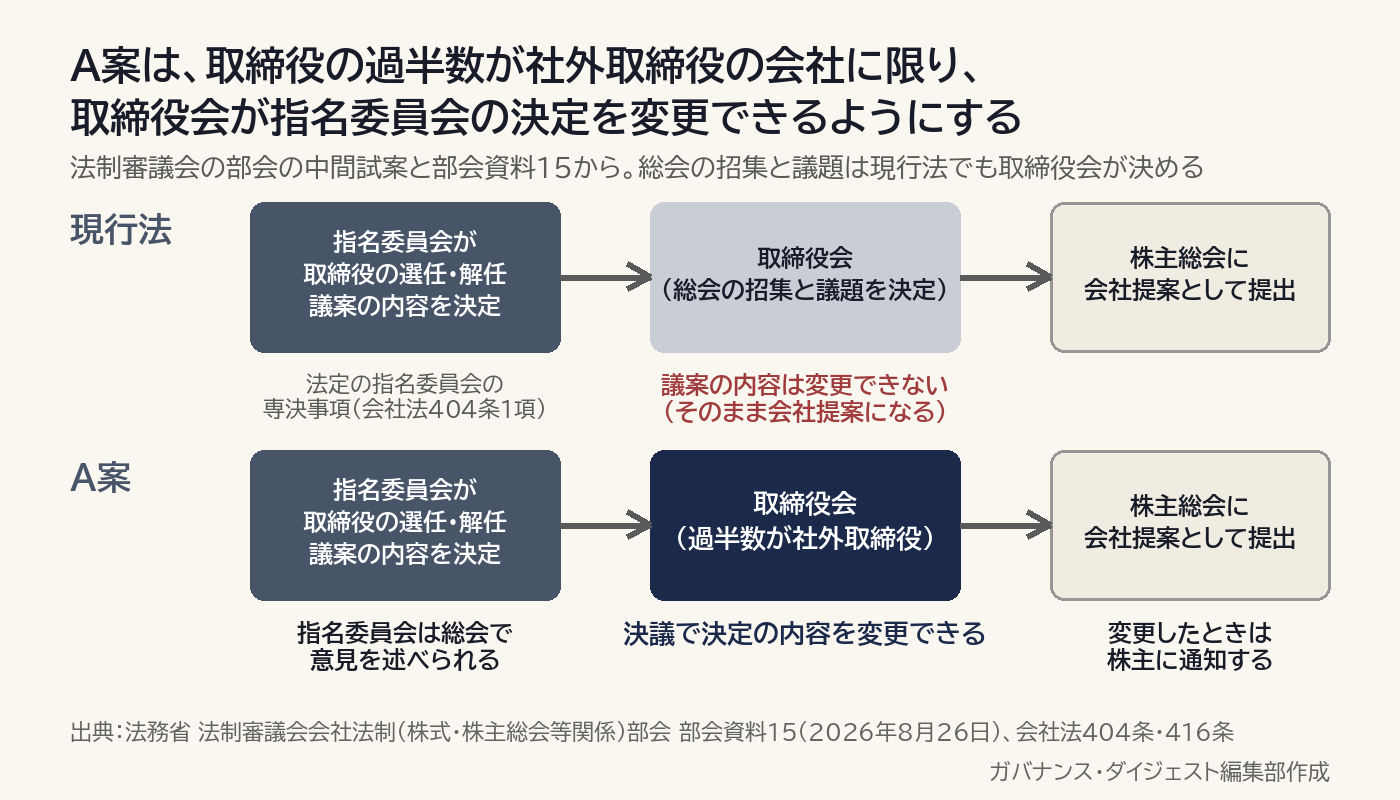
部会資料15が見直しの理由として整理した点は注目に値する。日本取締役協会が部会で挙げた三つの支障、すなわち一部の指名委員が保身のために経営トップの人事に影響力を使う例、人事の失敗後も指名委員長が内規の改正で自らの任期を事実上決める例、取締役会の多数がふさわしくないと判断した候補者を指名委員会が決めれば会社提案から外せない例のうち、前の二つは、取締役会が現行法の下で執行役の選解任や指名委員の解職という権限を適切に使えば対処できるようにも思われる、と資料は述べている。法改正でなければ対処しにくいのは三つめ、つまり取締役会の多数が適切でないと考える候補者を指名委員会が決定したときに、その判断を会社提案に反映する法的手段がない場合だという整理である。指名委員を解職して委員会を入れ替える方法は、候補者の適否と委員の適否が一致するとは限らず、間接的で過大なうえに委員会の独立性を損なうおそれがあるので、取締役会が例外的に変更できる道を設けるほうがよい、というのがA案の考え方である。
見直しの対象は、このようにかなり絞られている。パブリックコメントには、指名委員会等設置会社が最も優れた機関設計だという説明になるのであればA案に反対するが、そうでなければ賛成するという意見もあった。A案の要件についても、社外取締役の過半数だけで足りるか、取締役会の議長が社外取締役であることなどを加えるべきか、取締役と執行役の兼任が多く監督と執行の分離が徹底していない会社に配慮が要るかが、なお論点として残っている。資料はさらに、将来の課題として、指名委員会等設置会社で取締役会の過半数を社外取締役とすることの義務付けや、監査役会設置会社と監査等委員会設置会社でも執行役の選任を認めること、監督に専念する取締役会を目指す会社のための新たな機関形態の創設を挙げている。
現在の到達点も確認しておきたい。10月28日の第19回会議に出された「要綱案のたたき台(1)」には、指名委員会の権限の見直しは含まれていない(注2)。第17回会議の議事録は、本稿の執筆時点で公表されておらず、部会の委員の間でA案がどの程度支持されたのかは、公開資料からは分からない。
A案が緩めるのは、三つの要因のうち一つである
では、A案が実現すれば指名委員会等設置会社は増えるだろうか。条件が「取締役会全体で取締役の過半数が社外取締役」であることにまず注意したい。東証の集計では、独立社外取締役が取締役会の過半数を占めるプライム市場上場会社は、2026年7月時点で29.9%(463社)である(注3)。独立性のない社外取締役も数えればこの比率は上がるが、プライム市場の大半がA案の条件を満たす状況にはないとみられる。次に、移行を検討する側の事情に照らすと、A案が応えるのは、日本取締役協会が挙げた三つの理由のうち、第二の「権限が強すぎる」という点だけである。第一の人材の確保と第三の制度の硬直性は、A案では変わらない。しかも、社外取締役が過半数という条件を満たす会社は、第一の人材の確保という最も重い要因をすでに乗り越えた会社でもある。
したがってA案の効果は、社外取締役をすでに厚く置いている会社が移行に踏み切る際に、移行後に指名委員会と取締役会の判断が割れても取締役会が最終的に調整できる、という安心を与える点にあると考えられる。移行する会社を一気に増やす制度改正というより、移行後の運用の不安を減らす改正である。
同じ週の開示に見る、移行を決める三つの契機
TDKが移行を発表した10月30日の前後には、機関設計をめぐる開示が相次いだ。同じ日にBASE(東証グロース、4477)は、大株主が秩序ある売却の条件の一つとして指名委員会等設置会社への移行を求めたのに対し、2028年3月の定時株主総会に移行議案を上程することを目指して具体的な検討を始めると公表した。移行の契機が、経営戦略ではなく株主の要請だった事例である。
これらとは別の選択をした会社もある。エア・ウォーター(東証プライム・札証、4088)は、再発防止に向けた改善計画の一環として、2026年9月22日の臨時株主総会で監査等委員会設置会社に移行した(10月28日に改善計画・状況報告書の改訂版を東証へ提出)。取締役会の監督機能を強めようとした会社が、指名委員会等設置会社ではなく、監査等委員会設置会社を選んだ例である。シマノ(東証プライム、7309)は、機関設計を変えずに、取締役の任期を2年から1年に短縮し、任意の指名・報酬諮問委員会の委員長を社外取締役に変更することを含めて見直すと10月27日に公表した。任意の委員会の運営を改めることで、監督機能の強化を図っている。
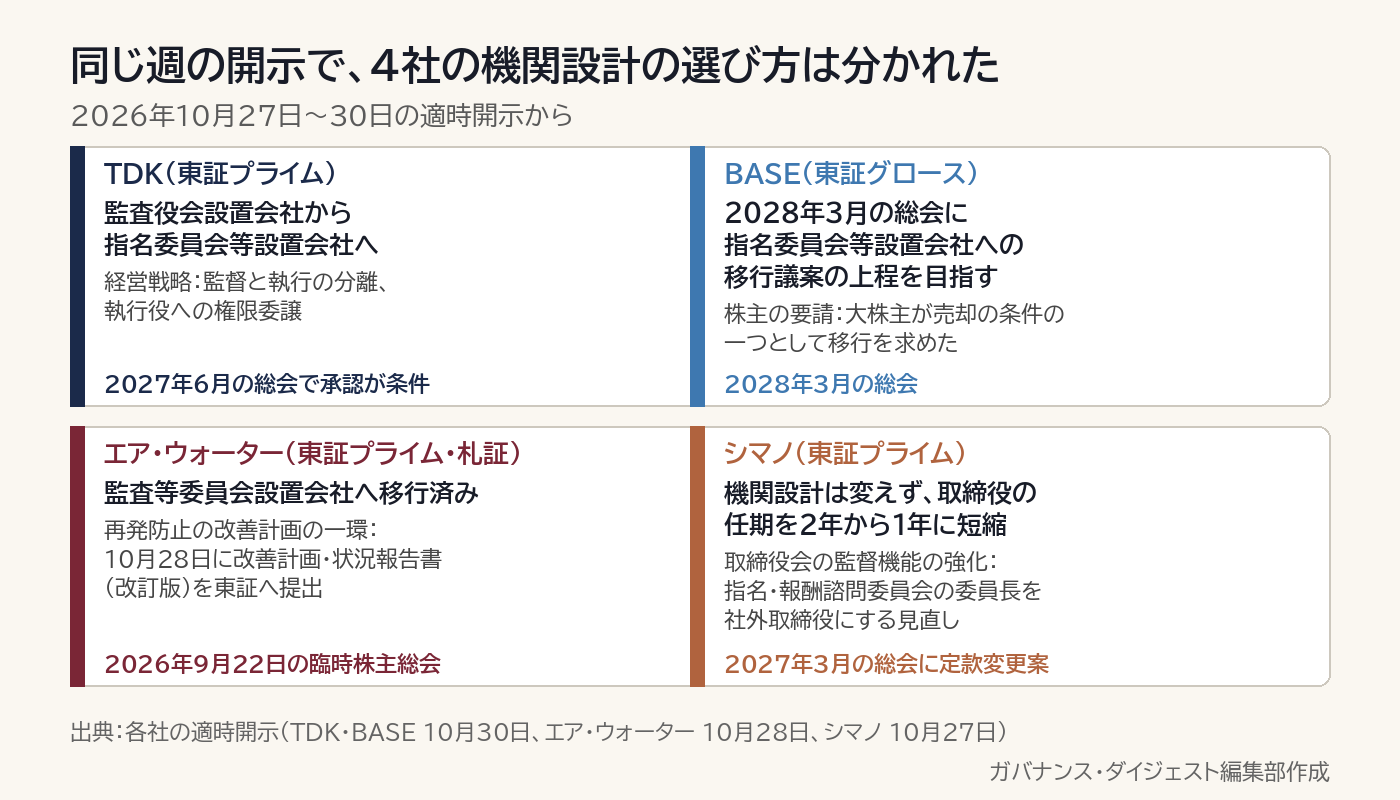
ここで押さえておきたいのは、TDKが目的に挙げた執行役への権限委譲は、指名委員会等設置会社でなくても実現できることである。部会資料16(第18回会議)は、構造的に大幅な権限の委任が認められている会社として、指名委員会等設置会社(会社法第416条第4項)と、取締役の過半数が社外取締役である監査等委員会設置会社(同法第399条の13第5項)の両方を挙げている。それでも指名委員会等設置会社を選ぶ理由は、権限委譲そのものよりも、指名・報酬・監査を法定の委員会に委ね、取締役会を監督に専念する機関として内外に位置づける、設計の明確さにあるとみられる。この4社だけで傾向は語れないが、戦略として移行する会社、株主の要請で移行する会社、再発防止の改善計画で別の機関設計を選ぶ会社、機関設計は変えずに運用を見直す会社に同じ週で分かれたことは、指名委員会等設置会社が「監督に専念する取締役会を選ぶという宣言」として位置づけられていることを映しているのではないか。
今後の見立て 増えるとすれば、プライム市場の大企業から
以上を踏まえると、見立ては三つにまとめられる。第一に、増えるとすればプライム市場の大企業が中心である。市場全体の2.5%、プライム市場の5.4%、JPX日経インデックス400の10.9%と、規模が大きいほど比率が高く、A案の条件である社外取締役の過半数を満たす会社もこの層に集まっているからである。第二に、会社法改正がA案で決着しても、増加幅は限られる。A案が緩めるのは三つの要因のうち一つで、残る人材の確保と制度の硬直性は変わらないからである。第三に、監査等委員会設置会社が主流となる流れは続く。執行役への権限委譲という機能は、取締役の過半数が社外であれば監査等委員会設置会社でも認められるため、指名委員会等設置会社に移る理由は、監督に専念する取締役会という位置づけを制度として明確にしたい会社に絞られるからである。見立てが変わりうる要因は、要綱案で指名委員会の権限がどう扱われるかと、BASEのように株主が移行を求める事例が増えるかである。
実務への示唆
実務上のカギは、機関設計を、委員会の数ではなく、取締役会と指名委員会の判断が割れたときの扱いまで含めて設計することにある。
- 移行を検討する会社は、何を執行役に委ね、何を取締役会に残すかを先に書き出す。権限委譲は監査等委員会設置会社でもできるため、それでも指名委員会等設置会社を選ぶ理由を自社の言葉で説明できるかが、検討の出発点になる。例えばTDKは、任意の諮問委員会を置いていた会社が、法定の3委員会に切り替えるとしており、任意の委員会で何が足りなかったのかを説明できるかが問われる。
- 法定の指名委員会と取締役会全体の間で、候補者の選定基準と評価の結果を、決定の前に共有する場を設ける。部会資料15が法改正でなければ対処しにくいとしたのは、取締役会の多数が反対する候補者を指名委員会が決めてしまう場面だった。現行法では覆せないからこそ、取締役会事務局が、候補者案を決定前に取締役会へ報告する手順を運用で作っておくことは、法改正の有無にかかわらず有効だと考えられる。これは、委員会が絞り込んだ候補を取締役会に上げる米英の手順を、決定権を委員会に残したまま運用で取り入れることにあたる。
- 移行の期限から逆算して、社外取締役の確保を始める。各委員会は3人以上の取締役で組織し、委員の過半数は社外取締役でなければならず、監査委員は執行役や業務執行取締役を兼ねられない(会社法第400条)。TDKは約8か月後の2027年6月、BASEは約17か月後の2028年3月の総会が目標である。3委員会に社外取締役をどう配置するかは、候補者の探索から就任までの期間を含めて、定款変更案を固める前に決めておく必要がある。
注
- 東証「コーポレート・ガバナンス白書2025」の集計。2024年7月12日時点で、東証のプライム、スタンダード、グロースに株式を上場するすべての内国会社3,831社が、同日までに提出したコーポレート・ガバナンス報告書を対象とする。図1の2017年から2024年の推移は、白書の図表16による。数値は百分比で、小数第2位を四捨五入している。プライム市場の5.4%とJPX日経インデックス400の10.9%は、注3の東証資料(2026年7月14日時点)による。同資料の推移は、2021年までは市場第一部、2022年以降はプライム市場の上場会社を母数とする。日本取締役協会の提言(2025年1月)は、2024年11月末時点でJPX日経インデックス400の10.1%としており、集計時点と母数が東証の資料と異なる。
- 法務省の部会資料(第19回、2026年10月28日)の「要綱案のたたき台(1)」の全文を確認した。指名委員会の権限の見直しに関する記載はなく、「指名委員会」の語が出るのは、現物出資者の不足額塡補責任に関する括弧書きの1か所のみである。
- 東証「東証上場会社における独立社外取締役の選任状況及び指名委員会・報酬委員会の設置状況」(2026年7月21日)。2026年7月14日時点のコーポレート・ガバナンス報告書に基づく。母数はプライム市場1,551社。任意の指名委員会の設置率87.2%も同資料による。部会資料の条件は「社外取締役」が過半数であり、東証の集計は「独立社外取締役」が過半数であるため、同一の基準ではない。独立社外取締役の過半数はその一部にあたるので、条件を満たす会社の比率はこれ以上になる。
- 会社法の条文は、第400条(委員の選定等)、第402条(執行役の選任等)、第404条(指名委員会等の権限等)、第416条(指名委員会等設置会社の取締役会の権限)を、e-Govの法令検索で確認した。第416条第4項は、執行役に委任できない事項として、株主総会の招集に関する事項の決定(第4号)と、株主総会に提出する議案の内容の決定(第5号。取締役・会計参与・会計監査人の選任・解任に関するものを除く)を挙げており、取締役の選任・解任議案の内容は第404条第1項により指名委員会が決定する。NYSEの規定は、NYSE Listed Company Manualの303A.01(Independent Directors)と303A.04(Nominating/Corporate Governance Committee)の原文による。303A.04(b)(i)の該当箇所は「to select, or to recommend that the board select, the director nominees for the next annual meeting of shareholders」。英国のコードは、Financial Reporting Council「UK Corporate Governance Code 2024」のProvision 17の原文による。米英で取締役会が候補者を決めるという整理は、これらの規定の文言と、日本取締役協会の提言の記述を合わせて本記事がまとめたものであり、各社の実際の運用は委員会憲章による。
出典
TDK「指名委員会等設置会社への移行に関するお知らせ」(2026年10月30日、TDnet)
BASE「ガバナンス体制の更なる強化に向けた取組みについての検討開始等に関するお知らせ」(2026年10月30日、TDnet)
エア・ウォーター「『改善計画・状況報告書(改訂版)』の公表に関するお知らせ」(2026年10月28日、TDnet)
シマノ「取締役の任期短縮及びコーポレート・ガバナンス体制のさらなる強化に向けた取組みについて」(2026年10月27日、TDnet)
法務省 法制審議会会社法制(株式・株主総会等関係)部会 部会資料15「会社法制(株式・株主総会等関係)の見直しに関する要綱案の取りまとめに向けた検討(3)」(第17回会議、2026年8月26日)
法務省 同部会 部会資料16「要綱案の取りまとめに向けた補充的な検討」(第18回会議、2026年9月30日)
法務省 同部会 部会資料17「要綱案のたたき台(1)」(第19回会議、2026年10月28日)
法務省 同部会 第12回会議議事録(2026年3月18日)
東京証券取引所「東証上場会社 コーポレート・ガバナンス白書2025」(2025年4月)
東京証券取引所「東証上場会社における独立社外取締役の選任状況及び指名委員会・報酬委員会の設置状況」(2026年7月21日)
東京証券取引所「コーポレートガバナンス・コード」(2021年6月版、補充原則4-10①)
日本取締役協会 指名委員会等設置会社制度の改善に関する研究会「指名委員会等設置会社制度の改善に関する提言」(2025年1月27日)
NYSE「Listed Company Manual」Section 303A.01、303A.04(2009年11月25日改正)
Financial Reporting Council「UK Corporate Governance Code 2024」(2024年1月、Provision 17・18)
関連記事:会社法改正、要綱案の取りまとめへ大詰め──指名委員会の決定を取締役会が覆せる案、事業報告と有報の一体化
関連記事:【開示事例分析】任意の指名委員会、2026年に設置した3社の開示を比べる 後継者計画は全社が審議事項に
関連記事:エア・ウォーター、指名・報酬委員会の委員長を交代 監査等委員を委員に追加
見出し画像:Pexels/Jakub Zerdzicki撮影
(ガバナンス・ダイジェスト編集部)