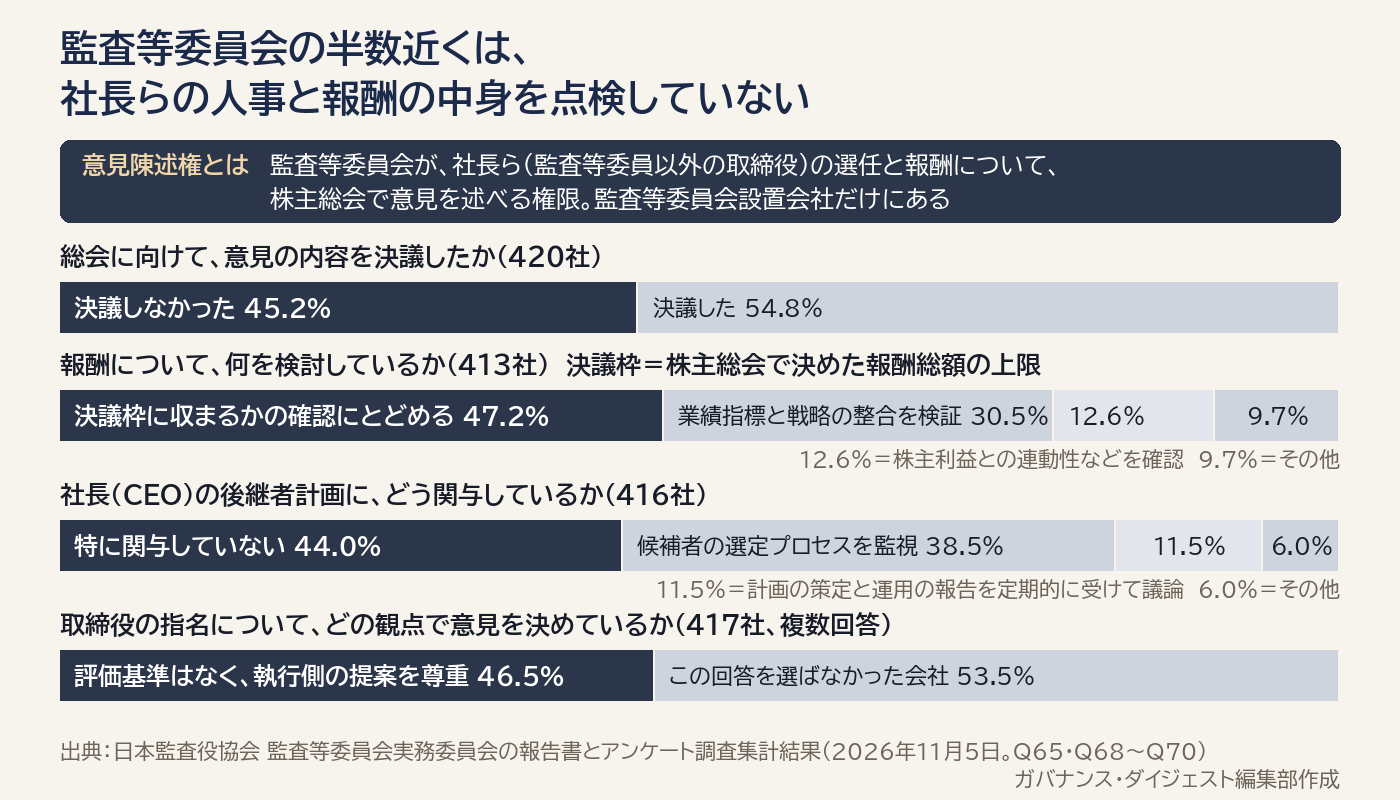
監査等委員会設置会社では、監査等委員会が、社長をはじめとする監査等委員以外の取締役の選任と報酬について、株主総会で意見を述べる権限(以下「意見陳述権」)を持つ。経営陣の人事と報酬を、執行から独立した立場で点検するための権限である。日本監査役協会の監査等委員会実務委員会が2026年11月5日に公表した調査によると、直近の株主総会に向けてこの意見の内容を決議した会社は54.8%で、45.2%は決議していなかった。報酬についての検討を、総額が株主総会で決めた枠に収まっているかの確認にとどめる会社も47.2%にのぼった。
何が起きたか
- 調査は、報告書「価値創造の担い手としての監査等委員会の役割―意思決定プロセスへの関与及び意見陳述権の運用実態を中心に―」の一部である。同協会の会員の監査等委員会設置会社1,488社に2026年5月11〜28日にアンケートを行い、463社が回答した(回答率31.1%)。
- 直近の株主総会に際して、監査等委員会が意見の内容を決議した会社は54.8%(420社のうち230社)、決議しなかった会社は45.2%(190社)だった。2019年の前回報告書では、指名に関する決議を行った会社が78.7%あった(注2)。
- 意見の検討のしかたは、任意の指名・報酬委員会に監査等委員が参画し、その審議内容を確認・承認する会社が45.0%、監査等委員会が独自に評価・検討する会社が23.8%、執行側の決定事項として報告を受け、特段の異議がなければ追認する会社が25.7%である(416社)。
- 検討の中身をみると、取締役の指名について「具体的な評価基準はなく、執行側の提案を尊重している」会社が46.5%あった(417社、複数回答)。報酬については、総額が株主総会の決議枠に収まっているかの確認にとどめる会社が47.2%で、株主利益との連動性を確認している会社は12.6%だった(413社)。
- 社長(CEO)の後継者計画に「特に関与していない」会社は44.0%(416社)。執行側の提案に反対する意見を株主総会で述べた、または参考書類に記載したことがある会社は、418社のうち1社だった。
ポイント
意見陳述権が対象にするのは、会社の価値を最も左右する二つの決定、すなわち誰に経営を任せるかと、その経営者に何で報いるかである。監査等委員会設置会社には、指名委員会等設置会社のような法定の指名委員会と報酬委員会がない。監査等委員以外の取締役の任期は1年なので、社長を続投させるかどうかは毎年の株主総会にかかる。意見陳述権は、その議案と報酬について、監査等委員会が株主に評価を示す手段である(注1)。意見の内容を決議しなかった会社は、その年の経営陣の続投と報酬に対する評価を、監査等委員会の結論として残していないことになる。
決議する会社が減った背景として、報告書は任意の指名・報酬委員会の広がりを挙げる。設置する会社は2019年の3割弱から8割強に増え、その6割強で監査等委員の全員または過半数が委員を務めている。諮問委員会の審議をそのまま意見形成の過程とみなす会社や、執行側の意向を尊重して意見すべき事項がなければ決議しない会社が増えた、というのが報告書の見立てである。同じ社外取締役が諮問委員会で案をまとめ、監査等委員会でその案を確認する形では、後者は自分たちの結論の再確認になりやすいとみられる。
より重いのは、検討の中身である。報酬の検討が決議枠の確認にとどまる会社が半数近くあり、株主利益との連動を確かめる会社は1割強しかない。後継者計画には4割余りが関与していない。日本取締役協会は前日の11月4日、業績連動報酬の支給率と株主総利回りの間に一貫した連動を確認できなかったとする報告書を公表した(関連記事:[業績連動報酬、株主リターンとの一貫した連動を確認できず 日本取締役協会が提言](業績連動報酬、株主リターンとの一貫した連動を確認できず 日本取締役協会が提言)。報酬が企業価値に結びついているかを点検する権限を法律で与えられた機関が、多くの会社でその点検をしていないことを、二つの調査は合わせて示している。
反対の意見を述べた会社がほぼないこと自体は、問題がない証拠にも、権限が使われていない証拠にもなり得る。報告書は、意見陳述権を総会の時点だけの権限とせず、年間を通じた指名・報酬と後継者計画の監督の帰結として位置づけるよう提案した。
実務への示唆
実務上のカギは、意見陳述権を、議案が適法かを確かめる手続きとしてではなく、現在の経営陣の続投と報酬がこの1年の企業価値の実績に見合うかを、監査等委員会が毎年評価する機会として使うことである。
- 意見の中心に、社長の続投の是非を置く。経営者の交代は企業価値に最も大きく影響する決定だが、業績が振るわない局面でも、交代の議論を切り出す場は社内に乏しくなりがちである。例えば、資本コストを上回る収益を上げたか、中期経営計画がどこまで進んだか、株主総利回りが同業他社と比べてどの位置にあるかに照らして、社長を再任する議案を支持できるかを毎年評価することが考えられる。
- 報酬は、枠に収まっているかではなく、支払った額が株主の得た成果に見合っているかを見る。例えば、過去数年の業績連動報酬の支給率と株主総利回りを並べ、業績が悪化した年に目標の引き下げや基準額の引き上げがなかったかを確かめる方法がある。日本取締役協会が報酬委員会に示した5項目は、監査等委員会の点検にもそのまま使える。
- 監査等委員会だけが持つ情報を、経営者の評価と報酬に反映させる。任意の指名・報酬委員会の審議は、業績という結果の数字が中心になりやすい。監査等委員会は、内部監査部門からの報告や往査を通じて、その数字がどう作られたか、すなわち無理な目標の押し付けや、損失とリスクの先送りがなかったかを知り得る立場にある。業績の質に関する情報を、再任の評価や報酬の減額・返還の判断に持ち込めることが、監査を担う機関が指名と報酬に関与する固有の意義とみられる。報告書も、内部監査の結果を役員の評価や指名・報酬の検討に反映する視点が重要だとしている。
注
- 会社法342条の2第4項(監査等委員以外の取締役の選任・解任・辞任)と361条6項(報酬等)。意見の決定は監査等委員会の職務とされ(会社法399条の2第3項3号)、意見があるときは、その内容の概要が株主総会参考書類に記載される(会社法施行規則74条1項3号、82条1項5号)。監査等委員以外の取締役の任期は1年である(会社法332条3項)。
- 回答数の分母は設問ごとに異なる。2019年の報告書の78.7%は指名に関する決議の有無を尋ねたもので、今回の設問(意見の内容の決議の有無)とは範囲が異なり、単純には比べられない。決議しなかった理由は、今回の調査では尋ねていない。任意の指名・報酬委員会の設置と委員の構成は、422社と253社の回答による。
出典
- 日本監査役協会 監査等委員会実務委員会「価値創造の担い手としての監査等委員会の役割―意思決定プロセスへの関与及び意見陳述権の運用実態を中心に―」および「アンケート調査 集計結果」(2026年11月5日) https://www.kansa.or.jp/news/post-15167/ / https://www.kansa.or.jp/support/library/post-15103/
- 関連記事:[指名委員会等設置会社は増えるのか 上場会社の2.5%にとどまる理由と会社法改正案](指名委員会等設置会社は増えるのか 上場会社の2.5%にとどまる理由と会社法改正案
- 関連記事:[【開示事例分析】任意の指名委員会、2026年に設置した3社の開示を比べる 後継者計画は全社が審議事項に](【開示事例分析】任意の指名委員会、2026年に設置した3社の開示を比べる 後継者計画は全社が審議事項に
(ガバナンス・ダイジェスト編集部)
見出し画像:Pexels/Borta撮影(https://www.pexels.com/photo/black-microphone-in-light-conference-hall-4331578/)