東京証券取引所(東証)は10月27日、2023年3月からプライム市場とスタンダード市場の上場会社に要請している「資本コストや株価を意識した経営」について、4年目の現状と今後の取組みを公表した。開示率や株価、PBR・ROEの動きは速報で伝えたとおりだ(関連記事:資本コスト経営、開示は94%でも16%は1年以上更新なし 東証が未更新企業に働きかけ、資本コスト経営の4年目 東証、取組みの開示を更新した会社で株価とPBR・ROEの改善が最大と整理)。本稿が取り上げるのは、同じ資料の後半に出てくる、開示の先の課題だ。資料は、投資家の関心が取組みの実行と継続に移っていると整理し、実行の中心に「経営資源の適切な配分」を置いた。資料に載った日本IR協議会のアンケート(156社)では、資本配分の方針を開示している会社が83%に上った。ところが、現預金などの資産を成長投資に有効活用できているかを取締役会が不断に検証している会社は、42%にすぎなかった。この差は何を意味し、取締役会は何を問われるのか。
開示が広がった先で、投資家は実行を見ている
東証の資料によると、取組みを開示している会社は、プライムで94%(1,451社)、スタンダードで55%(850社)にのぼり、時価総額の面では、両市場の合計の97%を開示済みの会社が占めた。それでも、プライムの254社は1年以上開示を更新しておらず、スタンダードや規模の小さい会社では、取組みの遅れや人員の不足が課題として残っている。東証は、多くの会社で取組みが進んだ半面、進み方や成果には会社ごとの差があるとして、投資家の関心は取組みを実行し続けられるかどうかに移ったと整理した。
実行の中心に置かれた「経営資源の適切な配分」は、2026年4月の要請のアップデートと、7月に改訂されたコーポレートガバナンス・コードの両方で焦点になった。資料は、経営資源の配分を六つの取組み(成長の道筋、成長投資、事業ポートフォリオ、資本配分方針、現預金等の検証、資本コストを踏まえた収益性の目標)に分け、日本IR協議会のアンケートを引いて会社ごとの進み具合を示している。資本配分方針は、キャピタルアロケーションとも呼ばれる。
日本の会社が多いのはPBR1〜2倍・ROE8〜15%、欧米はPBR2倍以上・ROE15%以上
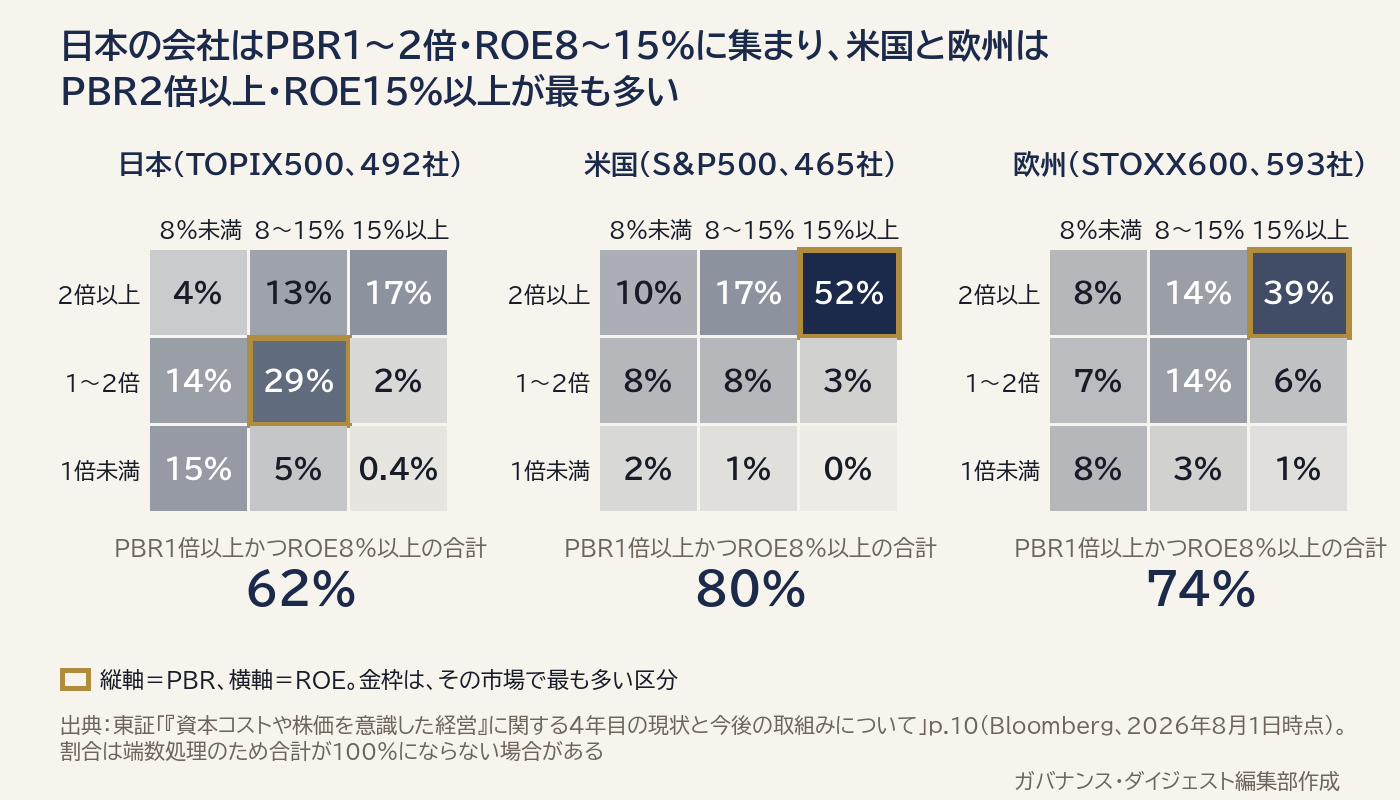
実行が問われる背景には、日本の会社の資本効率が欧米の水準をなお下回っていることがある。東証は、日本のTOPIX500採用会社(492社)、米国のS&P500(465社)、欧州のSTOXX600(593社)について、PBR1倍以上かつROE8%以上の会社の割合を比べた。日本は2022年7月の41%から2026年8月には62%へ上がり、米国の80%、欧州の74%との差は縮まってきた。しかし、PBRとROEの水準を9つの区分に分けて見ると、違いが目立つ。日本で最も多いのはPBR1〜2倍かつROE8〜15%の区分で、29%を占めた。一方、米国と欧州で最も多いのはPBR2倍以上かつROE15%以上の区分で、この区分に入る会社の割合は、日本の17%に対し、米国が52%、欧州が39%だった。(注1)
PBR1倍やROE8%を最初の目標に掲げてきた会社にとっては、その目標を超えたあとに何を目指すのかが、次の問いである。東証が2026年4月以降に国内外の機関投資家約120社と交わした意見交換でも、PBR1倍やROE8%がゴールではないというメッセージを強めるべきだとの声や、世界的な優良会社でも資本効率には改善の余地があるとの声が上がった。
資本配分の方針を開示した会社は83%、現預金を取締役会が検証している会社は42%
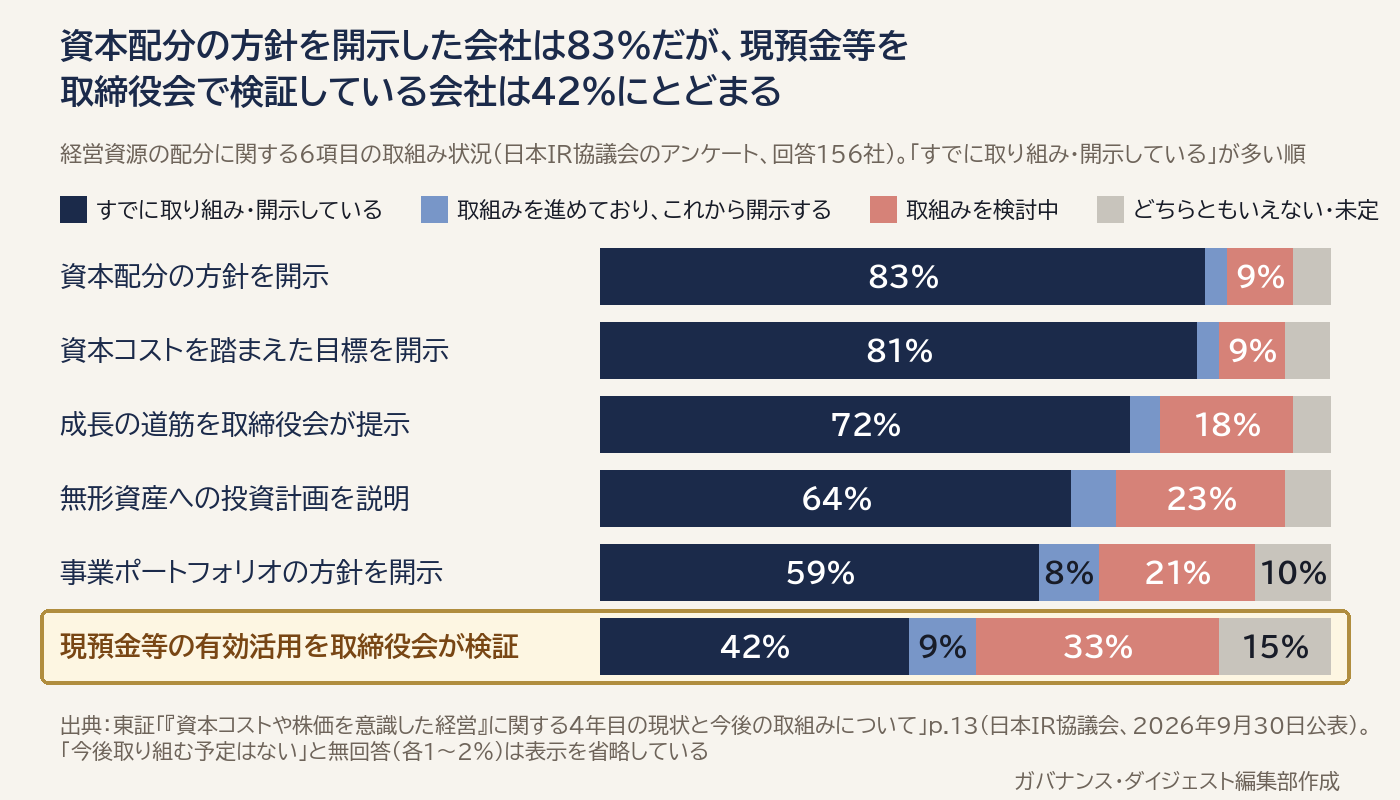
日本IR協議会は2026年9月30日に公表したアンケートで、六つの取組みのそれぞれについて、すでに取り組み・開示している会社の割合を尋ねた。回答したのは156社(プライム143社、スタンダード9社、グロース4社)だった。最も高かったのは資本配分の方針の83%で、資本コストを踏まえた収益性の目標の81%、成長の道筋の72%、成長投資の64%、事業ポートフォリオの59%が続き、最も低いのが現預金等の検証の42%だった。現預金等の検証では、これから開示するという会社が9%、検討中の会社が33%あった。時価総額別に見ると、検証をすでに開示している会社は、1兆円以上の56社では61%、1,000億円以上1兆円未満の61社では39%、1,000億円未満の39社では21%と、規模が小さいほど少ない。(注2)
六つのうち、なぜ現預金等の検証だけが遅れているのか。ここでは、方針の開示と検証という二つの作業の性格の違いから考えてみたい。資本配分の方針は、成長投資・M&A・株主還元の考え方を示せば足りる。ところが現預金等の検証では、手元の資産のうち事業に必要な額を超える部分があるのかどうかを、取締役会が数字で確かめ、結論を出さなければならない。結論が出れば、その分を投資に回すのか、株主に返すのかという判断も避けて通れない。検証が後回しになりやすいのは、このためとみられる。
同じアンケートで、コード改訂への対応を進めるうえでの課題を複数回答で尋ねた結果にも、説明の組み立てに苦労する会社の姿がうかがえる。成長の道筋やキャピタルアロケーションの具体的な説明の組み立てを挙げた会社は35%、現預金等の保有の合理性の説明を挙げた会社は23%だった。体制面では、取締役会事務局の機能強化が39%と最も多く、社内の関連部門(経営企画・財務・法務・IRなど)の連携が17%で続いた。説明の組み立てと、それを支える事務局の体制の双方で、苦労している会社は少なくないようだ。
投資家が期待しているのは、開示のあとの経営判断
東証は、2026年4月以降に約120社の国内外の機関投資家と交わした意見も、資料にまとめた。投資家からは取組みの進展を評価する声が多かったが、今後については実行への期待が集まった。投資家からは、事業ポートフォリオの改革や非中核資産の整理、政策保有株式の削減といった難しい経営判断に踏み切ってほしいという声や、資本コストを上回る収益を持続的に生み出せる事業構造への転換を求める声が寄せられた。上場会社が改革を実行する会社としない会社に二極化するのではないか、という指摘も出た。
投資家が求める事業ポートフォリオの改革や非中核資産の整理、政策保有株式の削減は、いずれも手元の資産の使い道に関わる。現預金等の検証は、方針の開示から経営判断の実行へ進むための作業にあたるとみられる。
現預金の水準は、すでに株主提案の争点にもなっている
メディパルホールディングス(東証プライム、7459)では、英国の運用会社が運用するファンド(提案株主)が、2026年3月末時点で5,000億円を超えるネットキャッシュと投資有価証券を会社が留保していると主張した。資本コストを上回る投資機会がないのであれば資本は株主に返すべきだとして、特別配当と自己株式の取得を含む議案を、12月15日の臨時株主総会に上程するよう請求している。これに対し、会社の取締役会は、医薬品の安定供給のための財務健全性を理由に、議案への反対を決議した。会社は、反対を決議したのと同じ日に、資本コストの認識も見直した(関連記事:メディパルが12月15日に臨時総会 前社長の解任など3議案に取締役会は反対)。
この例では、現預金の水準と資本コストの2点が、双方の主張の中心に据えられた。東証が資料で示した投資家の評価の声にも、資本コストを把握したうえで、それを上回る収益性の目標と改善策を示すことや、キャッシュの創出を通じて成長投資と株主還元を拡大することが挙がっていた。株主提案の争点も投資家の評価の声も、会社が株主から求められる前に自ら説明しておきたい内容である。
東証は、会社の現在地に応じた後押しを予定している
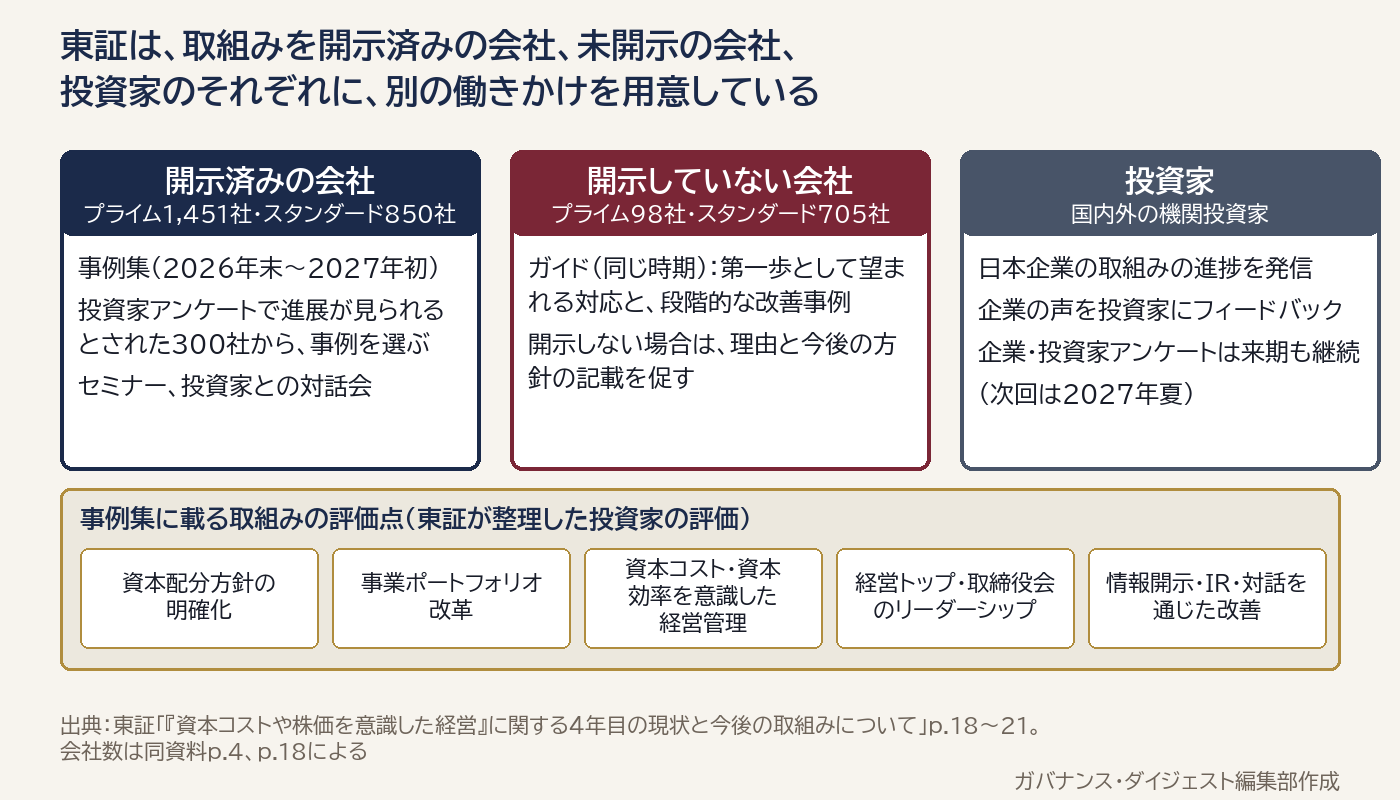
東証は、取組みの進み具合の差が広がっているとして、会社の現在地に応じて働きかけを分ける方針を示した。開示済みの会社(プライム1,451社、スタンダード850社)向けには、投資家アンケートで進展が見られるとされた300社から事例を選び、投資家のコメントを添えた事例集を、2026年末から2027年初めを目途に公表する計画だ。未開示の会社(プライム98社、スタンダード705社)には、第一歩として望まれる対応と段階的な改善事例をまとめたガイドを、同じ時期に出す。あえて開示しない会社に対しては、理由と今後の方針の記載を促す。投資家には、日本企業の取組みの進捗を伝え続けるという。企業と投資家へのアンケートも、設問を見直したうえで来期まで続け、次回は2027年夏に実施する予定だ。
東証は同じ資料で、取締役会事務局の機能強化も取り上げた。7月に改訂されたコードが事務局の機能強化を挙げたことを受け、12月9日に取締役会事務局セミナーを開く予定で、申込みは定員に達して受付を終えた。後日、オンデマンド配信も行われる予定だ。アンケートでも、取締役会事務局の機能強化を課題に挙げた会社が39%と最も多く、現預金等の検証のために経営企画・財務・法務・IRの情報をまとめる役割は、事務局に集まりやすいとみられる。
実務への示唆
実務上のカギは、資本配分の方針を開示するだけでなく、その前提となる現預金等の保有水準を取締役会が数字で検証し、結論を開示に反映できるかどうかにある。
- 現預金等の検証を、取締役会の年間の議題に置く。検証で確かめるのは、事業の継続に最低限必要な額と、それを超える部分の使い道だ。例えば、運転資金と仕入債務の支払い、有事に備える額、格付けを維持できる自己資本比率の下限から必要額を積み上げ、超える部分を成長投資と株主還元にどう配分するかを、資本配分の方針と同じ資料に並べる方法が考えられる。現預金等を検証している会社は42%にとどまるため、検証の過程を開示に添えること自体が、東証の資料で投資家が評価した、経営トップと取締役会の強いリーダーシップを示す材料となろう。
- 資本コストの水準と算出方法を、投資家の見方に照らして点検しておきたい。資本コストを踏まえた収益性の目標を開示している会社は81%と多い。しかし、開示に踏み出せない理由として東証が整理したものの中には、資本コストを適切に把握できているか不安だという声が挙がっていた。メディパルのように、投資家との対話で市場の期待リターンが自社の想定より高いと分かり、資本コストを見直した例もある。資本コストを見直す場合は、株主から提案を受ける前に会社が自らその理由を説明しておくほうが、後手の対応と受け取られにくい。
- 現預金等の検証に使う資料の様式と数字の定義は、取締役会事務局が中心になって決めておく。現預金等の検証は、経営企画・財務・法務・IRの情報を一つの資料にまとめる作業だ。事務局が資料の様式を決め、各部門が出す数字の定義をそろえておけば、毎年同じ水準で取締役会に諮りやすい。12月9日のセミナーのオンデマンド配信は、他社の事務局の取組みを知る機会にもなる。
- 開示しない場合も、その理由は書いておきたい。東証は、あえて開示しない会社に理由と今後の方針の記載を促す考えだ。単一事業で高収益のため開示の必要を感じない会社でも、現預金等の検証の結論を一文添えておけば、投資家は開示がない理由を判断できる。
注
- 日本はTOPIX500採用の492社、米国はS&P500の465社、欧州はSTOXX600の593社で、ROEとPBRが取得できる会社が対象である(Bloombergのデータを東証が加工、2026年8月1日時点)。PBR1倍以上かつROE8%以上の割合は、日本の2022年7月の値と2026年8月の値を同じ集計で比べている。9つの区分の割合は、小数点以下の端数処理により合計が100%にならない場合がある。
- 日本IR協議会「『コーポレートガバナンス・コードの改訂』に関するアンケート調査結果」(2026年9月30日公表)を東証が資料に掲載したもので、回答した156社は同協議会の調査に答えた会社であり、上場会社全体を代表するものではない。各項目の選択肢は、すでに取り組み・開示している、取組みを進めておりこれから開示する、取組みを検討中、どちらともいえない・未定、今後取り組む予定はない、である。時価総額別の割合は、大型株(1兆円以上)56社、中型株(1,000億円以上1兆円未満)61社、小型株(1,000億円未満)39社の区分による。コード改訂への対応の課題は複数回答で、東証が選択率の高い項目を抜粋している。
出典
- 東京証券取引所 上場部「『資本コストや株価を意識した経営』に関する4年目の現状と今後の取組みについて」(2026年10月27日、p.2、4〜5、10、13〜16、18〜21、23) https://www.jpx.co.jp/equities/follow-up/jr4eth0000004vj2-att/t13vrt000002hl9f.pdf
- 日本IR協議会「『コーポレートガバナンス・コードの改訂』に関するアンケート調査結果」(2026年9月30日公表、東証の資料に掲載された集計による)
- 関連記事:資本コスト経営、開示は94%でも16%は1年以上更新なし 東証が未更新企業に働きかけ
- 関連記事:資本コスト経営の4年目 東証、取組みの開示を更新した会社で株価とPBR・ROEの改善が最大と整理
- 関連記事:メディパルが12月15日に臨時総会 前社長の解任など3議案に取締役会は反対
(ガバナンス・ダイジェスト編集部)
見出し画像:Pexels/Werner Pfennig撮影(https://www.pexels.com/photo/6949365/)