日本取締役協会の企業価値向上委員会経営者報酬ワーキンググループは2026年11月4日、報告書「実態を伴わない『業績連動』報酬―役員報酬の実証分析と報酬委員会への提言―」を公表した。大企業37社の6年分の役員報酬を調べたところ、業績連動報酬が多めに支払われた会社と少なめだった会社の間で、株主が得た収益に、年度を通じた一貫した差は確認できなかったという。報告書は、業績連動報酬の形は整ったが、株主の収益に応じて増減する働きは伴っていないとして、報酬委員会が毎期確認する5項目を提言した。
何が起きたか
- 対象は、2024年度末時点のTOPIX100(時価総額と流動性が上位の100銘柄で構成する東証の株価指数)の構成銘柄のうち、2019〜2024年度の報酬データを連続して取得できた37社である。
- 調べたのは、業績連動報酬の「支給率」と、株主総利回り(以下「TSR」。株価の値上がりと配当を合わせた株主の収益率)の関係である。支給率は、実際の支給額を、業績目標をちょうど達成したときに支払う基準額で割った比率で、目標どおりなら100%、目標を上回れば100%を超える。
- 業績連動報酬は、単年度の業績で額が決まる賞与(短期インセンティブ)と、複数年の業績で交付する株式の数が決まる株式報酬(長期インセンティブ)に分け、別々に検証した。二つを合算した分析ではない(注1)。
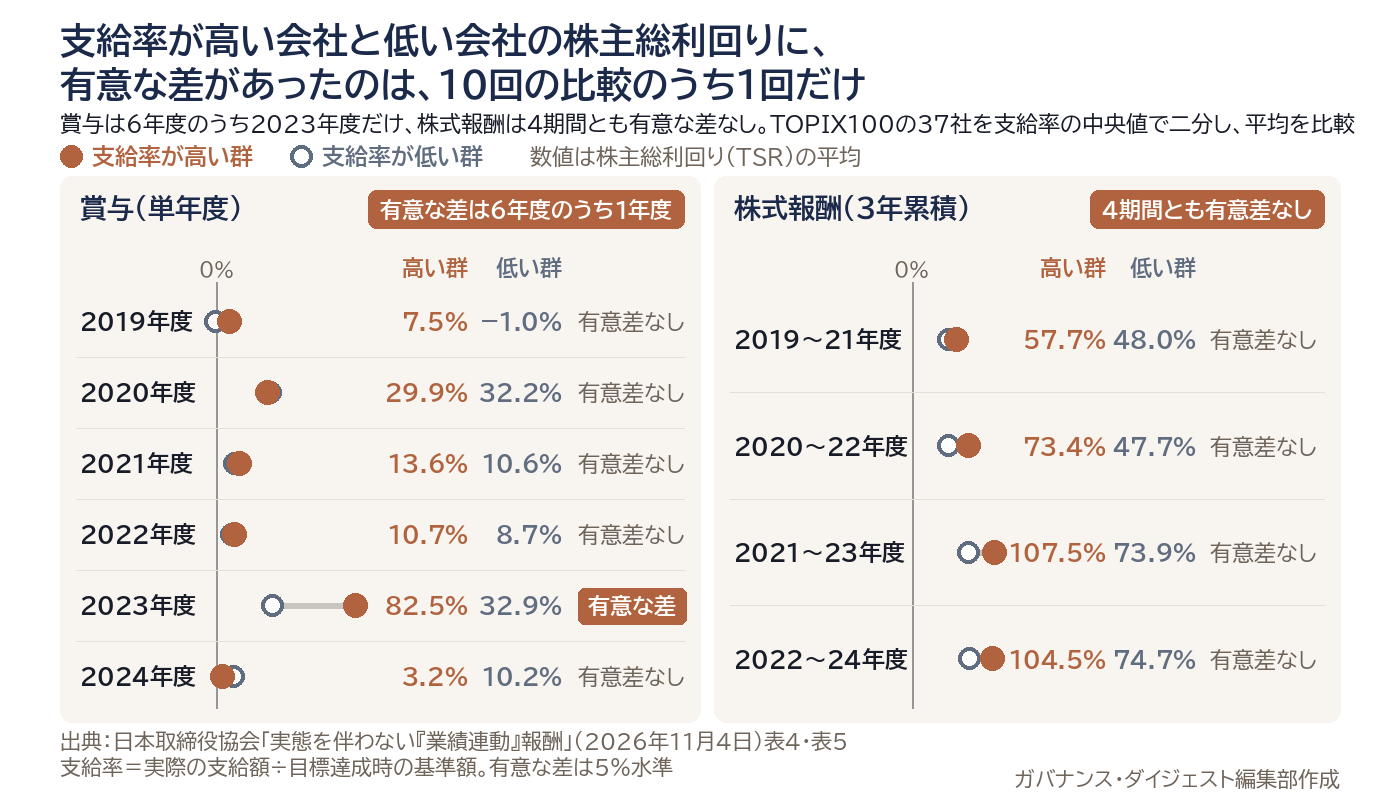
- 方法は、支給率が37社の中央値より高い会社と、中央値以下の会社の二つの群に分け、TSRの平均を比べるものである。賞与は年度ごとに、株式報酬は3年間の累積で比べた。米国の大企業を対象にした先行調査と同じ方法を使っている(注2)。
- 賞与では、6年度のうち、支給率の高い群のTSRが統計的に有意な差で上回ったのは2023年度だけだった。2020年度と2024年度は、支給率の低い群のTSRのほうが高い。
- 株式報酬では、四つの期間のすべてで支給率の高い群のTSRが上回ったが、いずれも統計的に有意な差ではなかった。米国の調査では、賞与も株式報酬も、支給率の高い群のTSRが一貫して高い。
ポイント
業績連動報酬は、株主にとって良い年に多く、悪い年に少なく支払うことで、経営者と株主の利害をそろえる仕組みである。この仕組みが働いていれば、多く支払った会社の株主は、少なく支払った会社の株主より高い収益を得ているはずだが、37社のデータではそうなっていなかった。報告書はこの結果を、価値を創造しても支給率は突出せず、毀損しても支給率は落ちない「無反応」と表現している。
目を引くのは、目標が甘いから連動しないのではない、という指摘である。賞与の支給率が100%を超えた割合は49.1%で、約7割の米国より低く、目標の超過が常態になっているわけではない。報告書は原因を、目標の高さではなく質に求めた。支給率は自社が決めた目標との比較で決まり、株価は市場が織り込んだ期待との比較で動く。業績が悪化した局面で目標を実勢に合わせて引き下げれば、実績が下がり続けても支給率は標準的な水準に収まり、好調な年には目標が引き上げられて支給率は突出しない。目標が資本コストや市場の期待に結びついていなければ、目標を達成しても株主の収益は増えないのである。
報告書はほかに二つの原因を挙げる。一つは、業績の悪化を報酬の減額に伝える経路、すなわち相対TSR(他社や市場と比べたTSR)の指標、目標未達時のゼロ支給、支給前の減額・没収(マルス)、支給後の返還請求(クローバック)の整備が遅れている点である。もう一つは、報酬の水準は同業他社との比較で決めるのに、業績は自社の目標との比較でしか評価しないという非対称である。提言の5項目は、目標の再設定の監視、目標と基準額の整合、評価期間中の株式報酬の扱い、業績の悪化を支給に伝える指標のウェイト、経営体制の移行期の基準額改定で、いずれもこの三つの原因に対応している。
この検証は37社を二つの群に分けた単純な比較で、業種や規模の違いは考慮しておらず、因果関係を示すものでもないと、報告書自身が断っている。株式報酬では四つの期間とも支給率の高い群のTSRが上回っており、連動が全くないと読むのは行き過ぎである。それでも、米国で確認された一貫した連動が、制度の整備が進んだ日本の大企業で確認できなかったという事実は重い。
実務への示唆
業績連動報酬の付与が本当に業績に寄与しているかを検証している会社は、思いのほか少ないのが実態とみられる。報告書は37社をまとめた統計だが、同じ問いは一社ごとに立てることができる。実務上のカギは、自社の報酬が企業価値の向上に寄与しているかを、数字と役員の行動の両面から検証し、その結果を制度の改定につなげることである。
- 報酬の算定に使うKPIの達成と企業価値の関係を、自社で定点的に把握する。業績連動報酬が業績に寄与しているのであれば、KPIの達成度と、短期・中長期の業績を含む企業価値は、相関して動くはずである。KPIを達成したのに企業価値が上がっていない場合は、KPIの達成がインセンティブとして機能していない可能性がある。KPIが未達なのに企業価値が向上している場合も、同じことが考えられる。例えば、過去5〜6年の支給率と、TSRや資本収益性の推移を一つの表に並べ、毎年の報酬委員会で確認する方法が考えられる。
- 定量的な結果だけでなく、報酬が役員の行動や意識に影響を与えているかを、取締役会と報酬委員会で検証する。今回の調査は定量的な分析に基づいているが、インセンティブが働いたかどうかを結果だけで判断してよいかは、意見が分かれる。企業価値や業績という結果が期待に届かなくても、報酬が役員の行動変容に寄与しているという実感があれば、それはインセンティブが発揮された一つの証拠になる。逆に、市場が好調で自社の競争力も高い場合には、個々の役員の行動が変わらなくても企業価値は上がるが、それではインセンティブ報酬を付与する意味が薄れてしまう。大事なのは、付与した場合と付与しなかった場合とで、個々の役員の意識や行動がどの程度変わるかであり、取締役会と報酬委員会はこの点を検証する必要がある。
- 検証の過程と結果を、役員報酬制度の改定に接続する。すでに多くの会社が業績連動報酬を導入しているが、それが成果に本当につながっているかは疑わしいというのが、今回の調査の示した結果である。制度を改定する際には、自社の報酬が企業価値の向上に寄与するものになっているか、課題があるとすれば何かを出発点に置いて、設計を進めることが求められる。
注
- 報告書は米国の調査にならい、単年度の賞与を「AIP(年次インセンティブ・プラン)」、業績連動型の株式報酬を「PSU(パフォーマンス・シェア・ユニット)」と表記している。AIPは日本で一般にいう短期インセンティブ(STI)に当たり、長期インセンティブ(LTI)を含まない。データは、報酬コンサルティング会社のPay Governance社が有価証券報告書、株主総会招集通知、適時開示から収集したもので、37社の6年度分で222の観測値になる。
- 米国の調査は、Pay Governance社が2025年4月に公表したもので、S&P500構成企業の2018〜2023年の約1,900の観測値を対象とする。日本の検証では、群の間のTSRの平均の差を検定している。全期間をまとめた場合は、賞与が5%水準、株式報酬が10%水準で有意だった。株式報酬の四つの期間は、2019〜2021年度、2020〜2022年度、2021〜2023年度、2022〜2024年度である。
- 「報酬委員会」には、指名委員会等設置会社に置く法定の委員会のほか、取締役会の諮問機関として任意に置く委員会がある。報告書は、任意のものを含めて論じている。
出典
- 日本取締役協会 企業価値向上委員会 経営者報酬ワーキンググループ「実態を伴わない『業績連動』報酬―役員報酬の実証分析と報酬委員会への提言―」(2026年11月4日) https://www.jacd.jp/news/opinion/261104_post-382.html /報告書PDF https://www.jacd.jp/news/opinion/261104execompwg.pdf
- Patrick Haggerty, Ira T. Kay, Mike Kesner, Pay Governance「Are Executive Incentive Plan Payouts for AIP and PSUs Aligned with Shareholder Returns?」(2025年4月23日) https://paygovernance.com/viewpoints/are-executive-incentive-plan-payouts-for-aip-and-psus-aligned-with-shareholder-returns
- 関連記事:[役員給与税制は業績連動報酬の指標をどこまで広げるのか──経産省の令和9年度税制改正要望を読む](役員給与税制は業績連動報酬の指標をどこまで広げるのか──経産省の令和9年度税制改正要望を読む
- 関連記事:[大和アセットの2026年6月総会、役員報酬議案への反対は5.92% 取締役選解任の9.97%を下回る](大和アセットの2026年6月総会、役員報酬議案への反対は5.92% 取締役選解任の9.97%を下回る
(ガバナンス・ダイジェスト編集部)
見出し画像:Pexels/RDNE Stock project撮影(https://www.pexels.com/photo/calculator-on-a-table-7580756/)