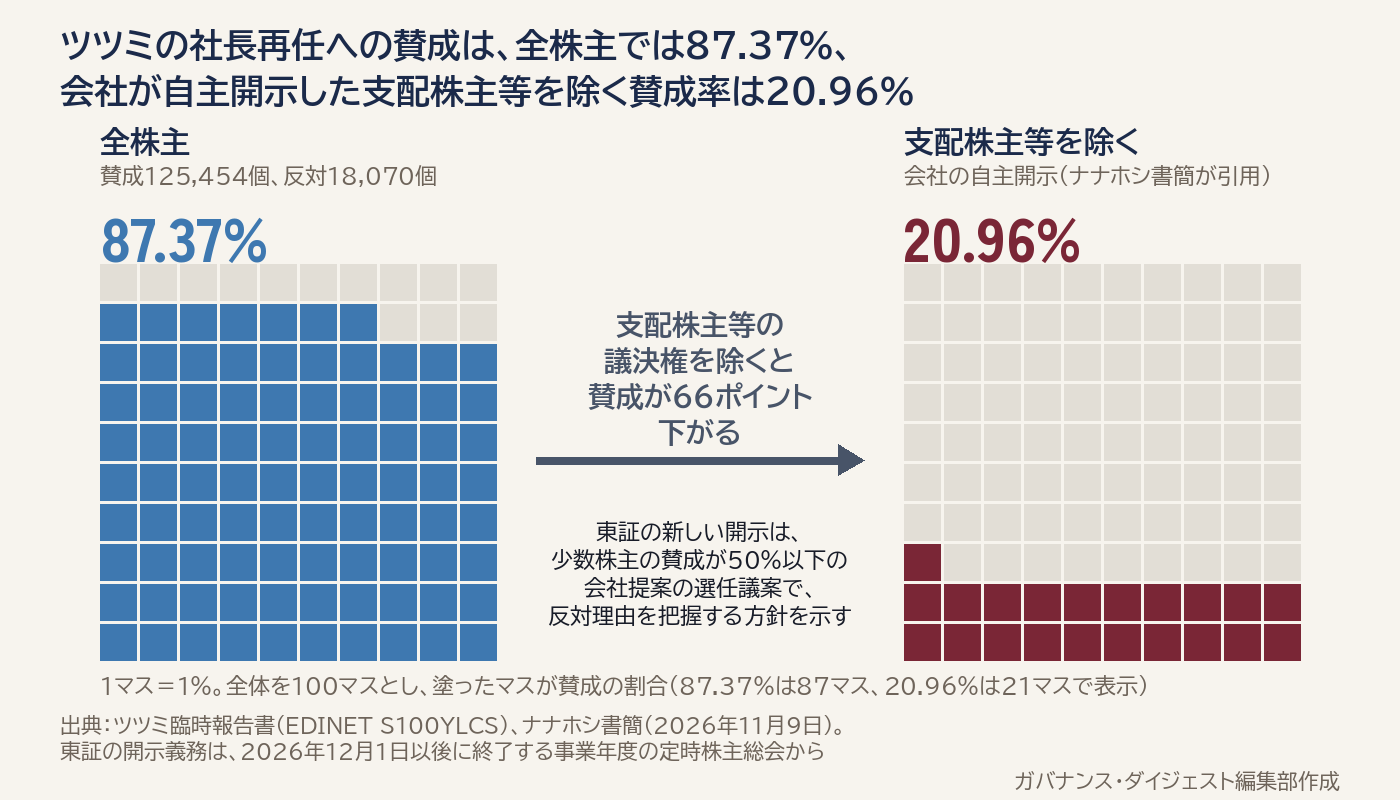
英国の運用会社ナナホシマネジメント(以下「ナナホシ」)は11月9日、ジュエリーの製造販売会社ツツミ(東証スタンダード、7937)の取締役会に書簡を送り、6月の定時株主総会で互智司(代表取締役社長)の再任への賛成が87.37%だったのに対し、会社が自主的に開示した支配株主等を除く賛成率は20.96%にとどまったとして、社長を続投させる理由の説明を求めた。東証は2026年12月1日以後に終了する事業年度の定時株主総会から、この少数株主の賛成割合の開示を義務づけており、ツツミの総会はその適用前に開かれている。
何が起きたか
- ツツミは2026年6月25日に第53回定時株主総会を開き、互社長の取締役再任は賛成125,454個、反対18,070個、賛成率87.37%で可決された(臨時報告書、2026年6月29日提出)。同じ総会には、株主価値向上に向けた中期経営計画の策定を定款に定める議案(第4号)と、ナナホシの代表である松橋理氏を取締役に選任する議案(第5号)の二つの株主提案も上程され、賛成は4.46%と4.51%で否決された。
- ナナホシの書簡によれば、会社の自主開示では、支配株主等を除く互社長への賛成率は20.96%だった。ナナホシは7月13日付の書簡で、独立社外取締役の主導により、互社長を代表取締役社長にとどめるべきかを速やかに検討し、続投させる場合は理由を開示するよう求めたが、回答は得ていないという。
- ナナホシは、議決権の行使結果を個別に公表している国内の運用会社・信託銀行のうち、自社が確認した14社(生命保険会社を除く)すべてが互社長の再任に反対したと整理している。反対理由は、業績と資本効率、取締役会の構成と独立性、女性取締役の不在、株主還元、投資家との対話(IR)に分かれる。(注1)
- 11月9日の書簡は、互社長本人の書面による説明として、①20.96%と反対理由の受け止めと、株主価値向上の具体策と時期、②独立社外取締役の主導で社長続投の是非を検討したかとその内容、③少数株主の反対理由を把握する取締役会の対応方針と、総会から6か月後の12月25日までの実施状況の自主開示(開示しない場合はその理由)を求めている。ツツミは決算説明会を開いておらず、ナナホシは、そのために社長本人の書面での説明が必要だとしている。
ポイント
87.37%と20.96%の差は、支配株主等の議決権が賛成に積み上がっていることを示している。東証が2026年7月10日に施行した制度は、親会社を有する会社や、議決権の40%以上を持つ大株主を有する会社を対象に、会社提案の取締役選任議案について、その大株主等を除いた少数株主の賛成・反対・棄権の議決権数と賛成割合を、総会後遅滞なく開示するよう求めている。少数株主の賛成が50%を超えなかった議案があれば、反対理由を把握するための取締役会の対応方針も同時に開示し、総会後6か月以内に、株主との対話の状況や反対理由の概要、追加施策の要否と内容を開示する(注2)。3月期の会社であれば、適用は2027年6月の総会からになる。
ナナホシの書簡の核心は、この数字の公表そのものではなく、公表した後の対応にある。制度の適用前であっても、会社が賛成率を自主的に開示した以上、その後の対応も同じ枠組みで開示すべきだというのがナナホシの主張である。書簡が、12月25日という総会から6か月後の日付を示して実施状況の開示を求めているのは、制度の流れをそのまま当てはめたものとみられる。会社が賛成率を先に出したことで、株主の側がその数字を、取締役会に説明を求める根拠として使った一例といえる。
もう一つ目を引くのは、反対理由が、社長個人の経営判断への異論というより、運用会社が公表している議決権行使の基準に沿っていることである。ナナホシが示した表では、業績やROE(自己資本利益率)の基準、取締役会の独立性の基準、女性取締役がいないことへの基準が、運用会社ごとに挙げられている。基準に基づく反対は、取締役会の構成や資本効率が変わらない限り、翌年の総会でも繰り返される可能性がある。これに対するツツミの見解は、書簡によれば示されておらず、本稿の執筆時点でも確認できていない。
実務への示唆
実務上のカギは、少数株主の賛成割合が開示される前に、その水準と反対理由を、自社の側で見通せているかにある。
- 総会の前に、支配株主等を除いた賛成割合の見通しを持つ。東証の様式例は、少数株主の事前行使分と当日出席分のうち賛否を確認できた議決権を集計し、賛成が50%を超えると分かった時点で、残りの議決権は集計しなくてよいとしている。例えば、事前行使の集計の段階で、少数株主の賛成が50%に届かない候補者を把握しておけば、対応方針に盛り込む対話の相手と論点を、総会前から用意できる。
- 反対理由は、運用会社が公表している議決権行使の基準から、先に洗い出す。ナナホシの表のとおり、運用会社は総会後に、反対した基準の名称を公表している。自社の取締役候補者が、独立社外取締役の比率、女性取締役の有無、ROEなどの基準のどれに抵触するかを前年の結果から確かめ、取締役会がどの基準に対応して何を変えるか、あるいは変えないのかを、候補者の指名の段階で説明できるようにしておくことが考えられる。
注
- このほか、ナナホシは、Vanguard FTSE All-World ex-US Small-Cap Index FundとAmundiも互社長の再任に反対したとしている(理由の表示はなく、14社には含めていない)。14社の反対理由は各社が公表した2026年4〜6月開催の株主総会の議決権行使結果によるもので、ナナホシが整理した表に基づく。
- 対象会社は、株主総会の基準日時点で、親会社を有する会社、40%以上の議決権を持つ「その他の関係会社」を有する会社、近親者や資産管理会社などの保有分を合わせて40%以上の議決権を持つ主要株主を有する会社である。適用は、2026年12月1日以後に終了する事業年度に係る定時株主総会から。東証の資料はこれらの株主を「少数株主から除外する株主」としている。なお、ツツミの自主開示では「支配株主等」の範囲を会社が示しており、東証の定める範囲と一致するかは確認できていない。
出典
- ナナホシマネジメント(イギリス)「支配株主等を除外した取締役選任議案の賛成比率を踏まえた再要請」(2026年11月9日、ツツミ取締役会宛て書簡) https://polishingtsutsumi.com/wp-content/uploads/2026/11/20261109_ltbod.pdf
- ツツミ「臨時報告書(第53回定時株主総会の決議)」(2026年6月29日提出、EDINET S100YLCS) https://disclosure2dl.edinet-fsa.go.jp/searchdocument/pdf/S100YLCS.pdf
- 東京証券取引所「少数株主の賛成割合等の開示」を含む上場制度の見直しの概要(2026年7月) https://www.jpx.co.jp/rules-participants/rules/revise/t13vrt000001ivb8-att/gaiyo.pdf
- 関連記事:上場会社の27%に20〜50%の大株主──東証が持分法適用会社の少数株主保護を検討
(ガバナンス・ダイジェスト編集部)
見出し画像:Pexels/Element5 Digital撮影(https://www.pexels.com/photo/1550337/)