2025年3月、小林製薬(東証プライム、4967)は、取締役会の議長を社外取締役にする定款変更を、会社自身の提案として株主総会に出した。賛成は出席した議決権の47.64%にとどまり、3分の2以上が要る特別決議(注1)には届かず、否決された。一年後の2026年3月27日、ほぼ同じ内容の議案が、今度は物言う株主(アクティビスト。議決権や株主提案を通じて、会社に経営の変更を求める投資家)のオアシス・マネジメント・カンパニー・リミテッド(Oasis Management Company Ltd.、香港の運用会社。以下「オアシス」)から出された。取締役会は反対に回り、棄権を除いて賛成と反対だけで比べた賛成の割合は、2025年の56%から2026年は24%に下がった(注2)。
議案の中身がほぼ同じでも、会社が賛成するのか、誰が出すのかで、票はこれほど動く。この落差からは、物言う株主の狙いが議案の可決だけにはないことがうかがえる。2026年の株主総会をめぐって物言う株主が会社に求めたもののうち、とりわけ目立ったのは、配当や事業売却といった個別の施策ではなく、経営を監督する取締役会そのものの見直し、つまり取締役会改革だった。本稿では、小林製薬、堀場製作所、ニデック、BASEの4事例を手がかりに、物言う株主が取締役会に何を求め、何を狙い、他の日本企業はそこから何を読み取るべきかを考えてみたい。4事例は網羅的に選んだものではなく、ここから物言う株主の傾向一般を語れるわけではない。それでも、4事例を並べて見えてくるのは、物言う株主が、取締役は株主の代理人だという前提に立ち、票で会社を動かすよりも、取締役会自身に、自社の目指す経営とそれにふさわしい取締役会のあり方を問い直させようとしている姿である。
株主提案を受けた会社は101社、アクティビストの提案を受けた会社は52社
大和総研の速報集計(2026年6月12日時点)によると、2026年6月総会で株主提案を受けた会社は101社で、前年の111社から10社減った。一方で、そのうちアクティビストなど機関投資家から提案を受けた会社は52社と、前年より1社多く、過去最多になった(注3)。株主提案を受ける会社の総数が減るなかで、アクティビストから提案を受けた会社だけは、1社とはいえ増えたことになる。
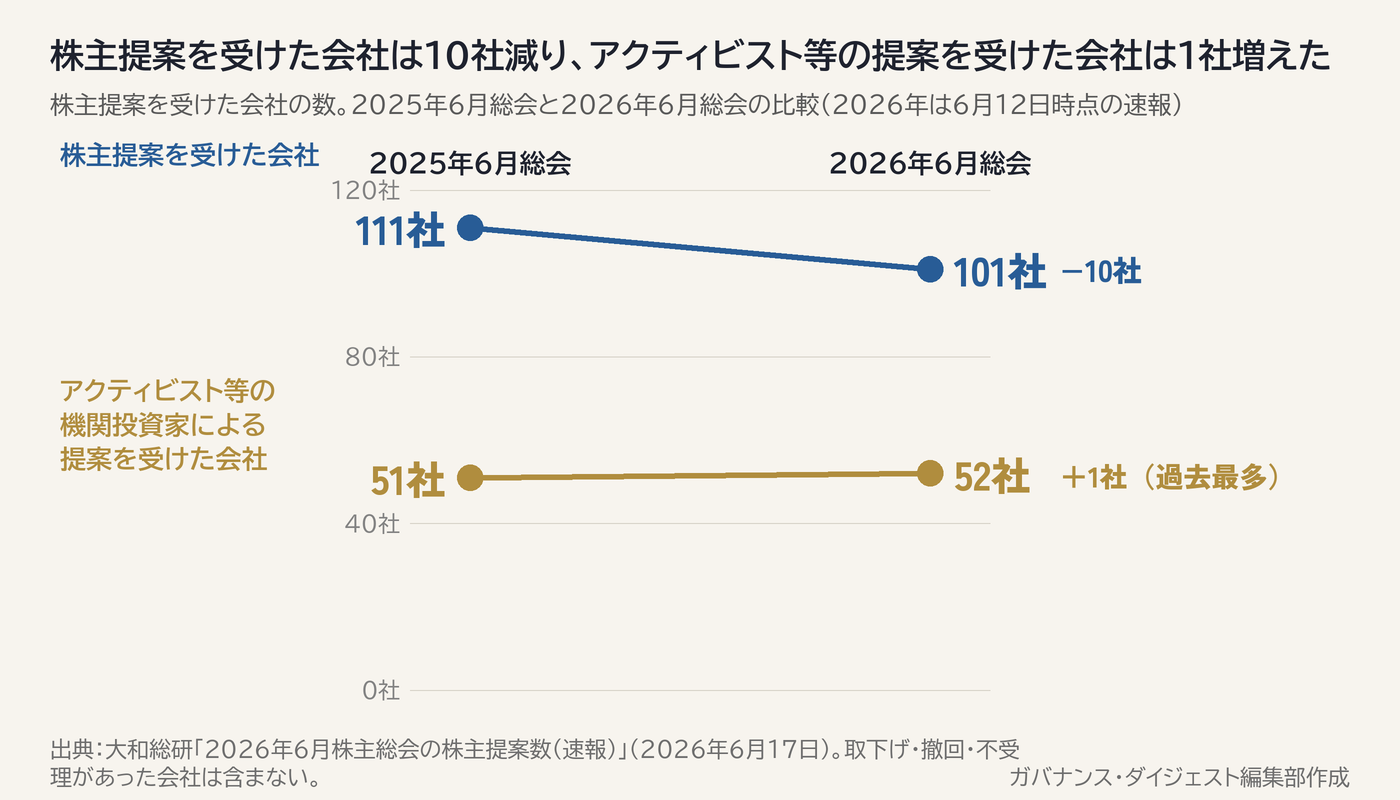
ただし、この数字が示すのは件数であって、要求の中身ではない。そこで、取締役会が争点になった4社で何が求められたのかを、順に見ていく。
4社が求められたこと
小林製薬は、2024年に表面化した紅麹を含むサプリメントの健康被害問題で、経営の監督のあり方を問われてきた会社である。オアシスは2025年4月に、当時の取締役らに約135億円の損害賠償を求める株主代表訴訟を起こし(注4)、2026年の総会では、13.1%以上を保有するファンドの運用者として、取締役会の議長を社外取締役にする議案など3議案を提案した。取締役会は全議案に反対し、3議案とも否決されたが、会社は同じ総会で自ら監査等委員会設置会社への移行を提案し、こちらは賛成82.75%で可決された。
堀場製作所(東証プライム、6856)では、9.90%を保有するオアシスが、取締役会の顔ぶれに半導体事業の重要性が反映されていないことなどを理由に、会長の再任に反対するよう株主に呼びかけた。全議案は可決されたものの、会長の賛成割合は前年の91.0%から74.4%に下がった(注5)。会社は8月に中長期経営計画を更新し、半導体の目標を引き上げ、低収益事業の目標を引き下げたうえで、社外取締役を過半数とする監査等委員会設置会社への移行を検討するとした。
ニデック(東証プライム、6594)では、会計不正の調査と改善が続くなか、約6.7%を保有するオアシスが、株主提案ではなく声明という形で、社外取締役を含む取締役会に、監督機能の強化と非公開化案の初期的な検討を求めた。2026年10月7日のこの声明の背景には、9月30日の有価証券報告書で監査人が意見を表明しなかったことがある。声明に対する会社側の対応は、開示では確認できていない(関連記事:ニデック、新社長就任後の1週間──子会社売却、監査意見不表明、オアシスは非公開化検討を要請)。
BASE(東証グロース、4477)では、保有株式を売却して退出する大株主の牧寛之氏(バッファロー代表取締役社長執行役員CEO)が、会社と協調して売却を進める条件として、指名委員会等設置会社への移行のコミットメントなど4点を求めた。会社は、2028年3月の定時株主総会への移行議案の上程を目指して検討を始めると回答している(注6。関連記事:BASE、退出を表明した大株主の4条件に回答 指名委員会等設置会社へは2028年3月目標)。
求められているのは、何をするかより、誰がどう決めるか
4事例の要求を並べると、向かった先は、配当や事業売却のような施策そのものではなく、施策を決める取締役会のあり方だった。では、物言う株主はどのような観点で取締役会改革を目指しているのかといえば、大きく三つの点を焦点としているとみられる。
一つ目は、取締役会の運営方法である。最も重要なのは議長の選任と、議長が果たす役割であり、取締役会でどのような議案を取り上げるか、社外取締役にどのような情報を渡すかも、ここに含まれる。二つ目は、社外取締役を含む取締役の構成である。社外取締役の比率を上げるだけでなく、専門性、経験、バックグラウンドが、その会社にとって最適な人材の組み合わせになっているかが問われる。三つ目は、機関設計である。日本では監査役会設置会社、監査等委員会設置会社、指名委員会等設置会社の三つが認められているが、今後の経営の方向性を踏まえてどのようなガバナンスを実現するかによって、適した機関設計は異なる。
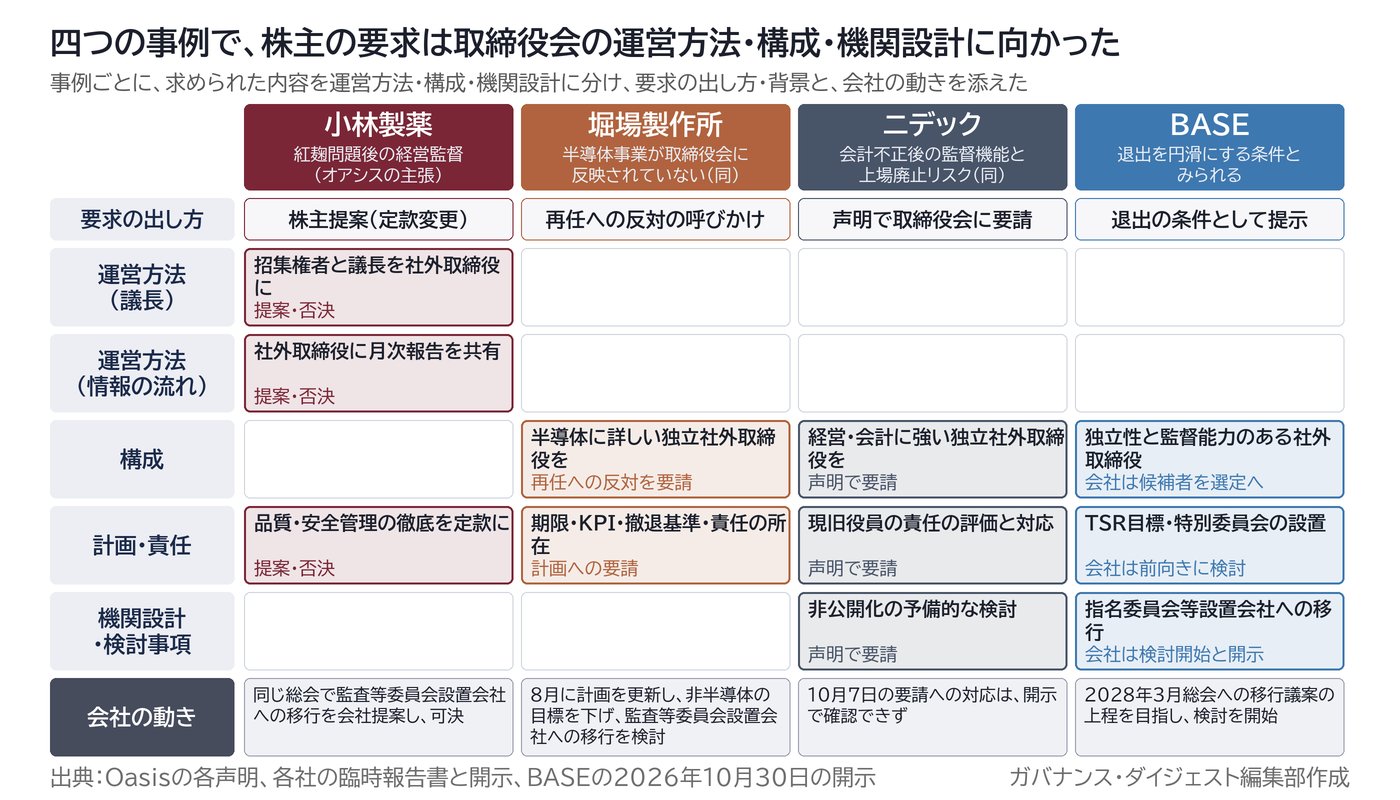
この三つに当てはめると、小林製薬は運営方法、堀場製作所は構成と計画への責任、ニデックは構成と検討事項、BASEは機関設計が、それぞれ争点になった。では、なぜ施策ではなく取締役会なのか。配当や事業売却のように経営陣が自分の判断で動かせる事柄は、株主の要求が通らなくても、経営陣がそう考えれば実行される。裏返せば、要求に応えるかどうかが経営陣の裁量に委ねられている限り、株主にできるのは、その裁量を監督する取締役会に働きかけることである。経営陣の判断そのものに不信があるときに、判断を監督する仕組みが争点になるのは、自然な流れといえる。
しかも、争点になった会社には共通点がある。小林製薬は紅麹の健康被害、ニデックは会計不正という不祥事を経験し、いずれも取締役会が経営を十分に監督できていたのかが問われている。堀場製作所は不祥事ではないものの、計画の達成にどう責任を持つのかを問われた。少なくともこの3社には、取締役会が要求を突きつける先になるだけの理由がそろっていたといえる。
狙いは、票の勝敗ではなく、取締役会に自らのあり方を問い直させること
オアシスの保有割合は、小林製薬で13.1%以上、堀場製作所で9.90%、ニデックで約6.7%にとどまる。議決権の過半を握らない以上、議案を出しても、創業家や他の大株主が反対に回れば通らない。小林製薬では会社自身が出した議案でさえ特別決議の要件に届かず、オアシスはその理由を、創業家とその関連者が反対または棄権したためだと主張している(2025年6月10日の声明)。票で勝てないことが分かっていながら動くのであれば、狙いは票の勝敗とは別のところにあるはずである。4事例から読み取れる狙いを図にまとめたうえで、順に考えてみたい。
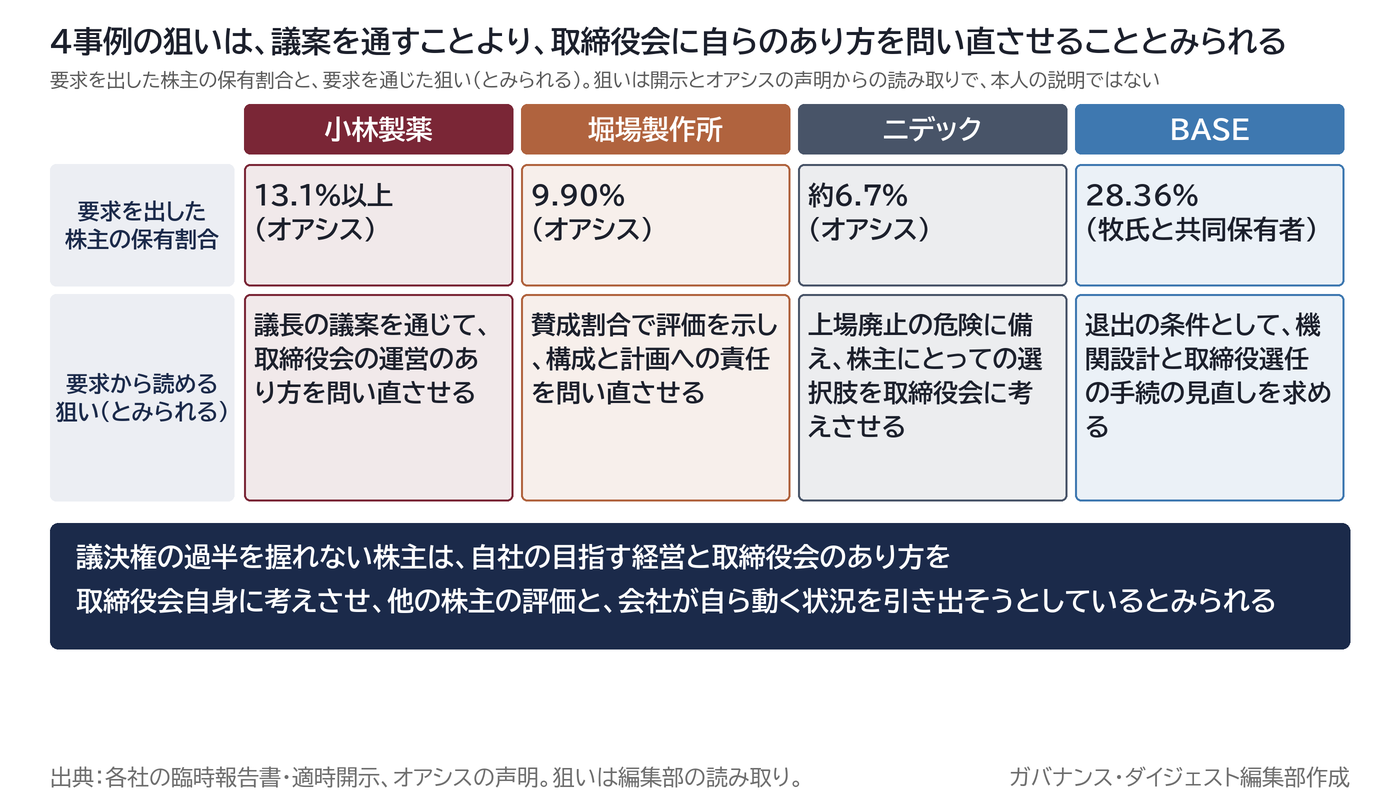
最も大きな狙いは、取締役会自身に、自社の目指す経営に照らして取締役会のあり方を考えさせることにあると考えられる。議長を社外取締役にせよ、取締役の構成を変えよ、機関設計を改めよという要求は、突き詰めれば、取締役会に対する一連の問いになる。自社はどのような経営を目指すのか。その戦略を実現するうえで最適な機関設計は何で、取締役会にはどのような構成が妥当なのか。取締役には、どのような経験や専門性、バックグラウンドを持つ人がいるべきで、議長には何を求め、誰が適任なのか。議事運営は今のままでよいのか、何に焦点を当てて議論すべきなのか。理想の姿と現状との間にギャップがあるなら、何から埋めていくのか。そして、株主から突きつけられた要求と現状とのずれはどこにあり、株主を含む投資家に、どのような経営と業績、企業価値の実現を通じて報いていくのか。こうした問いに取締役会が自ら答えを出す状態こそ、物言う株主が最終的に求めるものであり、議長の社外化のような個別の要求は、その入り口にすぎないとみてよいだろう。
議案や声明は、取締役会をこの問いに向き合わせる手段として働く。小林製薬では議長の議案は否決されたが、会社は同じ総会で機関設計を自ら変えた。議長を社外取締役にすることと監査等委員会設置会社に移行することは別の事柄で、移行しても議長を誰が務めるかは決まらない。それでも、株主が取締役会の運営に疑問を呈した以上、何らかの形で応えなければ、取締役の再任議案の賛成割合に響きかねない。会社が自ら動いた背景には、そうした圧力が働いていたという見方ができる。もっとも、開示から因果までは確認できない。
賛成割合そのものも、取締役会への通信簿として使われている。堀場製作所の会長の再任議案は、可決が前提だった。それでもオアシスが反対を呼びかけたのは、会長を退任させることではなく、賛成割合を下げることで、取締役会全体への評価を数字で示すことが狙いだったとみられる。実際、再任された8人のうち7人で賛成割合が前年を下回り、オアシス自身もこの結果を「取締役会全体に対する明確な警鐘」と位置づけた。
ニデックの非公開化の検討要求は、これらとは少し性格が違う。取締役会に、株主にとっての選択肢を比べる責任を負わせる要求だからである。監査人が意見を表明しなかった会社は、無限定適正意見を得られないまま東証に内部管理体制が不十分と判断されれば、意図しない上場廃止になるおそれがあり、そうなれば株主は売買の場を失う。会社が自ら非公開化を選べば、株主が対価を得て退出する道を、会社の手で用意できる。非公開化は、株主が議案として提案して決められる性質のものではなく、取締役会が検討を始めなければ動かない。要求が議案ではなく声明の形をとったのは、そのためではないか。ここには、最悪の事態に備えて株主が受け取る価値を守るという目的がうかがえる。
BASEの事例は、株主の関心がどこにあるのかをいっそう端的に示している。退出する株主が求めたのは、配当でも事業の売却でもなく、指名委員会等設置会社への移行、TSR(株主総利回り)目標、社外取締役の選任、手続の公正さを担保する特別委員会だった。大量の株式を市場で売れば株価を押し下げるが、取締役の選任の手続が透明で、株主への還元の目標が明確な会社であれば、買い手を見つけやすく、株価も保たれやすい。去る株主にとっても、取締役会改革は自らの出口を守る手段になっているわけである。
わざわざ株主総会という公の場で行動することにも、意味がある。議案や声明は、機関投資家や個人投資家を含む幅広い株主に問題意識を示し、賛同者を増やす働きをする。同時に会社に対しては、隙があれば取締役を交代させられるという牽制になる。賛成割合の低下は、次の総会ではより多くの株主が反対に回りうることを、取締役一人ひとりに意識させるからである。
これらの狙いは、いずれも、取締役は株主の代理人だという考え方に行き着く。取締役は株主から経営を託された代理人であり、その代理人が株主の求める水準で経営を監督し、株主に報いているかを問うのが、物言う株主の基本的な立場とみられる。適任の人に交代させる、議長を社外取締役にして権限を強める、機関設計を見直すといった要求は、代理人の顔ぶれと権限を整えることを通じて、その会社の経営改革そのものへの関与を強める試みにほかならない。4事例に共通するのは、物言う株主が経営を直接動かすのではなく、取締役会という一つの窓口を通じて経営のあり方を問い直させ、他の株主の目を味方につけようとしている点である。
他の日本企業は、何を読み取るべきか
自社に置き換えたとき、最も重要なのは、要求を受ける前に、自社の目指す経営から逆算して、取締役会のあり方を自ら問い直しておくことである。物言う株主が突きつける問いは、本来、株主に言われるまでもなく、取締役会が自らに課すべきものだからである。自社の戦略に照らして、現在の機関設計、構成、議長の役割、議事運営が最適だといえるのか。そういえないのであれば、何をどの順で見直すのか。この答えを用意している会社は、要求が来ても、自らの言葉で説明できる。
そのうえで問われるのは、取締役会が経営を監督できていると株主に説明できるかどうかである。不祥事や計画の未達があった会社では、取締役会そのものが要求を突きつける先になりうる。取締役の再任議案の賛成割合が前年から大きく下がった会社は、物言う株主の保有割合が小さくても、他の株主が同じ疑問を抱いている可能性があり、その低下は翌年以降の取締役の再任と、株主との対話の姿勢に響いていく。
要求が議案の形で来るとは限らない点にも、注意が要る。ニデックには声明として、BASEには退出の条件として示された。議案にならない要求は株主総会の票に現れないため、会社が気づかないうちに他の株主の評価に影響する。声明や面談の内容を誰がどう受け止め、取締役会としてどう答えるのかが問われることになる。
会社が先に動いても、株主構成によっては通らないことも、小林製薬の2025年の議案が示している。会社自身が出した議案であっても、創業家の動向によって特別決議の要件に届かなかった。取締役会の運営や機関設計を見直す場合には、議案の中身だけでなく、大きな議決権を持つ株主とどう対話するかも成否を左右する。
その一方で、機関設計の変更は、会社が主導すれば支持を得やすい場合がある。小林製薬の監査等委員会設置会社への移行は、議長の議案が24%しか支持されなかった同じ総会で、82.75%の賛成を得た。物言う株主の要求と会社が自ら示す改革は、株主の目には別の選択肢として映るとみられる。要求を受けてから動くのではなく、何を、なぜ、いつまでに見直すのかを会社が自分の言葉で先に示せるかどうかが、株主の支持を左右すると考えられる。
これからの日本企業が直面する変化
第一に、物言う株主の要求の出し方は、議案から、声明や退出条件のような議案にならない形へ広がるとみられる。4事例のうち議案として出されたのは小林製薬だけで、堀場製作所は反対の呼びかけ、ニデックは声明、BASEは退出の条件だった。議案にしない要求は、会社法上の提案権に必要な手続や期限に縛られず、必要な時期に出せる。大和総研の集計では、アクティビストの提案を受けた会社は51社から52社へほぼ横ばいだが、議案にならない要求はこの数字には現れない。
第二に、取締役の再任議案の賛成割合が、取締役会の評価の物差しとして定着していく可能性がある。堀場製作所の会長の賛成割合の低下は、可決された議案でも評価が示されることを見せた。議決権行使結果の臨時報告書は誰でも見られるため、翌年以降の比較の材料になり、賛成割合が低下した取締役は説明を求められやすくなるとみられる。
第三に、機関設計の見直しを求める圧力は、強まる可能性がある。4事例のうち3社(小林製薬、堀場製作所、BASE)で、監査等委員会設置会社や指名委員会等設置会社への移行が、会社の計画や約束として表に出た。移行は、取締役会に占める社外取締役の役割を大きくする方向の見直しであり、物言う株主にとっては、議案にせずに成果を得やすい要求である。ただし、移行が実際に監督の質を高めるのかは別の問題で、形を整えただけで終わる懸念も残る。この点は、次回以降で、過去の事案や海外の事例と比べて考察する予定である。
次回予告
物言う株主が取締役会改革を求める動きは、2026年に始まったものではなく、日本では過去にもいくつかの事案が会社と制度を動かしてきた。そこで第2回では、日本の物言う株主がどのような事案で注目を集め、会社と制度がそれにどう応じて変わってきたのかを振り返る。それを踏まえて第3回では、海外の物言う株主が取締役の選任にどこまで関わっているのかを日本と比べ、第4回では、物言う株主と向き合う取締役会が何を備えておくべきかを考えていきたい(各回のタイトルと内容は、公開までに変更する場合がある)。なお、本稿の出発点になった2026年6月総会の全体像については、関連記事「株主提案は101社、アクティビスト提案は過去最多の52社──2026年6月総会を振り返る」をあわせてお読みいただきたい。
特集「アクティビストを考える」(全4回)
- 物言う株主は、なぜ取締役会改革を求めるのか 2026年の4事例(本記事)
- 日本の物言う株主は、会社に何を変えさせてきたのか(仮・公開予定)
- 海外の物言う株主は、取締役の選任にどこまで関わるのか(仮・公開予定)
- 物言う株主と向き合う取締役会は、何を備えておくべきか(仮・公開予定)
注
- 定款の変更は、会社法309条2項11号により、出席した議決権の3分の2以上の賛成が要る。小林製薬の2025年の議案も、2026年の株主提案3議案も、この特別決議である。
- 2025年は、賛成313,723個と反対244,766個の合計に占める賛成の割合が56.2%、2026年は、賛成156,116個と反対487,502個の合計に占める割合が24.3%である。棄権は含めていない。会社が公表した2025年の賛成割合47.64%は、棄権を含む出席議決権などを分母にしている。
- 大和総研の集計は2026年6月12日時点の速報で、単位は株主提案を受けた会社の数である。2026年は101社(ほかに取下げ・撤回・不受理があった会社が6社)、うちアクティビストなど機関投資家による提案は52社(ほかに5社)。前年は111社(ほかに4社)、うち51社(ほかに1社)。なお、プロネクサスの調査(3月期決算会社、2026年6月9日時点)では、株主提案を受けた会社は102社、提案数は344件と報じられており、集計の対象と時点が異なるため、大和総研の数字とは比べられない。
- 本文のオアシスの理由、主張、評価、訴訟の内容と金額は、オアシスの声明による見解であり、検証された事実ではない。会社側の見解は、各社の開示で確認できた範囲を除き、本記事では扱っていない。
- 議決権の数と賛成割合は、各社の臨時報告書の記載による。堀場製作所の2026年8月7日の計画更新は、同社の適時開示(https://www2.jpx.co.jp/disc/68560/140120260807514476.pdf)による。取締役選任の賛成割合は、2025年の総会(堀場製作所は3月29日、小林製薬は3月)と2026年の総会(堀場製作所は3月21日、小林製薬は3月27日)の各報告書による。前年比較は、2年続けて取締役候補に挙がった人に限る。小林製薬の2026年の取締役会の意見は、第108期定時株主総会招集ご通知による。
- 牧寛之氏とメルコグループの保有割合は、BASEの開示(2026年10月30日)が引用する大量保有報告書(変更報告書)の記載による。牧氏の役職は、バッファローの「支配株主等に関する事項について」(2025年6月25日)とBASEの2025年3月19日の開示による。
出典
- 大和総研「2026年6月株主総会の株主提案数(速報)」(2026年6月17日。数値のみを使用) https://www.dir.co.jp/report/consulting/activist/20260617_025832.html
- 小林製薬「第108期定時株主総会 招集ご通知」(2026年3月27日開催) https://www.kobayashi.co.jp/ir/report/shm/pdf/report_shm_202603_01.pdf
- 小林製薬「臨時報告書」(第107期定時株主総会、2025年3月31日提出) https://disclosure2dl.edinet-fsa.go.jp/searchdocument/pdf/S100VJCB.pdf
- 小林製薬「臨時報告書」(第108期定時株主総会、2026年3月30日提出) https://disclosure2dl.edinet-fsa.go.jp/searchdocument/pdf/S100XVAD.pdf
- Oasis Management Company Ltd.「オアシスは小林製薬の2026年3月開催予定の定時株主総会に向けて株主提案を提出」(Business Wire、2026年1月20日) https://www.businesswire.com/news/home/20260120177620/ja
- Oasis Management Company Ltd.「小林製薬の株主総会において、一般株主の過半がオアシス提案に賛成し、小林章浩氏の選任議案に反対」(Business Wire、2025年6月10日) https://www.businesswire.com/news/home/20250610933068/ja
- Oasis Management Company Ltd.「オアシス、小林製薬の取締役に対する株主代表訴訟を提起」(Business Wire、2025年4月) https://www.businesswire.com/news/home/20250406433425/ja
- 堀場製作所「臨時報告書」(第87回定時株主総会、2025年3月31日提出) https://disclosure2dl.edinet-fsa.go.jp/searchdocument/pdf/S100VJ8Q.pdf
- 堀場製作所「臨時報告書」(第88回定時株主総会、2026年3月23日提出) https://disclosure2dl.edinet-fsa.go.jp/searchdocument/pdf/S100XSP8.pdf
- 堀場製作所「第88回定時株主総会招集ご通知」 https://static.horiba.com/fileadmin/Horiba/Company/Investor_Relations/Shareholders_Meeting/20260225_jp_01.pdf
- Oasis Management Company Ltd.(堀場製作所の取締役再任への反対)(Business Wire、2026年3月8日) https://www.businesswire.com/news/home/20260308443740/ja
- 堀場製作所「中長期経営計画「MLMAP2028」を更新」(2026年8月7日) https://www2.jpx.co.jp/disc/68560/140120260807514476.pdf
- Oasis Management Company Ltd.「オアシスは、堀場の2026年定時株主総会の結果を、取締役会への明確な警告と見做す」(Business Wire、2026年3月25日) https://www.businesswire.com/news/home/20260325358933/ja
- ニデック「臨時報告書(第53期定時株主総会における議決権行使結果)」(2026年6月22日提出) https://www.nidec.com/files/user/www-nidec-com/ir/event/meeting/img/53_VotingResults.pdf
- Oasis Management Company Ltd.「オアシスはニデックの株主として、ガバナンス改善と企業価値回復を求める」(Business Wire、2026年3月11日) https://www.businesswire.com/news/home/20260311370949/ja
- Oasis Management Company Ltd.「オアシスはニデックに非公開化案の初期的検討の開始を要請」(Business Wire、2026年10月7日) https://www.businesswire.com/news/home/20261007638654/ja
- BASE「ガバナンス体制の更なる強化に向けた取組みについての検討開始等に関するお知らせ」(2026年10月30日、TDnet) https://www.release.tdnet.info/inbs/140120261029560135.pdf
- BASE「当社株主による大量保有報告書(変更報告書)の提出について」(2026年10月30日、TDnet) https://www.release.tdnet.info/inbs/140120261029560137.pdf
- 株式会社バッファロー「支配株主等に関する事項について」(2025年6月25日) https://www2.jpx.co.jp/disc/66760/140120250624598232.pdf
- 日本取引所グループ「東証上場会社情報サービス」(上場市場の確認、2026年10月31日閲覧)
- 関連記事:株主提案は101社、アクティビスト提案は過去最多の52社──2026年6月総会を振り返る
- 関連記事:ニデック、新社長就任後の1週間──子会社売却、監査意見不表明、オアシスは非公開化検討を要請
- 関連記事:BASE、退出を表明した大株主の4条件に回答 指名委員会等設置会社へは2028年3月目標
(ガバナンス・ダイジェスト編集部)
見出し画像:Pexels/Jonathan Lusilva撮影(https://www.pexels.com/photo/13609018/)を加工して使用