リード
宝ホールディングス(東証プライム、2531)は10月22日、米国の投資運用会社ValueAct Capital Management, L.P.(バリューアクト・キャピタル・マネジメント・エルピー。以下「バリューアクト」)が運用するファンドから、臨時株主総会の招集を請求されたと開示した。議題は社外取締役3名の解任と、同ファンドが推薦する候補3名の選任である。
何が起きたか
- 請求者:バリューアクトが運用するファンドの一つ、ValueAct Japan Master Fund, L.P.(バリューアクト・ジャパン・マスター・ファンド・エルピー。以下「請求株主」)である。会社法297条1項に基づき、請求書到達の日から8週間以内の日を総会日とする招集を求めた(注1)。
- 解任の対象:指名・報酬委員会の委員長(在任8年)と委員2名(在任7年と3年)の社外取締役3名である。
- 選任の候補:エリック・ジョンソン氏(JSR株式会社元代表取締役CEO)、田代祐子氏(株式会社アコーディア・ゴルフ元代表取締役会長兼社長)、マーク・アンドレ・トゥシグナント氏(サントリーグローバルスピリッツ社元グローバル最高財務責任者)である。選任は解任による欠員を条件とし、全議案が可決されても取締役7名、うち独立社外取締役4名の構成は変わらないと請求書は記している。
ポイント
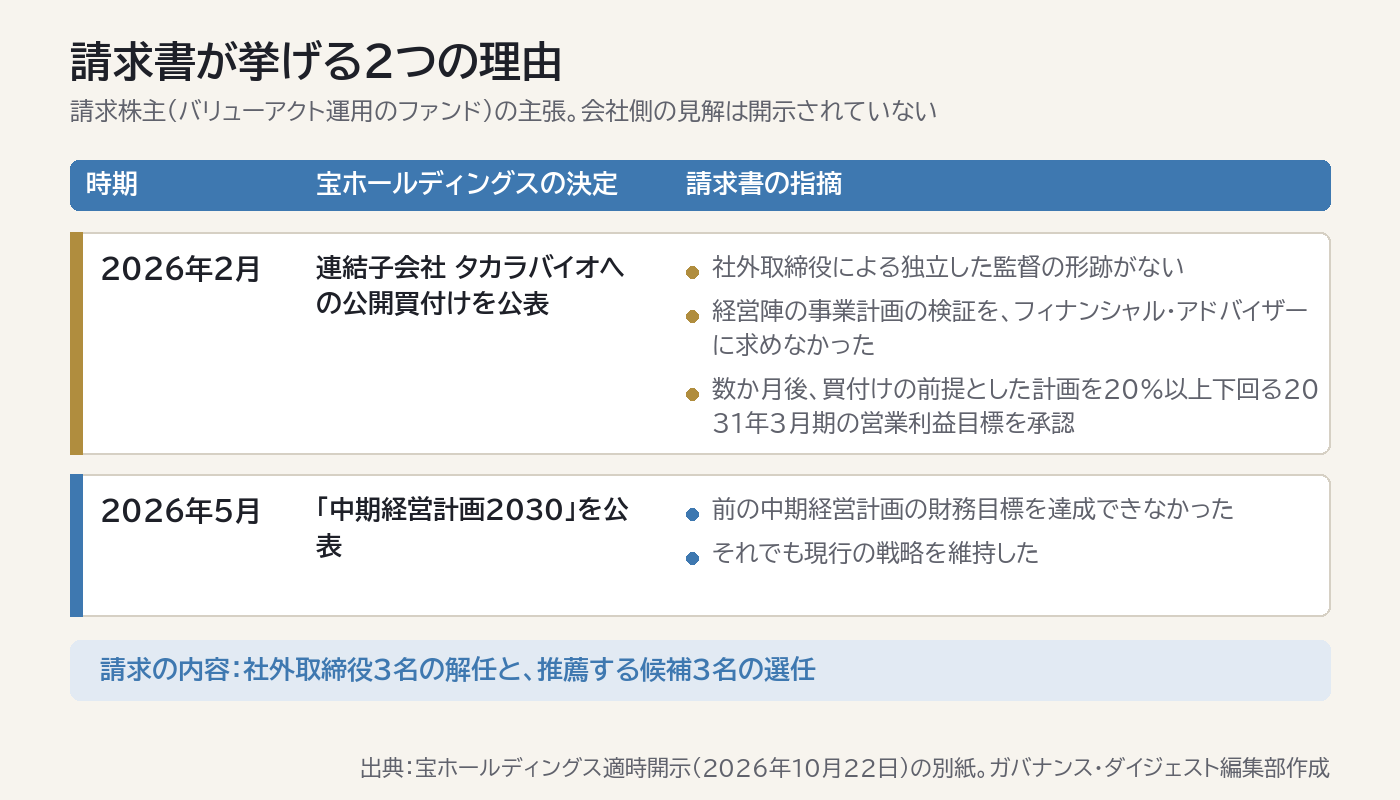
請求書は理由を2点挙げる。1点目は、2026年2月に公表した連結子会社タカラバイオ株式会社(旧東証プライム、4974。同年6月12日に上場廃止)への公開買付けで、社外取締役による独立した監督の形跡がないことである。取締役会は経営陣の事業計画の独立した検証をフィナンシャル・アドバイザーに求めず、数か月後に、買付けの前提とした計画を20%以上下回る2031年3月期の営業利益目標を承認したという。2点目は、2026年5月公表の「中期経営計画2030」が、前の計画の財務目標を達成できなかったにもかかわらず、現行の戦略を維持したことである。いずれも請求株主の主張である。会社は対応方針を「決定次第速やかに開示する」とし、見解は示していない(注2)。
請求書が書面回答を求める11月6日と、請求日から8週間後の12月17日が、会社の対応の節目となる(注1)。
実務への示唆
請求書が問題にしたのは、2026年5月公表の「中期経営計画2030」が、前の中期経営計画の財務目標を達成できなかったにもかかわらず、現行の戦略を維持した点である(請求株主の主張)。財務目標の未達だけを理由に、戦略を変えなければならないわけではない。ただ、経営陣の交代も戦略の変更もない場合に、今後の計画がなぜ実現できるのかを、外部から見ても納得できる形で説明できるかが問われる。実務上のカギは、未達の要因の捉え方、現行戦略を達成できる根拠、軌道修正の仕組みの3点を、株主をはじめとする外部のステークホルダーに示せるかどうかである。
- 中長期戦略の振り返りと検証を、どの程度行ったかを示す。 重要なのは、未達の事実そのものよりも、その要因を会社としてどう捉えているかである。振り返りの過程が見えないまま同じ戦略を続けると、同じ結果が繰り返されるのではないかと受け止められる。例えば、未達の要因を、外部環境の変化によるものと、自社の戦略の設計や実行に起因するものに分けて取締役会で議論し、その過程と結論を新しい中期経営計画の説明資料に記載することが考えられる。
- 現行戦略を達成できるとする根拠と勝ち筋が、外部から見ても説得力があるかを確かめる。 「我々は達成できると考えている」という会社の主張だけでは足りない。外部の株主から経営改善を強く求められている状況では、説得力の水準は一層高くなる。例えば、前の計画で想定どおりに進んだ事業と進まなかった事業を分け、進まなかった事業について、何を変えるから今回は達成できるのかを、実績や数値とともに示すことが考えられる。
- 軌道修正と改善のための自律的な仕組みを整え、運用する。 現在の計画も前の計画と同様に成果を示せなかった場合に、取締役会が軌道修正や打開策の実行、さらには経営陣の刷新にまで踏み込めるか。その監督機能が実際に働くことを、外部から見ても感じさせる体制になっているかが問われ、まさに取締役会の実効性そのものである。例えば、中期経営計画の進捗を、財務目標だけでなく途中の指標でも定期的に取締役会が検証し、あらかじめ定めた水準を下回った場合に見直しを審議する基準を設け、その運用状況を実効性評価の結果などで開示することが考えられる。
注
- 会社法297条1項は、公開会社の株主が総株主の議決権の100分の3以上を6か月前から引き続き有する場合に、取締役に株主総会の招集を請求できると定める(定款でこれを下回る割合・期間を定めた場合はその割合・期間)。会社は、請求株主がこの要件を満たしていると開示している。同条4項は、請求の後遅滞なく招集の手続が行われない場合や、請求の日から8週間以内の日を総会日とする招集通知が発せられない場合に、請求した株主が裁判所の許可を得て自ら総会を招集できると定める。12月17日は、請求日の10月22日から編集部が算出した。
- バリューアクトが運用するファンドの合計保有(約3,940万株、発行済株式総数の約20.0%で筆頭株主)、対話の経緯、タカラバイオに関する記述、選任候補の氏名・略歴は、請求書(請求株主の主張)の記載による。会社の開示ではない。
出典
- 宝ホールディングス「株主による臨時株主総会の招集請求に関するお知らせ」(2026年10月22日。別紙:臨時株主総会招集請求書) https://www.release.tdnet.info/inbs/140120261022554729.pdf
- 裁判所「株主総会招集許可申立ての方法等」 https://www.courts.go.jp/osaka/saiban/minji4/dai2_7/index.html
- 東京証券取引所「上場廃止等の決定:タカラバイオ(株)」(2026年5月20日) https://www.jpx.co.jp/news/1023/20260520-11.html
- 関連記事:上場会社の27%に20〜50%の大株主──東証が持分法適用会社の少数株主保護を検討
(ガバナンス・ダイジェスト編集部)
見出し画像:Pexels/Miff Ibra撮影(https://www.pexels.com/photo/modern-theater-seats-in-a-blue-auditorium-32731350/)、編集部がデュオトーンに加工