日本経済新聞は8月末、上場企業の社外取締役の報酬が過去最高の水準に達し、大手企業では1人あたり2,000万円に届く例が出ていると報じた。この「2,000万円」は上場企業全体の平均ではなく、時価総額や売上規模の大きい企業の上位層の水準である。社外取締役の人数が増え、指名・報酬委員会の運営や監督の負荷が高まる中で、報酬の水準と決め方が改めて問われている。今週この話題を取り上げるのは、報酬の額そのものよりも、その額が「何に対して支払われているか」の整理が、日本企業ではまだ十分でないと考えるからである。米国・英国の水準と構成を並べ、日本の社外取締役報酬がどこへ向かうのかを考える。本稿は役員報酬シリーズの第1回として、社外取締役を取り上げる。
数字で見る日本の社外取締役報酬
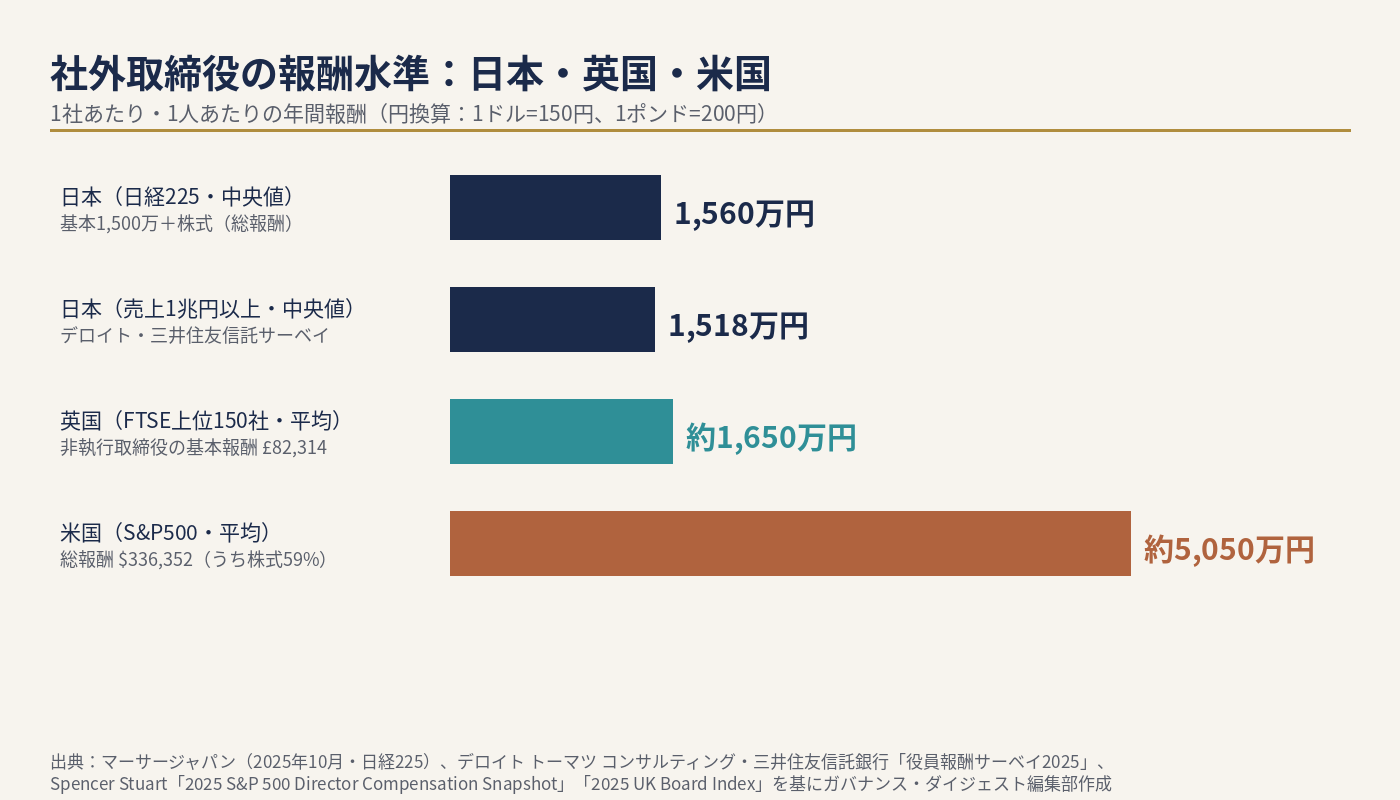
まず現状を一次データで確認する。ただし、以下の数字はいずれも上場企業全体ではなく、特定の企業群を対象にした調査である点に注意が必要だ。マーサージャパンが2025年10月に公表した調査は、日経225の構成企業を対象にしたもので、その社外取締役の基本報酬の中央値は1,500万円、株式報酬を含む総報酬の中央値は1,560万円であった。日経225企業のうち社外取締役に株式報酬を付与している企業は14%にとどまり、付与する場合も業績に連動させず、付与水準を限定する形が一般的だという。同じ調査で日経225企業のCEOの実支給報酬の中央値は1億5,500万円で、CEO報酬と社外取締役報酬の倍率は、半数の企業で10倍から18倍の範囲にある。
デロイト トーマツ コンサルティングと三井住友信託銀行が2025年10月に公表した役員報酬サーベイは、1,319社(うち上場企業1,140社)が回答した幅広い調査だが、社外取締役報酬の中央値1,518万円(前年比2.6%増)という数字は、そのうち売上高1兆円以上の企業についてのものである。同サーベイは、社外取締役の確保方法にも変化が見られるとし、CEOの推薦による選任が72%(前年80%)に減る一方、社外取締役の推薦が78%(同74%)、サーチファームの利用が43%(同38%)に増えたことを示している。
ダイヤモンド・オンラインの報道によれば、ウイリス・タワーズワトソンの調査による主要企業の2024年度の中央値は1,790万円で、5年前と比べて25%増えたとされる。同じくダイヤモンド編集部が有価証券報告書のデータから推計した個人別のランキングでは、上位10人の平均推計報酬額は7,426万円、平均兼務社数は3.2社であった。個人ベースで報酬が高いのは、複数社の兼務による合算の結果であり、1社あたりの水準が突出しているわけではない。
これらの数字を重ねると、日経225や売上高1兆円以上といった日本の大企業における社外取締役の1社あたり報酬は、中央値で1,500万円から1,800万円程度、上位の企業で2,000万円前後という姿になる。「2,000万円」は大企業の最上位層の水準であり、上場企業全体の平均像ではない。プライム市場でも中堅規模の企業や、スタンダード市場・グロース市場の企業では、これより相当低い水準が一般的である。
米国・英国はいくら払い、何に払っているか
比較の対象として、米国のS&P500企業と英国のFTSE上位150社の数字を見る。こちらも、それぞれの国の大企業群である。
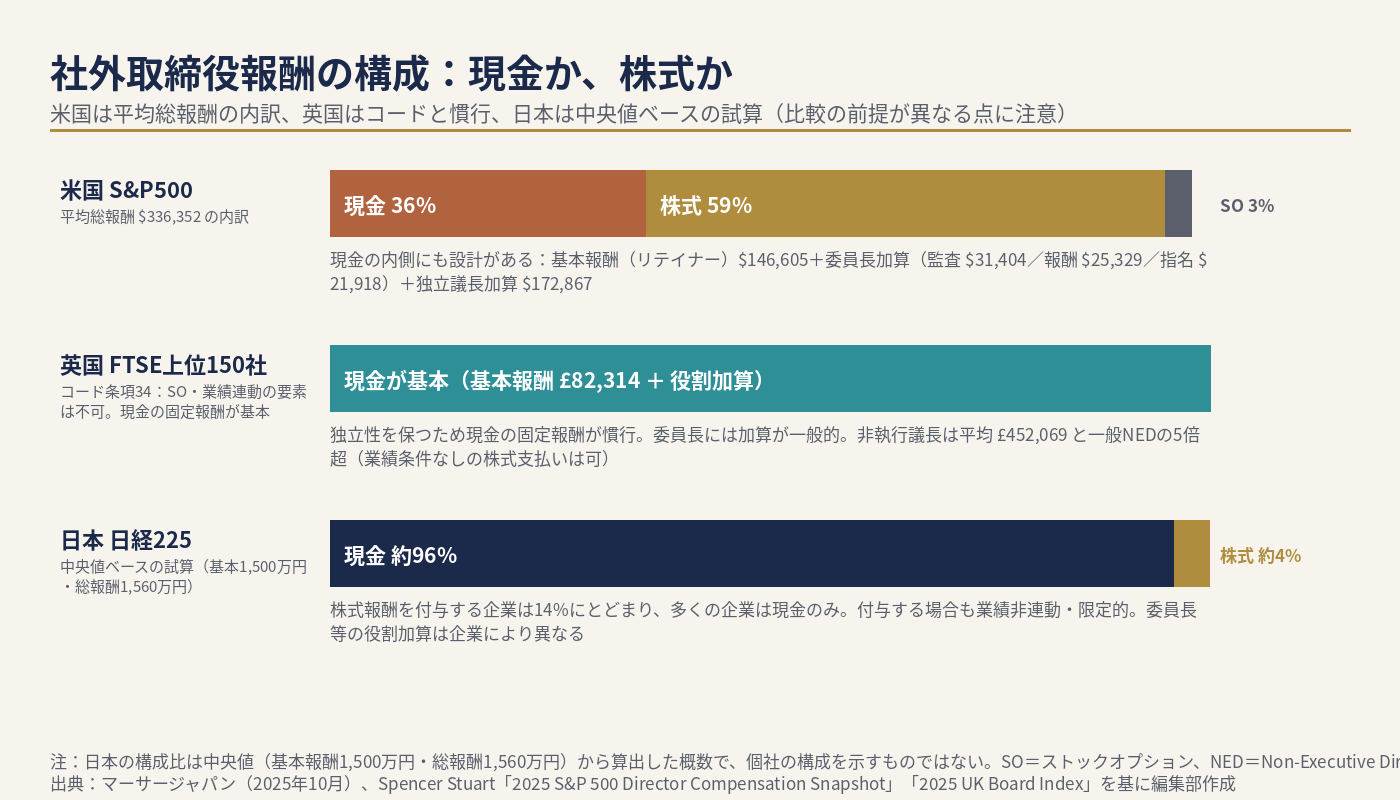
スペンサースチュアートの2025年版米国ボードインデックスによると、S&P500企業の社外取締役(非執行取締役)1人あたりの平均総報酬は33万6,352ドルで、前年の32万7,096ドルから3%増加した。1ドル150円で換算すれば約5,000万円であり、日本の大企業の中央値の3倍を超える。注目すべきは構成である。総報酬のうち現金は36%、株式報酬が59%、ストックオプションが3%を占め、報酬の6割が株式で支払われている。
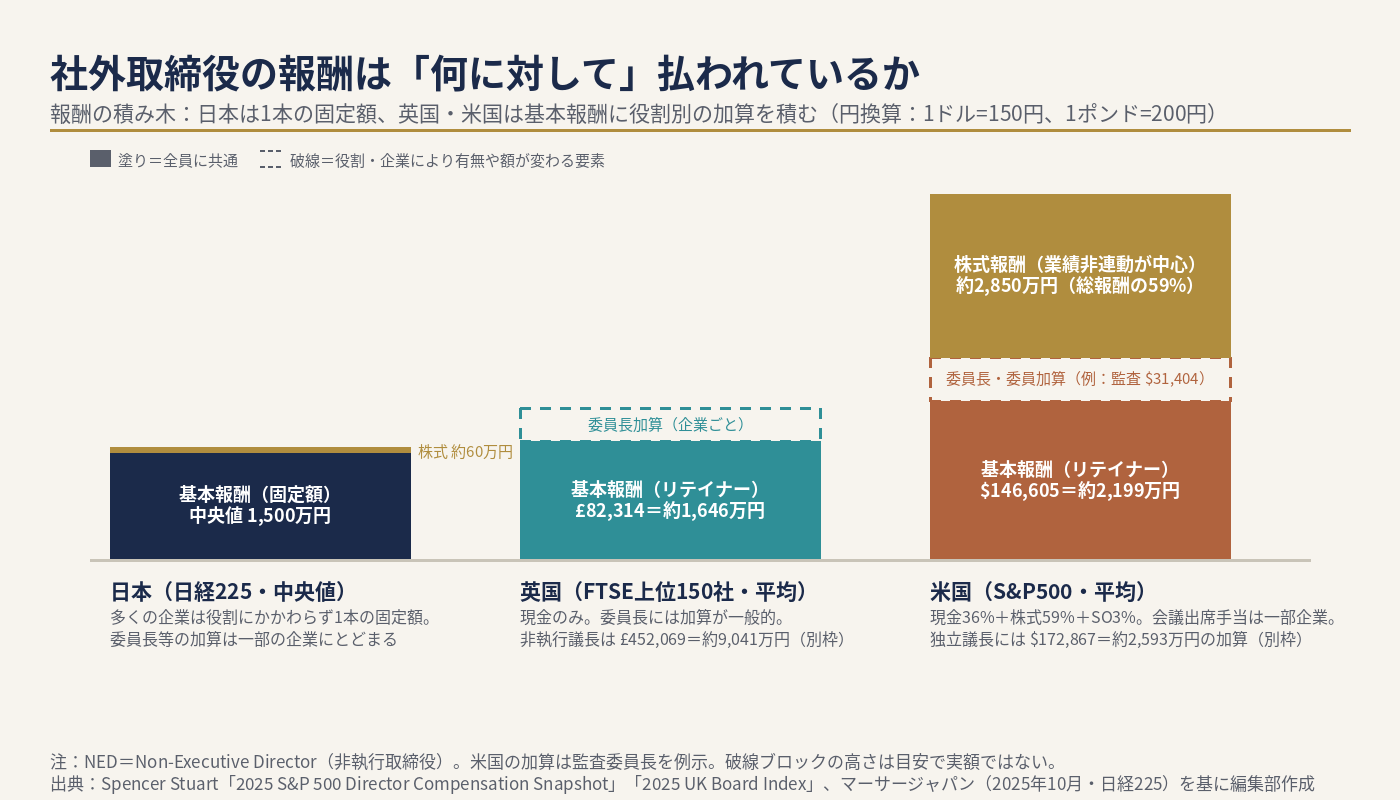
見落とされやすいのは、その現金部分の内側にも設計があることだ。米国の社外取締役の現金報酬は、全員に共通する基本報酬(リテイナー)を土台に、担う役割ごとの加算を積み上げる構造になっている。リテイナーの平均は14万6,605ドルで、委員長を務めればこれに加算が上乗せされる。監査委員長の加算は平均3万1,404ドル、報酬委員長は2万5,329ドル、指名委員長は2万1,918ドルであった。委員会の委員にも加算を設ける企業が多く、独立取締役会議長には平均17万2,867ドルの追加報酬が支払われている。企業によっては、取締役会や委員会への出席1回ごとに手当を支払う設計も残っている。つまり同じ「現金」でも、1本の固定額で支払うのではなく、役割と貢献に応じて金額が決まる仕組みになっている。
英国は米国と対照的である。スペンサースチュアートの2025年版英国ボードインデックスでは、FTSE上位150社の非執行取締役の平均基本報酬は8万2,314ポンドで、1ポンド200円で換算すれば約1,650万円と、日本の大企業の水準に近い。一方で、非執行の取締役会議長の平均報酬は45万2,069ポンド(約9,000万円)と、一般の非執行取締役の5倍を超える。英国のコーポレートガバナンス・コードは、非執行取締役の報酬にストックオプションその他の業績連動的な要素を含めるべきでないと定めており(条項34)、独立性を保つために現金の固定報酬で支払う慣行が定着している(注1)。ただし現金の中身は米国と同様に役割で差がつく。基本報酬に加えて委員長には加算を設けるのが一般的で、議長の報酬が一般の非執行取締役と大きく異なるのも、その役割と時間投入の差を反映したものである。なお、英国の取締役会の年間開催回数は平均7.5回と、日本の多くの上場企業(月1回前後)より少ない。それでも日本と同程度の報酬が支払われているのは、社外取締役の仕事が取締役会の席上にとどまらず、委員会の運営、事前の資料検討、経営陣や株主との対話に及ぶことを前提に報酬が設計されているためと考えられる。
三者を並べると、次の構図が見える。米国は「株式で高く」払い、現金部分も基本報酬・委員長加算・委員加算・議長加算という役割別の要素で組み立てる。英国は「現金で抑制的に」払うが、やはり役割で差をつけ、議長には執行に近い時間投入を求めて高い報酬を払う。日本の大企業は現金中心で水準は英国に近いが、報酬が役割にかかわらず1本の固定額で決まっている企業が多く、委員長や筆頭独立社外取締役への加算は一部の企業にとどまると見られる。この点を網羅的に示す公的統計はないが、役割別の設計が広がらなかった背景には、開示様式や報酬枠の設定方法、独立性をめぐる従来の考え方があると編集部は見ている(注3)。日本の大企業の水準が国際的に見て突出して高いという事実はなく、米国との差は依然として大きい。そして水準以上に異なるのは、報酬を「役割ごとに設計しているかどうか」である。図2の各国の構成比は前提が異なる点に注意が必要である(注4)。
「何に対して払うか」という問い
水準の議論より本質的なのは、報酬が社外取締役のどの役割と時間投入に対応しているか、である。
日本の上場企業では、社外取締役に期待される役割がこの10年で大きく変わった。東証のコーポレート・ガバナンス白書2025によれば、プライム市場の独立社外取締役の平均人数は2024年に4.10人となり、2022年の3.70人から増えた。指名委員会は法定・任意をあわせて90.6%、報酬委員会は92.2%の企業が設置している。2026年7月改訂のコーポレートガバナンス・コードは、原則4-3でCEOの選解任と後継者計画への取締役会の主体的関与を原則本文に格上げし、原則4-8の解釈指針では、独立社外取締役が「指名委員会・報酬委員会において主体的に機能発揮すること」を求めている。社外取締役は、取締役会に出席して意見を述べる立場から、指名・報酬という会社の中核的な意思決定に関与する立場へと、役割の重心を移している。
役割が変われば時間投入も変わるはずだが、実態には幅がある。ニデック(東証プライム、6594)の9月29日の社長交代では、独立社外取締役で構成する指名委員会の審議を経て、第三者機関によるアセスメントと指名委員による面談を実施したうえで後任を選定したと公表された。こうした手続を委員会が自ら設計し主導している企業もあれば、事務局や人事部門が候補者のアセスメントや面談の段取りを整え、委員会はその報告を受けて内容を確認するにとどまる企業も少なくない。同じ「指名委員会での審議」でも、社外取締役が実際に投入する時間と負う責任は企業によって大きく異なる。役割に応じて報酬を設計するということは、この違いを直視することでもある。
ここで日本の報酬設計の課題が見える。日本の社外取締役報酬は、社外取締役が「助言役」と位置づけられていた時代に、非常に低い水準を出発点として決まった経緯がある。その後、社外取締役の需要増加に対する人材供給の不足、執行側の役員報酬の上昇、そして上で見た役割の変化という複合的な要因で水準は上昇してきた。しかし、上がった結果としての水準はあっても、「何に基づいて設計するか」の基準を明確に定めている企業は依然として少ない。基準がないまま水準だけが動くと、「相場並みかどうか」の議論に終始し、社外取締役ごとの期待役割や貢献の違いを報酬に反映できない。逆に、役割の大きさを基準に据えれば、委員長や筆頭独立社外取締役、有事対応を担う社外取締役に対して、一律ではなく期待貢献に応じた柔軟な設計が可能になる。
株式報酬の位置づけも、思想の選択として整理する必要がある。米国では社外取締役の総報酬の6割が株式だが、その中身は業績条件を付けない譲渡制限株式やRSU(譲渡制限付株式ユニット)などの形が一般的で、業績連動型は少数派である。ストックオプションを付与する取締役会は9%にとどまり、総報酬に占める割合も3%程度というのが相場である。個別の業績目標で報いるのではなく、長期の企業価値向上への貢献とその成果を、株主および執行側の経営陣と同じ立場で分かち合う、という考え方である。英国はこれに対し、業績連動的な要素は監督者の独立性を損ねかねないとして退け、現金の固定報酬を基本とする。どちらが正しいというものではなく、「監督者にも企業価値向上への貢献と成果の共有を求めるか」「独立性を優先して距離を置くか」という設計思想の違いである。日本で広がりつつある「業績非連動・限定的な株式付与」は、この中間に位置する。自社がどちらの思想に立つのかを説明できる企業は、まだ少ない。
報酬設計の方向性
日本の社外取締役報酬が今後どうなるか。社外取締役の人数増加と人材供給の制約、執行側の役員報酬の上昇、求められる役割の拡大という上昇要因はいずれも当面解消しそうにないため、水準の上昇基調が続く可能性は高い。一方で、役割や貢献に応じた設計に本当に移行するかは、正直なところ不透明だ。ただし、コーポレートガバナンス・コードが社外取締役に求める役割の高まり、相次ぐ企業不祥事で社外取締役の責任が問われる場面の増加、そして実際の負荷の増大を考えると、役割と貢献に応じた設計へ向かう可能性は十分にある。特に、海外機関投資家の保有・売買比率が高いプライム市場の企業は、投資家からグローバル企業として見られ、報酬方針もグローバルな設計の水準を基準に読まれるため、その圧力は相対的に強く働くと考えられる。
移行する場合の具体像は、社外取締役の報酬を「基本報酬」と「役割別加算」に分けて設計し、委員長・委員、筆頭独立社外取締役、取締役会議長といった役割ごとに加算を設ける形である。米国の委員長加算は基本報酬の2割前後に相当し、英国でも委員長には加算が一般的である。会議出席1回ごとの手当は、米国では2005年に62%の取締役会が支払っていたが、2025年には2%まで減っており(注2)、日本で新たに導入する必然性は乏しい。一方、役割別加算は日本の現行の株主総会決議の報酬枠の中でも実装できる。
株式報酬については、日本では業績に連動させない形での限定的な付与が広がりつつある。この方向を採る場合、付与の目的(企業価値向上への貢献と成果の共有か、独立性への配慮か)と水準の上限を報酬設計の思想として定め、株主や投資家に対外的に説明できる形にしておくことが求められる。有価証券報告書の報酬方針の開示は、その説明の場の一つである。
報酬の決定手続も論点になる。日本の上場企業では報酬委員会の委員の過半数を社外取締役が務める企業が多く、その場合、社外取締役の報酬を審議する委員自身が対象者となり、利益相反になりかねない。避ける工夫としては、委員会では報酬設計の方針や制度の議論にとどめ、個別の報酬の決定には該当者を加えない運用にすること、外部の調査データや外部アドバイザーの助言など客観的な判断を支える材料を用いること、そして決定のプロセスを透明にし、その考え方を開示で示すことが挙げられる。
実務への示唆
- 「相場」ではなく「設計基準」から議論を始める:例えば、報酬委員会の事務局が、マーサー、デロイト・三井住友信託、WTWなどの調査データで自社の水準を同規模企業と比較する作業に加えて、自社の社外取締役に何を期待し(監督、指名・報酬の主導、有事対応、専門的助言)、その期待役割ごとにどれだけの時間投入を想定するかを一覧にし、報酬委員会で「何に払っているか」を議論する場を設けることが考えられる。水準だけを見ると「相場並み」で終わりやすいが、期待役割から見ると設計の空白が見つかることが多い。
- 役割ごとの時間投入を実測し、役割別加算の根拠にする:委員長や筆頭独立社外取締役の年間の時間投入を、取締役会・委員会の出席だけでなく、事前説明、現場視察、投資家との対話、有事対応を含めて把握してみるのも一案だ。実測した時間と、その役割に伴う責任の大きさを、役割別加算を設ける根拠として報酬委員会に示すことができる。指名委員会の実態が「事務局主導・委員会は確認」にとどまる企業では、加算の前に委員会の関与のあり方そのものを見直す契機にもなる。
- 株式報酬は「思想」を先に決める:企業価値向上への貢献と成果の共有を監督者にも求めるのか(米国型)、独立性を優先して距離を置くのか(英国型)。例えば、報酬委員会で両者の考え方を比較し、自社の方針を文書化したうえで、付与する場合は業績条件を付けない形と上限を報酬方針に明記することが考えられる。方針が先にあれば、付与水準の議論は容易になる。
- 決定手続を利益相反の観点で設計する:社外取締役が過半数を占める報酬委員会では、委員が自身の報酬を審議する構造になりやすい。例えば、委員会では設計方針と制度を議論し、個別の報酬額の決定は該当者を除いて行うこと、外部データや外部アドバイザーの助言を判断の拠り所とすること、決定過程を取締役会で説明し、報酬方針の開示で示すことを、報酬委員会規程に書き込んでおくことが考えられる。
- 報酬の議論を、社外取締役の役割の再定義とセットで行う:報酬委員会・指名委員会・取締役会事務局が、改訂コーポレートガバナンス・コードで社外取締役に求められる役割(後継者計画、CEOの選解任、報酬設計への主体的関与)を整理し、それに見合う時間投入と報酬を一体で議論する場を設けることも有益だろう。役割別の設計基準を持つことは、社外取締役の期待貢献に応じた柔軟な処遇を可能にし、負荷の大きい役割の引き受け手を確保することにもつながる。
- グローバルな視線を前提に、説明で先手を打つ:プライム市場の企業では、報酬方針の開示や投資家との対話において、社外取締役報酬の設計基準(役割別加算の有無、株式報酬の思想)を短くても明示しておくことが考えられる。グローバル企業としてグローバルな設計の水準で読まれる以上、「なぜこの設計か」を説明できることが、水準の高低よりも重要になる。
注
- (注1)英国コーポレートガバナンス・コード条項34は、非執行取締役の報酬に「ストックオプションその他の業績連動的な要素」を含めるべきでないとする。FRC(財務報告評議会)は2025年のガイダンス改訂で、業績条件を伴わない形で報酬の一部を株式で支払うことや、株式保有を促すことは条項に反しないと明確化しており、英国でも株式による支払いの余地は広がりつつある。ただし業績連動は引き続き不適切とされる。
- (注2)Spencer Stuart「2025 S&P 500 Director Compensation Snapshot」。会議出席手当を支払う取締役会は2005年62%、2015年21%、2025年2%。同資料によれば、委員に加算を支払う取締役会は監査委員会50%、報酬委員会39%、指名・ガバナンス委員会39%、筆頭独立取締役への加算は平均4万5,449ドル、ストックオプションを付与する取締役会は9%。
- (注3)有価証券報告書の役員報酬の開示は「社外役員」という区分の総額が中心で役割別の内訳を示す様式になっていないこと、会社法上の報酬枠が社外取締役をまとめて設定されることが多いこと、社外取締役の報酬は独立性の観点から控えめであるべきだという考え方が長く続いたこと、が背景にあると編集部は見ている。
- (注4)図2の構成比は、米国は平均総報酬の内訳、英国はコードと慣行、日本は日経225の中央値(基本報酬1,500万円・総報酬1,560万円)からの試算であり、個社の構成を示すものではない。
出典
- マーサージャパン「日経225企業のCEOおよび社外取締役報酬に関する調査結果」(2025年10月9日) https://www.mercer.com/ja-jp/about/newsroom/2025-nikkei225-ceo-pay/
- デロイト トーマツ コンサルティング・三井住友信託銀行「役員報酬サーベイ(2025年度版)」(2025年10月21日) https://www.deloitte.com/jp/ja/about/press-room/nr20251021.html
- Spencer Stuart「2025 S&P 500 Director Compensation Snapshot」 https://www.spencerstuart.com/-/media/2025/10/ssbi2025/2025_us_board_index_compensation_snapshot.pdf
- Spencer Stuart「2025 UK Spencer Stuart Board Index」 https://www.spencerstuart.com/research-and-insight/uk-board-index/trends
- 東京証券取引所「東証上場会社 コーポレート・ガバナンス白書2025」 https://www.jpx.co.jp/equities/listing/cg/tvdivq0000008jb0-att/um3qrc000001noil.pdf
- 東京証券取引所「コーポレートガバナンス・コード」(2026年7月21日) https://www.jpx.co.jp/equities/listing/cg/tvdivq0000008jdy-att/nlsgeu000005lnul.pdf
- 日本経済新聞「社外取締役の報酬、過去最高の2000万円」(2026年8月31日) https://www.nikkei.com/article/DGXZQOUB316KO0R30C26A8000000/
- Financial Reporting Council「UK Corporate Governance Code」(2024年1月)Provision 34、および同ガイダンス改訂(2025年)
- ダイヤモンド・オンライン「社外取締役・報酬ランキング【上位5000人】」 https://diamond.jp/articles/-/392710
関連記事
- ニデック、岸田社長が辞任し戒田CTOが新社長に──「財務報告をめぐる言動」を理由に、指名委員会の審議を経て選定
- 役員給与税制は業績連動報酬の指標をどこまで広げるのか──経産省の令和9年度税制改正要望を読む
(ガバナンス・ダイジェスト編集部)