東京証券取引所のコーポレートガバナンス・コード(以下「CGコード」)は、取締役会が毎年、取締役会全体の実効性を分析・評価し、その結果の概要を開示するよう求めている。取締役会の実効性評価(以下「実効性評価」)は、取締役会に実効性があることを証明するためではなく、課題を見つけて改善につなげるために行うものである。では、実効性評価が課題を実際に見つけられているかは、どのように確かめればよいか。国内企業の開示例と英国の制度から、社外の第三者が関与する実効性評価(以下「第三者評価」)が、その確認にどこまで役立つかを整理する。
1 実効性評価の目的は、実効性の証明ではなく課題の特定である
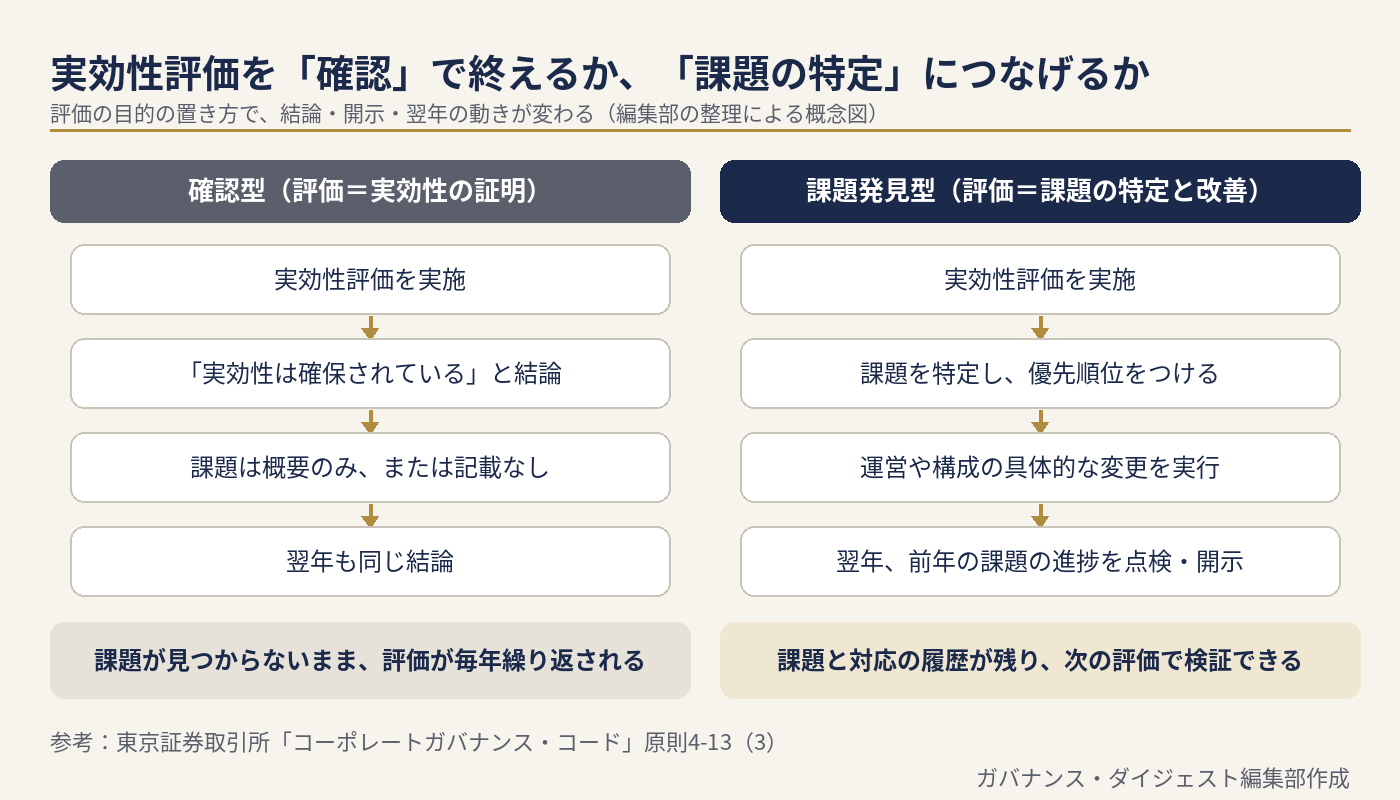
実効性評価をめぐるよくある誤解は、取締役会に実効性があることを確かめる作業、つまり実効性の存在証明と捉えることである。この捉え方では、結論は「実効性は確保されている」に収まりやすく、毎年同じ結論になる。実効性評価の本来の目的は、取締役会が自らの運営を点検して課題を見つけ、改善につなげることにある(図1)。
この誤解は、開示にも表れる。結論だけが書かれ、課題の特定や前年の課題への対応が示されなければ、読み手は、課題が見つからなかったのか、見つかったが示されなかったのかを判別できない。
東京証券取引所は、2026年7月21日付のCGコードの原則4-13(3)で、取締役会が毎年、取締役会全体の実効性を分析・評価し、その結果の概要を開示すべきだと定めている。同原則に付された解釈指針は、取締役会としてどのような機能を発揮すべきかを踏まえた評価が効果的だとし、手法は様々であるとしたうえで、例として、各取締役が自ら及び取締役会全体を評価する方法を挙げる。第三者による評価の利用は求めていない(注1)。CGコードの文言は、課題の特定や改善への活用には言及していない。
金融庁が公表している「取締役会の機能強化の取組みに関する事例集2026」は、実効性評価の取り組みを、評価手法、課題抽出、改善への活用の観点で整理している。当サイトで既に報じたとおり、実効性評価の結果を翌年の取締役会運営の具体的な変更につなげられているかが、今後の取締役会の機能強化では重要になる。
2 開示から読み取れること、読み取れないこと
国内企業のうち、2社の実効性評価の開示状況を紹介する。
TDK(東証プライム、6762)は、2026年3月期の実効性評価で、取締役会と各諮問委員会の実効性は「十分に確保されている」と確認している。そのうえで、価値創造のグランドデザインと戦略の深化、執行の機能強化と取締役会のモニタリング強化による最適なガバナンス体制の具体化を、今後の課題に挙げた。前期の課題への取組み状況も報告し、監査体制の構築は「検討が進められている」段階だと記している。
三井住友トラスト・グループ(東証プライム、8309)は、2025年度の取締役会評価(2026年6月15日公表)で、「一定の実効性が確保されている」としている。同時に、課題として、ステークホルダーの期待に応える議論と開示・対話の深化、中長期的な目指す姿に向けた経営戦略の議論、新たな執行体制を支えるグループ監督の強化の三つを挙げている。また、前年度に示した三つの課題への取組み内容と状況を示し、取締役へのアンケートとインタビューから「一定の改善」を確認したと記している。
両社は、結論で終えず、課題と前年度の対応に言及している。一方で、開示から読み取れない点もある。三井住友トラスト・グループは、第三者機関(外部コンサルタント)によるインタビューとレビューを受けたと記すが、その指摘が課題の設定にどう反映されたかは、確認した範囲では記載がない。TDKは、第三者評価機関への依頼を3年に一度を目途とする方針で、2026年3月期は社内で実効性評価を行っている(後述)。
実効性評価を社内だけで行う場合(以下「自己評価」)、課題の特定と分析、その後の取り組みの進捗の確認まで行き届く企業もある。しかし一般には、自己評価では、この点が十分に行われないことが少なくない。編集部は、その理由は主に三つあると考える。
第一に、評価する者と評価される者が同じであり、評価の中立性を保ちにくい。例えば、代表取締役社長が取締役会議長を兼ねている場合や、執行側の役員が取締役会の過半数を占める場合のように、執行と監督の重なりが大きいときは、客観的な評価ができているかどうかに、特に注意が必要である。
第二に、設問の設計である。各設問を5段階で採点し、前年との差を比べる方法がよく見られる。例えば、ある設問の平均点が前年より0.5ポイント高くなったことをもって、実効性が改善したと分析するケースである。しかし、1ポイントに満たない数値の変動から実効性の改善を読み取ることは、妥当とはいいがたい。重要なのは点数そのものよりも、自社がどのような取締役会を理想とするのか、そのための課題は何か、課題の原因は何かといった、把握したい情報を網羅できる設問になっているかである。
第三に、取締役会の実際の運営を、当事者である取締役自身が観察し、検証することの難しさである。物理的には、取締役会の議事運営の様子を録画して検証することも可能だが、自社でそうした取り組みを行うことには、心理的な抵抗も一定程度あるだろう。
3 第三者評価は、課題の検証にどこまで使えるか
第三者が関与すると、評価の中立性、設問の設計、運営の観察という、先に挙げた三つの困難に対応しやすくなる。課題の発見と改善に向けた取り組みに集中できる点で、第三者の関与は有効な手段であると、編集部は考える。
では、国内企業では、第三者がどの程度関与しているのか。東京証券取引所は「コーポレートガバナンス白書2025」で、補充原則4-11③(現・原則4-13(3))をコンプライした2,603社の開示を集計している(注2)。評価方法を示すキーワードは、アンケート等が77.2%(2,009社)、自己評価が36.1%(940社)、外部評価者等(第三者機関、弁護士等)が27.1%(706社)、ヒアリング等が11.2%(291社)であった。回答は複数回答で、外部評価者等には今後の検討を含む(図2)。
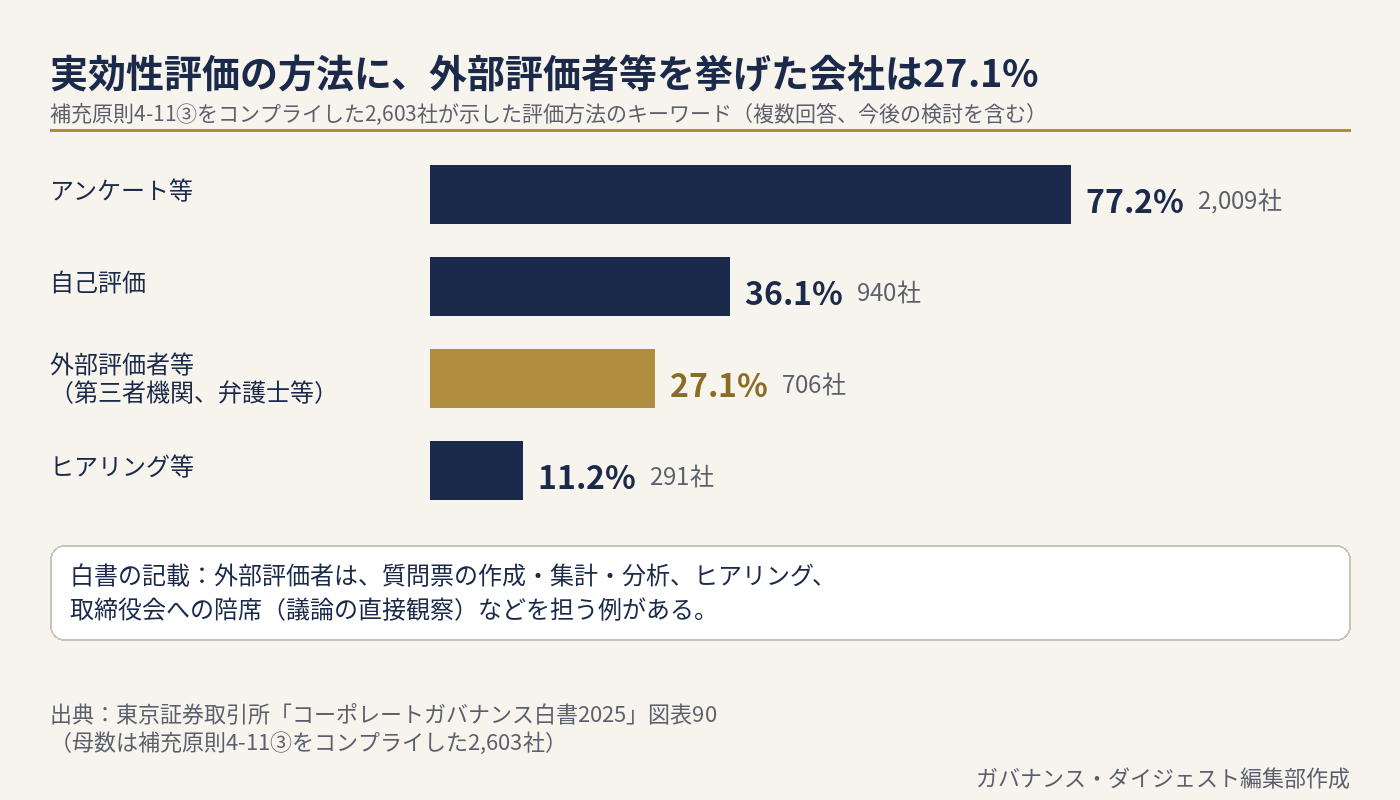
同白書は、外部評価者が担う役割として、質問票の作成・集計・分析、ヒアリングの実施、取締役会への陪席を挙げている。外部の関与は、質問票の処理にとどまる例から、会議の観察まで含む例まで幅がある。編集部は、この幅を、関与の深い順に、次の三つの型に整理した。
一つ目は「第三者評価型」で、第三者が質問の設計から評価まで担う、または第三者の評価を踏まえて会社が最終評価する。二つ目は「自己評価支援型」で、質問票の設計・集計・分析やインタビューの実施といった手続を第三者が担い、評価は会社が行う。三つ目は「意見聴取型」で、会社が評価を自社で完結させ、方法や結果の妥当性について第三者の意見を得る。
実効性評価の本来の趣旨である、取締役会の課題の把握と検証という観点からみると、三つの型では、確かめられる範囲が異なる(図3)。
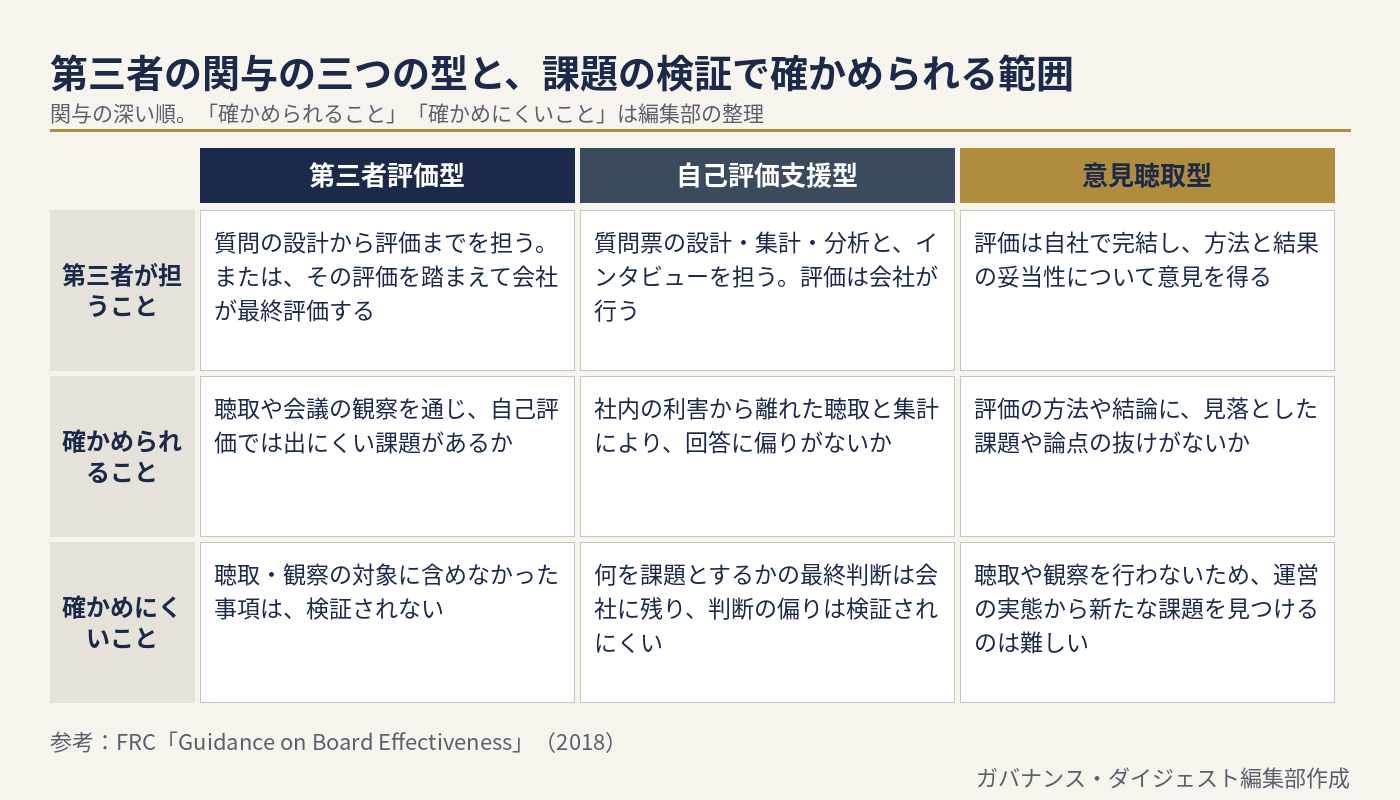
第三者評価型は、聴取や会議の観察を通じて、自己評価では出にくい課題を見つけうる。自己評価支援型は、聴取と集計を社内の利害から切り離せるが、何を課題とするかの判断は会社に残る。意見聴取型は、評価の方法や結論の見落としを点検できるが、第三者自身は聴取や観察を行わないため、運営の実態から新たな課題を見つけることは難しい。
第三者の関与の価値は、第三者を入れたかどうかではなく、何を観察し、誰に聴取したかで決まる。英国の財務報告評議会(Financial Reporting Council、以下「FRC」)のガイダンスは、評価者に、取締役会・委員会の資料へのアクセス、会議の観察、個々の取締役との面談を確保するよう求め、評価者と取締役会との接触の範囲と程度が、評価の質を左右すると指摘する(注3)。
4 英国と実例:周期を組み、評価者と範囲を開示する
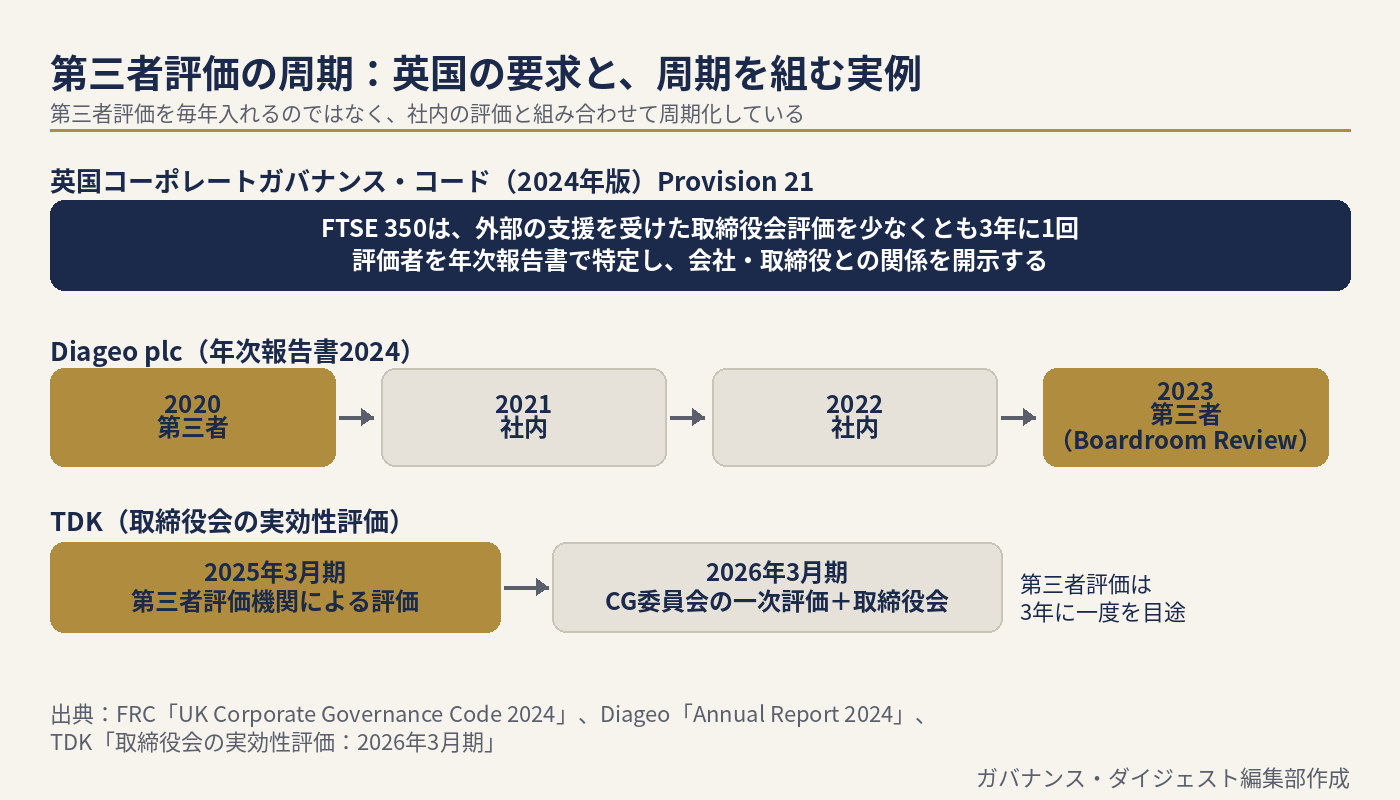
英国コーポレートガバナンス・コード(2024年版、以下「英国コード」)のProvision 21は、取締役会、委員会、議長、個々の取締役の業績について、毎年、正式で厳格なレビューを行うよう求める。そのうえで、議長が、外部の支援を受けた取締役会評価(本稿の第三者評価に当たる)を定期的に委託するものとし、FTSE 350(ロンドン証券取引所の時価総額上位350社で構成する株価指数)の構成企業では、少なくとも3年に1回とする。外部の評価者は年次報告書で特定し、会社や取締役との他の関係も説明する。
FRCのガイダンス(2018年版)は、外部の支援の価値を、新鮮な視点と、取締役会の構成や力学、実効性に対する批判的な目に置く。新しい議長の就任時、慎重な対応が必要な既知の問題がある場合、取締役会が実効的でないとの外部の見方がある場合に有用だとしている。
実例として、ロンドン証券取引所に上場する英国の酒類大手Diageo plc(以下「Diageo」)の年次報告書2024を見てみよう。Diageoは、第三者評価(同社の表記は外部評価)を2020年に行い、2021年と2022年は社内での評価とし、2023年に再び第三者評価を実施した。2023年の評価者は、同年8月に指名したBoardroom Review Limitedが行っている。評価方法は、取締役全員への個別面談、主要な経営幹部と取締役会に頻繁に関わる第三者への面談、資料の確認、会議の観察を挙げており、評価者は2023年9〜10月に取締役会と各委員会に出席し、業務執行取締役や経営陣が同席しない非業務執行取締役のみの会合も観察したとしている。
Diageoの開示は、評価者名、面談の対象、観察した会議まで言及している。このため、課題の検証という点で、第三者の関与の範囲を外部から確かめられる。一方、第三者の評価者が自己評価と異なる指摘をしたのか、取締役会が採らなかった提言があるのかは、開示からは読み取れない。TDKのように、第三者評価機関への依頼を3年に一度を目途とし、ほかの年は社内で評価する周期を組む企業では、第三者評価で洗い出した課題への対応状況を、第三者が入らない年に社内で点検することで、第三者評価と自己評価を、課題の発見と進捗の確認という役割で使い分けることができる(図4)。
5 実務への示唆
実務上のカギは、第三者評価を使うかどうかを先に決めることではなく、自社の実効性評価が課題を見つけられているかを先に点検し、その結果に応じて、第三者の関与の型と範囲を選ぶことである。
1. 第三者を入れる前に、自社の実効性評価が課題を見つけられているかを点検する。 実効性評価が毎年同じ結論に収まっていれば、課題を見つける機能が弱い可能性がある。例えば、過去3年分の結論と課題を並べ、課題が毎年同じ表現や戦略の一般論にとどまっていないか、前年の課題に、議題や付議基準、事務局体制の具体的な変更が結びついたかを確認することが考えられる。新しい議長の就任時や、既知の問題がある場合は、FRCが外部の支援を有用とする局面に当たる。
2. 課題の性質に応じて、第三者の関与の型を選ぶ。 議長や最高経営責任者(CEO)と取締役会との関係のように、社内の聴き手では中立性を保ちにくい論点や、議論の力学は、聴取と会議の観察を伴う第三者評価型が向く。毎年の運営の点検は、質問票の設計と集計、インタビューを第三者に任せる自己評価支援型で足りる場合がある。自己評価の結果が妥当か不安がある場合は、意見聴取型で見落としを点検することが考えられる。いずれの型でも、契約で聴取と観察の範囲を決め、成果物に、自己評価との一致点と相違点の比較を求める。相違点が出なかった場合は、観察の範囲が十分だったかを取締役会で確認する。
3. 開示では、課題の特定過程と、第三者の関与の範囲を示す。 前年の課題の進捗は、TDKと三井住友トラスト・グループのように書く。そのうえで、第三者の関与について、評価者の関係、聴取と観察の対象、第三者の指摘のうち会社の自己評価と異なった点と、採らなかった提言とその理由まで書くと、読み手は、実効性評価が課題を見つけられたかを判断できる。例えば、結論の判断基準と、課題を選んだ過程を、概要の中で一文ずつ示すことが考えられる。
注
注1 2026年7月21日付のCGコードは、原則4-13(3)に、取締役会が毎年、取締役会全体の実効性について分析・評価を行い、その結果の概要を開示すべきだとする規定を置く。同原則の解釈指針は、評価の際に取締役会としてどのような機能を発揮すべきかを踏まえた評価が効果的だとし、手法の例として各取締役の自己評価を挙げる。東京証券取引所のFAQは、改訂前の補充原則4-11③の実施に第三者評価が必要かを問う質問に対し、必ずしも外部の評価機関を用いる必要はないと回答している。
注2 白書の集計は、評価方法の記載から抽出したキーワードによる。1社が複数のキーワードに該当しうるため、構成比の合計は100%にならない。
注3 FRCのガイダンスは、2018年版の英国コード向けのものである。本稿は、第三者評価の価値と実施上の留意点に関する記述を参照した。2024年版の英国コードのProvision 21は、第三者評価の頻度(FTSE 350は少なくとも3年に1回)と評価者の開示を定める。
関連記事:取締役会の機能強化の取組みに関する事例集2026 CGコード2026改訂
出典
東京証券取引所「コーポレートガバナンス・コード」(2026年7月21日) https://www.jpx.co.jp/equities/listing/cg/tvdivq0000008jdy-att/nlsgeu000005lnul.pdf
東京証券取引所「コーポレートガバナンス白書2025」第5章「取締役会の実効性評価」 https://www.jpx.co.jp/equities/listing/cg/tvdivq0000008jb0-att/um3qrc000001isbf.pdf
東京証券取引所FAQ(補充原則4-11③と第三者評価) https://faq.jpx.co.jp/disclo/tse/web/knowledge6959.html
FRC「The UK Corporate Governance Code 2024」 https://www.frc.org.uk/docs/6709/html/
FRC「Guidance on Board Effectiveness」(2018) https://www.frc.org.uk/docs/4722/html/
Diageo「Annual Report 2024」コーポレートガバナンス報告書(p.105-106) https://www.diageo.com/~/media/Files/D/Diageo-V2/Diageo-Corp/investors/results-reports-and-events/annual-reports/corporate-governance-report-2024.pdf
三井住友トラスト・グループ「2025年度取締役会評価の実施結果概要について」(2026年6月15日) https://www.smtg.jp/-/media/tg/about_us/management/governance/pdf/evaluation.pdf
TDK「取締役会の実効性評価:2026年3月期」 https://www.tdk.com/ja/ir/governance/effectiveness_evaluation/index.html
(ガバナンス・ダイジェスト編集部)