2026年3月期の有価証券報告書から、人的資本の開示が3項目広がった。企業戦略と関連付けた人材戦略、人材戦略を踏まえた従業員給与等の決定方針、提出会社の従業員の平均給与の対前年比増減率である。本稿では、東証プライム市場に上場する3月期決算会社のうち時価総額上位を中心に15社を選び、2026年6月に提出された有価証券報告書の原本で、3項目が「どこに」「どの単位で」「どこまで」書かれたかを読む。本記事は、特定の時点の開示を事例として読む「開示事例分析」の1本であり、15社は上場会社全体の傾向を示すものではない。同じ15社を対象に、次稿では人材戦略と経営戦略の結び付け方と人材戦略の中身を、その次の稿では開示された定量・定性項目の特徴を読む。
なぜ読むのか──投資家は「人への投資」を方針と数値で比べられるようになった
人的資本の開示は2023年3月期から有価証券報告書に入ったが、記載の中心は人材育成方針・社内環境整備方針と、女性管理職比率などの指標だった。金融庁が2026年2月20日に公布した改正「企業内容等の開示に関する内閣府令」(以下、改正開示府令)は、これに加えて、人材戦略を経営戦略と結び付けて書くこと、従業員の給与をどのような考え方で決めるかを書くこと、提出会社の平均給与が前年からどれだけ動いたかを数値で示すことを求めた。2026年3月31日以後に終了する事業年度から適用され、2026年6月提出の有価証券報告書が最初の開示になった(注1)。
読み手にとっての意味は二つある。投資家は、賃上げや人材投資を「方針」と「数値」の両方で会社間比較できるようになった。取締役会と報酬委員会にとっては、従業員の給与方針が役員報酬の方針と同じ文書に並ぶことで、両者の整合が問われる。本稿は、最初の開示でこの二つがどこまで読めるかを確かめる。
制度:何が加わり、どこに書くことになったか
改正前、人材に関する記載は「第2 事業の状況」のサステナビリティの項(人材育成方針・社内環境整備方針)と、「第1 企業の概況」の「従業員の状況」(従業員数、平均年齢、平均勤続年数、平均年間給与、女性管理職比率など)に分かれていた。改正開示府令は、「従業員の状況」を「第4 提出会社の状況」に移し、「従業員の状況等」として「人材戦略に関する基本方針等」と「従業員の状況」の二つに分けた。前者に人材戦略(連結会社全体)と給与等の決定方針(提出会社に限って記載できる)を書き、後者の提出会社の表に平均年間給与の対前事業年度増減率の列が加わった。提出会社が主として子会社の経営管理を行う持株会社の場合は、従業員数が最も多い会社(最大人員会社)の情報も求められる(注2)。
15社の記載を読む
1. 人材戦略:第4に書く会社と、第2を参照させる会社に分かれた
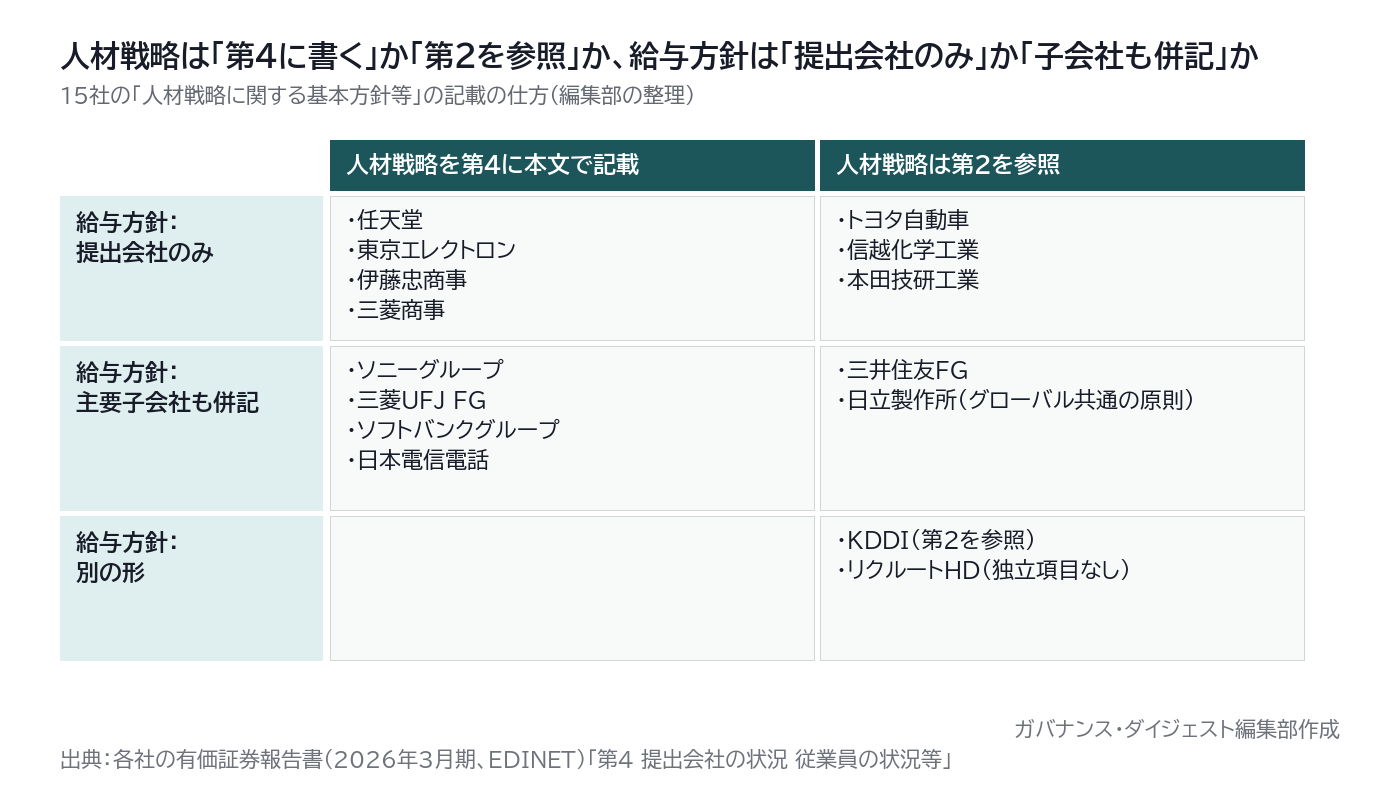
15社のうち、「人材戦略に関する基本方針等」の項に人材戦略の本文を書いたのは8社で、残る7社(トヨタ自動車、本田技研工業、信越化学工業、日立製作所、KDDI、リクルートホールディングス、三井住友フィナンシャルグループ)は「第2 事業の状況」のサステナビリティの項を参照するよう記し、第4には一文から数行の要約だけを置いた(図2)。書いた8社でも分量の幅は大きく、ソニーグループは約6,300字で、設立趣意書の一節から事業の多様性と人材の多様性の関係を説き起こし、任天堂は約2,600字で「任天堂DNA」と育成方針を記した。三菱UFJフィナンシャル・グループは「経営・事業戦略に必要な人材の要件や人数を可視化して、人材育成・確保プランを経営レベルの会議体で討議する」と、戦略との接続の手続まで書いた。
どちらの書き方も制度上は認められる。差が出るのは、人材戦略と給与の決定方針が同じ場所で読めるかどうかである。参照型の会社では、読み手は第2と第4を往復しなければ、戦略と給与方針の関係をたどれない。
2. 給与の決定方針:単位は「提出会社のみ」から「主要子会社を含む」まで
給与等の決定方針は、提出会社に限って書けることになっている。15社の記載単位は三つに分かれた(図2)。提出会社の方針だけを書いたのは、トヨタ自動車、信越化学工業、東京エレクトロン、任天堂、伊藤忠商事、三菱商事、本田技研工業の7社である。トヨタ自動車は「法規制と競争力を踏まえ、必要な人材確保と従業員の安心感醸成のため、適切なレベルの賃金を支給しています」の一文で、信越化学工業は「賃金決定の大原則」に則った引上げと能力・成果主義を数段落で書いた。
主要子会社を含めて書いたのは、ソニーグループ(当社と最大人員会社)、三菱UFJフィナンシャル・グループ(当社と銀行・信託・証券の3社)、三井住友フィナンシャルグループ(当社グループの考え方に加え、三井住友銀行とSMBC日興証券)、ソフトバンクグループ(当社、ソフトバンク、LINEヤフー)、日立製作所(グローバル共通の「グローバル報酬フィロソフィー」)、日本電信電話(NTTグループの人事給与制度)の6社で、いずれも持株会社または事業会社を多く抱える会社である。持株会社では提出会社の従業員が数百人から数千人にとどまる(ソフトバンクグループ276人、リクルートホールディングス130人)ため、提出会社だけの方針では読み手に意味が薄く、子会社を併記する選択は自然である。
残る2社は別の形をとった。KDDIは人材戦略と給与の決定方針の双方について第2の人的資本の項を参照させ、同項の中で「事業戦略と連動した給与等の決定方針」として、2025年度のベースアップ0.2万円、定期昇給平均1.1万円、高評価者への特別昇給・特別賞与と、平均約6%の賃上げを具体的な数字で書いた。リクルートホールディングスは、給与の決定方針を独立した項目としては記載せず、男女の賃金差異の補足説明の中で「Pay for Performance」を基本方針とする「ミッショングレード制」に言及するにとどまる(注3)。
方針の中身で目を引くのは、役員報酬と同じ語彙で書いた会社である。ソニーグループは報酬を基本給・賞与・株式報酬(ストック・オプション、RSU)に分けて表で示し、日立製作所は「市場競争力の確保」「ペイ・フォー・パフォーマンス」「透明性の維持」の三原則を掲げた。三菱商事は「資格制度」と「職務給制度」のハイブリッドと、経営戦略2027の定量目標に連動する業績連動賞与を書いた。これらは、役員報酬の方針の記載(第4の「役員の報酬等」)と読み比べられる形になっている。
3. 平均給与の増減率:数値は出そろったが、要因はほとんど書かれていない
提出会社の平均年間給与の対前事業年度増減率は、15社すべてが数値を開示した(図1)。幅は、伊藤忠商事の+10.3%(平均年間給与19,911,534円)から、ソフトバンクグループの△3.2%(同13,195,551円、従業員276人)、日本電信電話の△1.2%(同10,562,434円、従業員2,606人)まで広がる。ただし、この数値は提出会社の従業員だけを対象にしており、持株会社では本社機能の少人数が対象になる。日本電信電話は最大人員会社のNTTデータ(13,189人)の+4.6%を、ソフトバンクグループはソフトバンク(19,150人)の+2.6%を、三菱UFJフィナンシャル・グループは三菱UFJ銀行(31,691人)の+6.8%を、三井住友フィナンシャルグループは三井住友銀行(28,030人)の+4.73%とSMBC日興証券(8,660人)の+9.78%を、それぞれ併記している。リクルートホールディングスも任意で、主要な国内連結子会社であるリクルート(11,776人)の+3.4%を載せた。
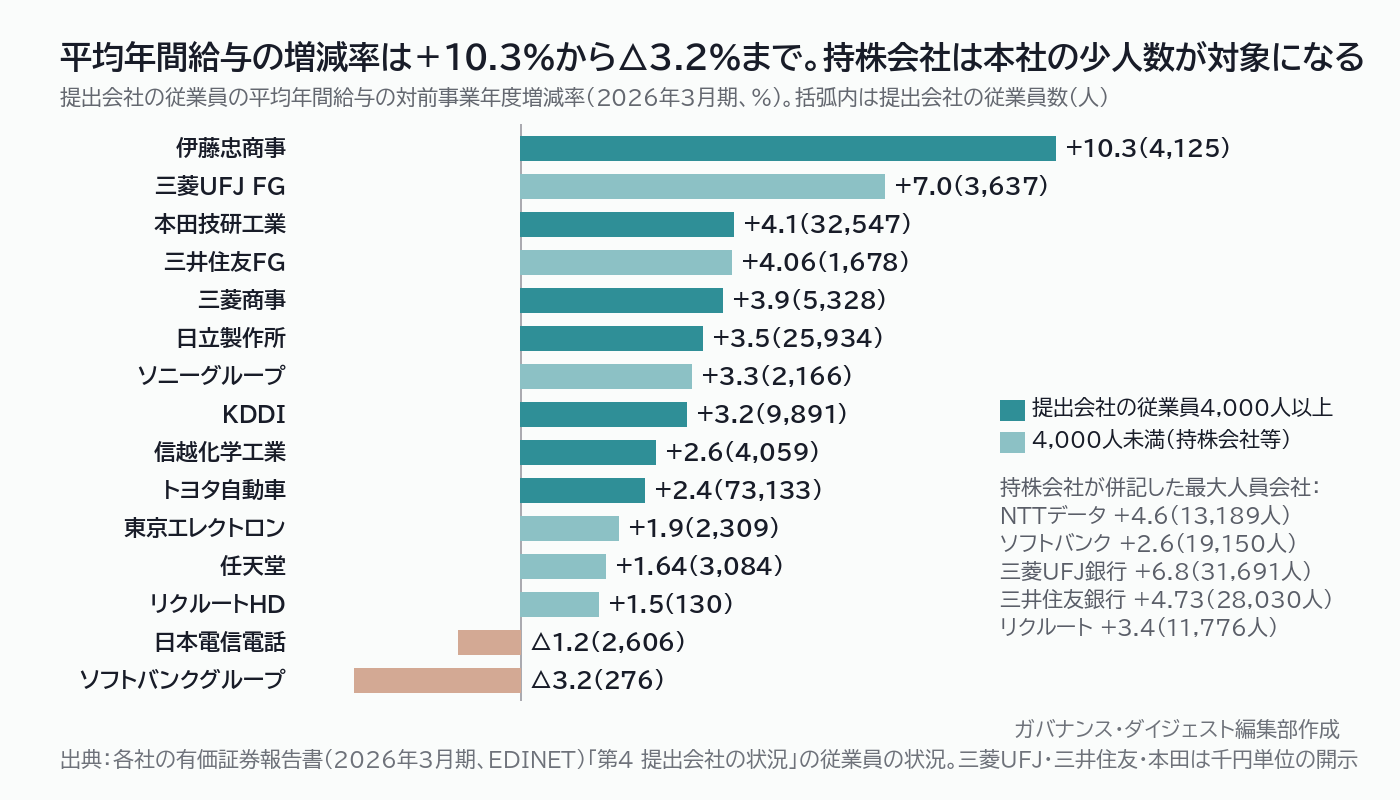
一方、増減率の要因を説明した会社は、15社の「従業員の状況」の表の注には見当たらなかった。平均年間給与は賞与と基準外賃金を含む(多くの会社が注記)ため、増減率には賃上げだけでなく、賞与の業績連動分、残業の増減、従業員の構成変化(新卒採用の増加や高年齢層の退職)が混ざる。伊藤忠商事の+10.3%は注で「従業員持株会制度の特別奨励金を含む」と記しており、制度の影響を含むことが分かるが、内訳の数値はない。KDDIのように第2の人的資本の項でベースアップと定期昇給の額を書いた会社や、ソニーグループのように「ご参考:直近の国内賃上げ施策」として2023年から4年連続で基本給の給与レンジを引き上げたと書いた会社でも、表の増減率との対応は示されていない。
書かれていないこと
15社の記載を通して、読み手が判断に使うには足りない点が三つ残る。第一に、増減率の要因分解がない。賃上げの効果を測ろうとする投資家は、構成変化と賞与変動を除いた数値を知りたいが、現状の記載からは読み取れない。第二に、給与の決定方針と役員報酬の決定方針の関係が書かれていない。同じ「第4 提出会社の状況」に両方が載る形になったが、二つを結び付けて説明した会社は15社にはなかった(注4)。第三に、持株会社における対象範囲の説明が会社ごとに異なる。最大人員会社を併記する会社と、提出会社の数値だけを示す会社が混在し、持株会社どうしの比較は難しい。
実務への示唆
実務上のカギは、2027年3月期の有価証券報告書に向けて、「何を書くか」ではなく「何と結び付けて書くか」を、報酬委員会と人事部門で先に決めることにある。15社の最初の開示は、項目は満たしたが、結び付けは読み手に委ねている。
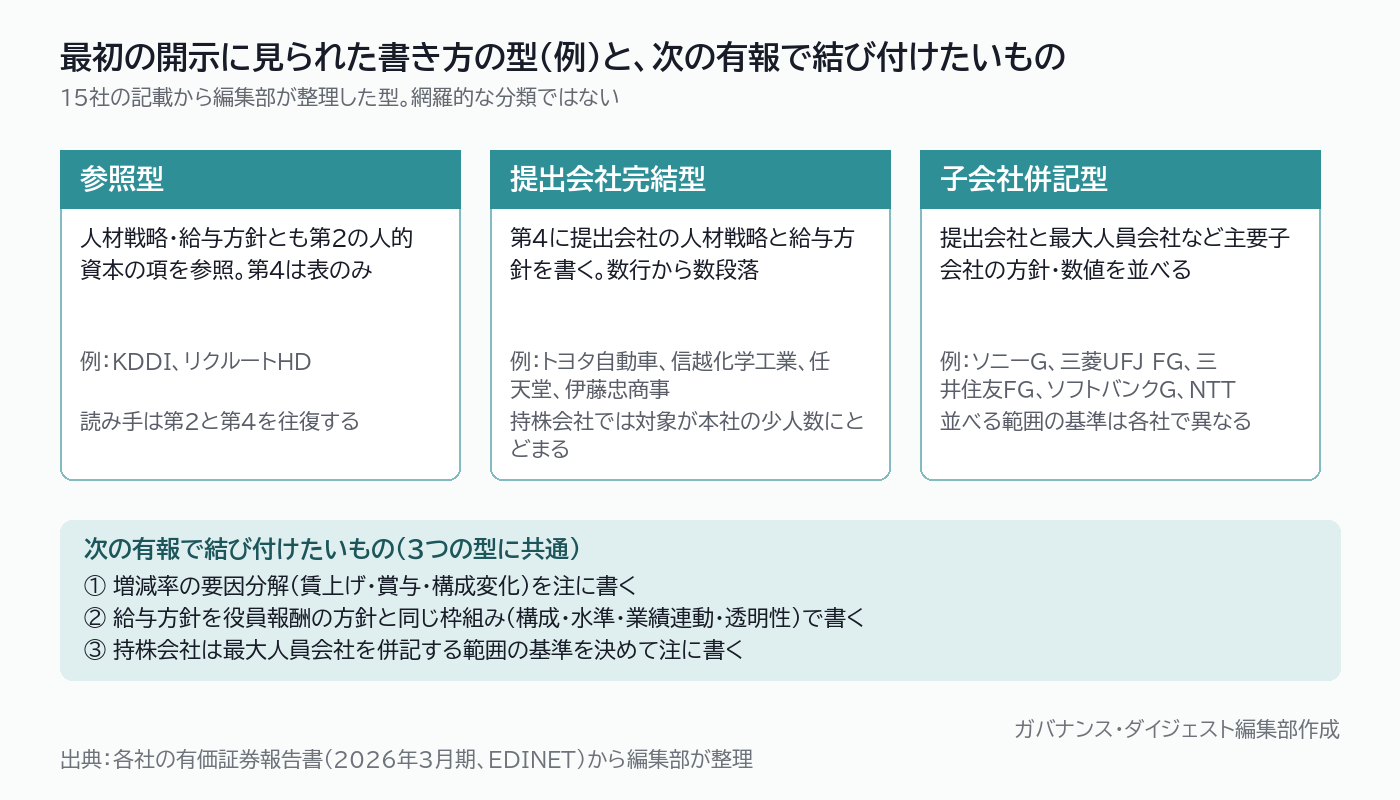
- 増減率の要因を、注で分解する。例えば、「平均年間給与の増減率+3.5%のうち、ベースアップと定期昇給による分が+2.8%、賞与の業績連動分が+1.0%、従業員構成の変化による分が△0.3%」のように、3要素程度に分けて注記することが考えられる。KDDIが第2で示したベースアップ・定期昇給の額を、第4の表の注に対応させる形である。要因の定義(対象者、計算方法)を同じ注に書けば、翌年以降の比較に耐える。
- 給与の決定方針を、役員報酬の方針と同じ枠組みで書く。ソニーグループや日立製作所のように、基本給・賞与・株式報酬の構成と、市場水準・業績連動・透明性の原則で書けば、同じ文書の「役員の報酬等」と読み比べられる。例えば、報酬委員会が役員報酬の方針を見直す際に、従業員給与の方針の記載を同時に確認し、業績連動の指標(営業利益、ROE、サステナビリティ指標)が役員と従業員で揃っているか、違うなら理由を書けるかを点検することが考えられる。役員報酬の指標の広がりは、別の記事で整理した(関連記事)。
- 持株会社は、最大人員会社の数値と方針を併記する範囲を決めておく。日本電信電話や三井住友フィナンシャルグループは最大人員会社とその次の会社まで載せ、ソフトバンクグループは3社の方針を並べた。例えば、連結従業員の過半を占めるまで子会社を並べる、または提出会社と最大人員会社の2社に限る、といった基準を社内で決め、注に書くことが考えられる。基準が年ごとに変わると、増減率の比較が成り立たなくなる。
注
- 金融庁「企業内容等の開示に関する内閣府令及び特定有価証券の内容等の開示に関する内閣府令の一部を改正する内閣府令」(2026年2月20日公布)。2026年3月31日以後に終了する事業年度に係る有価証券報告書から適用。施行日以後に提出する有価証券報告書での早期適用も認められた。
- 記載場所の変更と最大人員会社の扱いは、改正開示府令の第二号様式記載上の注意による。本稿で「第4」「第2」と書くのは、有価証券報告書の「第4 提出会社の状況」「第2 事業の状況」を指す。
- リクルートホールディングスの有価証券報告書(2026年6月19日提出)の「第4 提出会社の状況 5 従業員の状況等」には、人材戦略について第2を参照する旨の記載と従業員の状況の表があり、「従業員給与等の決定方針」に当たる独立の項目は置かれていない。本文の記述は、編集部が同報告書の本文(XBRL)を全文検索して確認した。
- 編集部が15社の「人材戦略に関する基本方針等」の記載を読み、役員報酬の方針への言及の有無を確認した結果による。役員報酬の項(「役員の報酬等」)の側から従業員給与に言及している可能性は、本稿では確認していない。
- 15社の選定:東証プライム市場に上場する3月期決算会社のうち、時価総額上位から業種が偏らないよう編集部が選んだ(自動車2、電機・精密3、金融2、通信2、商社2、化学1、半導体製造装置1、人材サービス1、投資持株1)。12月期決算の会社は含まない。各社の数値は、EDINETに提出された有価証券報告書(2026年6月10日〜25日提出)の本文による。
出典
- 金融庁「企業内容等の開示に関する内閣府令及び特定有価証券の内容等の開示に関する内閣府令の一部を改正する内閣府令」等の公布について(2026年2月20日) https://www.fsa.go.jp/news/r7/shouken/20260220/20260220.html
- 各社の有価証券報告書(2026年3月期、EDINET):トヨタ自動車(S100Y8NY)、ソニーグループ(S100YE2C)、日立製作所(S100YGBO)、三菱UFJフィナンシャル・グループ(S100YJQO)、日本電信電話(S100YCP3)、三菱商事(S100YB25)、リクルートホールディングス(S100YDHL)、任天堂(S100Y9NX)、東京エレクトロン(S100YEOO)、信越化学工業(S100YE9I)、伊藤忠商事(S100YA6H)、KDDI(S100YKG2)、三井住友フィナンシャルグループ(S100YERK)、本田技研工業(S100YDD9)、ソフトバンクグループ(S100YGH5) https://disclosure2.edinet-fsa.go.jp/
- 関連記事:SSBJ基準の有報適用、時価総額3兆円以上は2027年3月期から/役員給与税制は業績連動報酬の指標をどこまで広げるのか
(ガバナンス・ダイジェスト編集部)
見出し画像:Pexels/Bia Limova撮影(https://www.pexels.com/photo/financial-analysis-with-calculator-and-report-33175667/)