経済産業省は令和9年度(2027年度)の税制改正要望で、役員給与税制の拡充を求めた。業績連動給与として損金に算入できる算定指標に、サステナビリティ指標を加える内容である。本稿は、なぜこの要望が出たのか、現行制度の要件は何か、実際の開示はどのような形か、報酬委員会の審議と指標の選び方にどう関わるかを、要望書と法令の原文などで確認して整理する。
1. なぜ、この要望が出たのか
経済産業省の要望書は、要望の趣旨を「経営陣による適切なリスクテイクや経営判断を促す役員報酬の設計を促進する」ことだと述べる。課題として、企業が重視する経営指標と税制上使える指標の間に乖離があり、企業が税務上の取扱いを考慮して役員報酬制度の設計を調整する等、経営戦略を報酬戦略に十分に反映できていない可能性があると指摘している。
背景として、要望書は二つを挙げる。一つは、多様なKPI(重要業績評価指標)を経営戦略に組み込む企業が増加していることである。もう一つは、サステナビリティ開示基準の適用が、2027年3月期から時価総額3兆円以上のプライム市場上場会社を対象に、順次義務化されることである。
金融庁が2026年2月20日に公表した内閣府令の改正によると、平均時価総額が3兆円以上のプライム市場上場会社は、令和9年3月31日以後に終了する事業年度(2027年3月期)の有価証券報告書等から、SSBJ基準(サステナビリティ基準委員会が公表した基準)に沿った開示を求められる。原則の適用は、平均時価総額が1兆円以上の会社について、令和10年3月31日以後に終了する事業年度の有価証券報告書等からである。
2. 現行制度では、損金算入にどの要件が課されているか
役員に支給する給与は、原則として損金に算入できない。法人税法第34条第1項は、損金に算入できる役員給与を三つの類型に限っている。第1号の定期同額給与、第2号の事前確定届出給与、第3号の業績連動給与である(図3)。
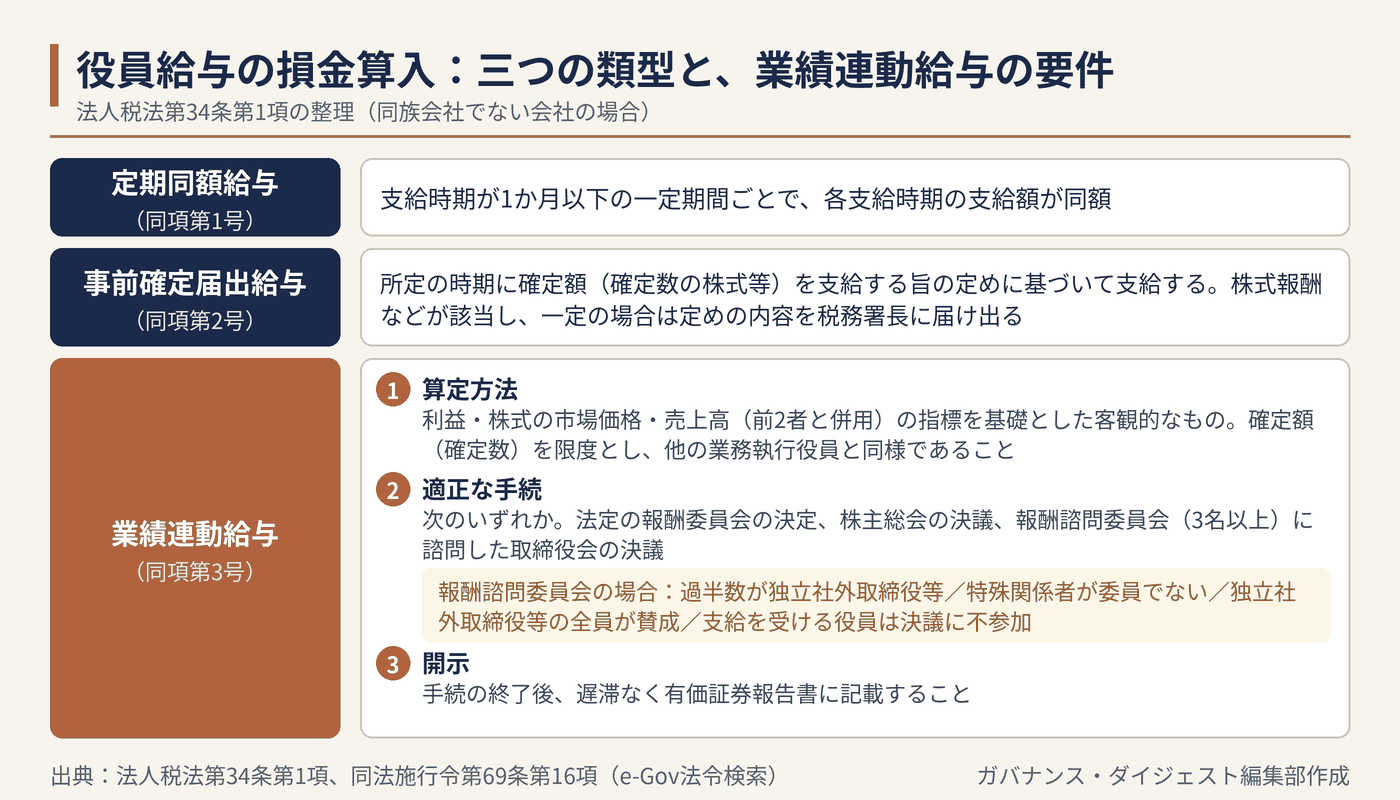
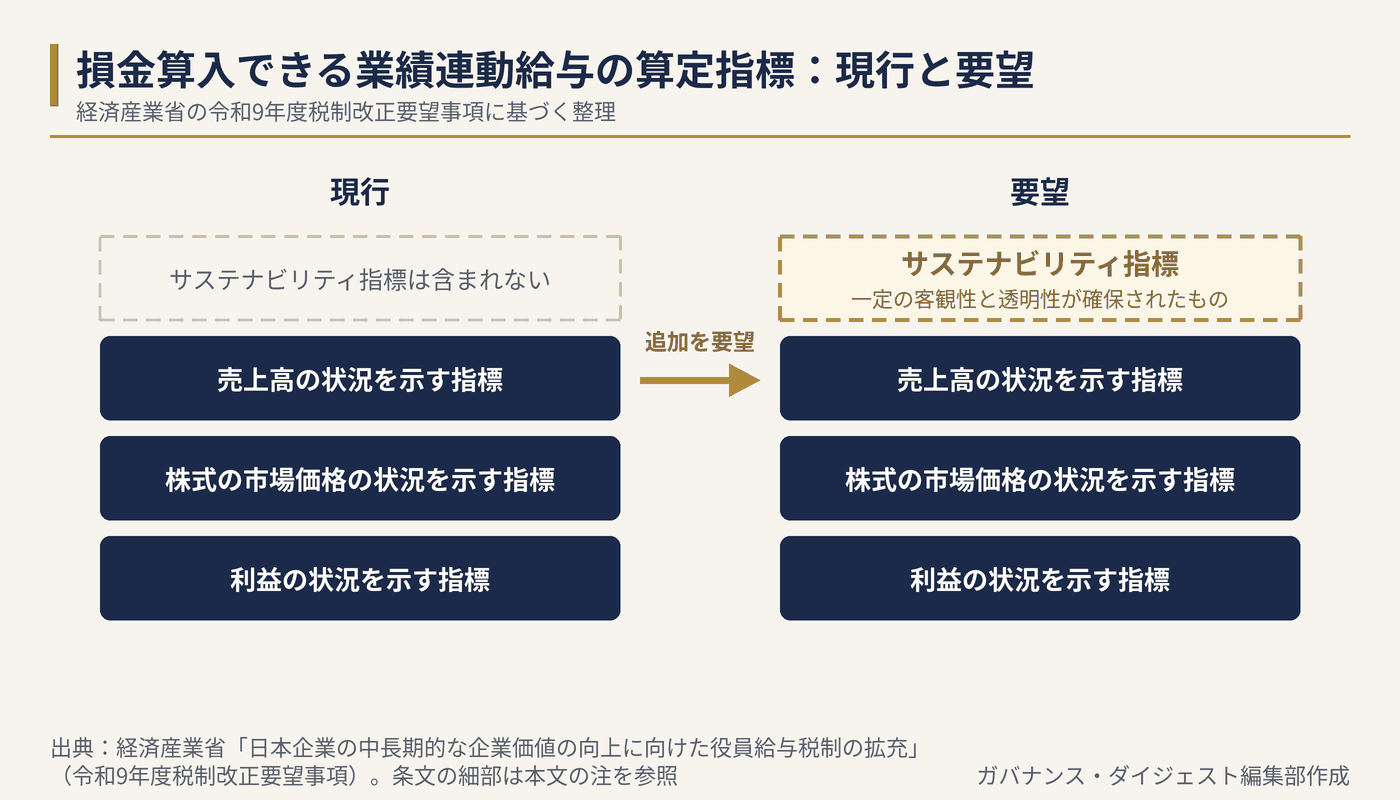
第3号の業績連動給与は、業務執行役員に支給するものが対象で、三つの要件を満たす必要がある。第一は算定方法で、利益の状況を示す指標、株式の市場価格の状況を示す指標、売上高の状況を示す指標(利益または株式の市場価格の指標と同時に用いるものに限る)のいずれかを基礎とした客観的なものであることを求める。サステナビリティ指標は含まれない。第二は、報酬委員会等の適正な手続を経ていることである。第三は、算定方法の内容を、有価証券報告書に記載するなどの方法で開示することである。
同族会社でない会社の「適正な手続」として、法人税法施行令第69条第16項は三つを挙げる。法定の報酬委員会の決定、株主総会の決議、三名以上の委員から成る報酬諮問委員会に諮問した取締役会の決議である。報酬諮問委員会は、委員の過半数が独立社外取締役(社外監査役である独立職務執行者を含む)であること、委員に特殊関係者がいないこと、独立社外取締役等の全員が賛成していること、支給を受ける業務執行役員が決議に加わらないことが条件になる。取締役会の諮問機関として置く任意の報酬委員会は、この報酬諮問委員会の形で税制と接点を持つ。同族会社の場合は同条第17項が定め、完全支配関係にある同族会社以外の法人が置く報酬委員会等の関与を前提に、同様の構成要件を課している。
3. 開示の実例:味の素は算定方法をどう示しているか
法人税法が求める開示は、具体的にはどのような形になるのか。味の素(東証プライム、2802)が第148期有価証券報告書(2026年3月期)の「役員の報酬等」で示した例を見る(図4)。
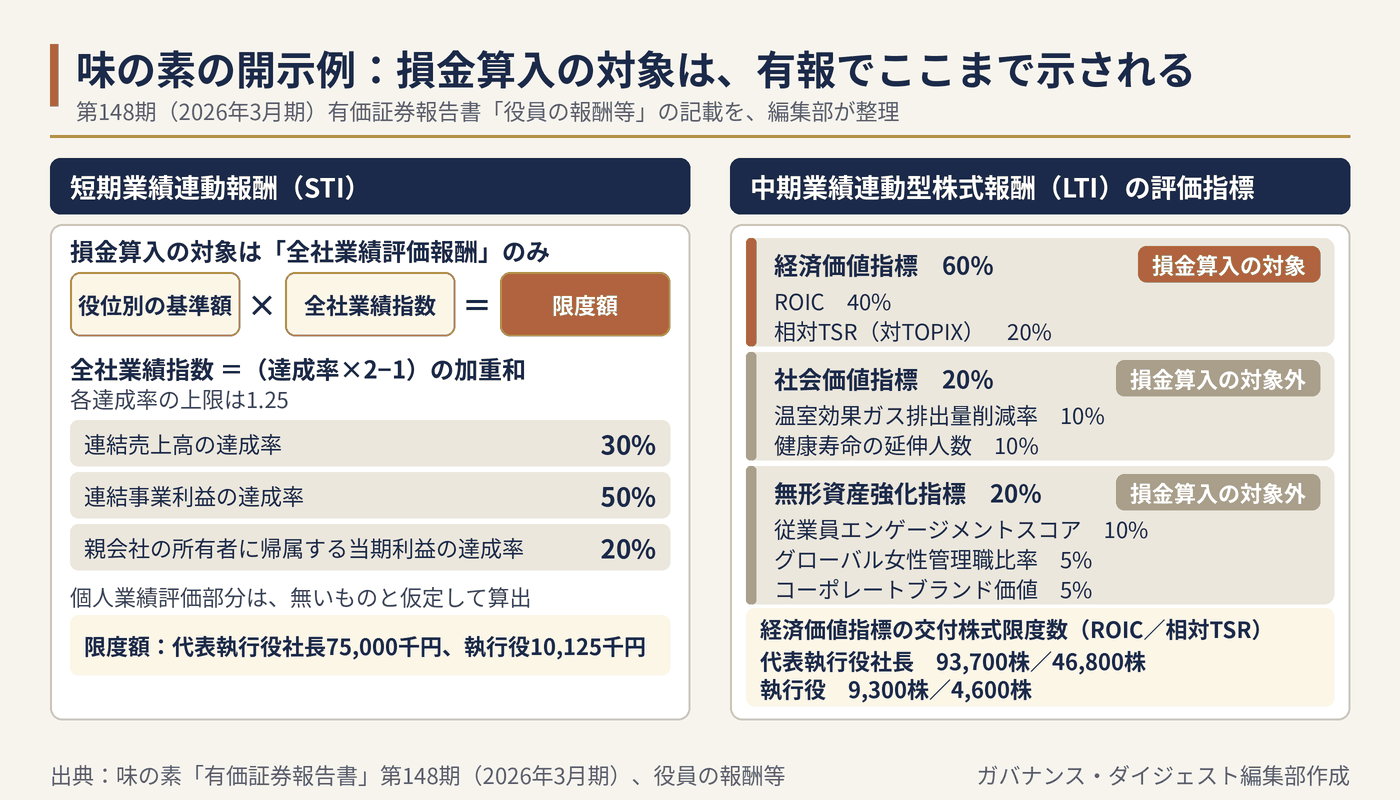
短期インセンティブ(STI。単年度の業績に連動して支給する賞与などの報酬)のうち、損金算入の対象は全社業績評価報酬である。個人業績の評価に連動する部分は無いものと仮定して算出し、その額を限度として開示している。全社業績評価報酬は、役位別の基準額に全社業績指数を乗じて決める。全社業績指数は、連結売上高、連結事業利益、親会社の所有者に帰属する当期利益の各達成率を「達成率×2−1」とし、30%、50%、20%の比率で合わせたもので、各達成率の上限は1.25である。限度額は、代表執行役社長で75,000千円、執行役で10,125千円と示されている。
長期インセンティブ(LTI。複数年度の業績や株価に連動して支給する株式報酬などの報酬)に当たる中期業績連動型株式報酬は、七つの指標で評価する。経済価値指標としてROIC(投下資本税引後営業利益率)40%と相対TSR(対TOPIXの株主総利回り)20%、社会価値指標として温室効果ガス排出量削減率と健康寿命の延伸人数が各10%、無形資産強化指標として従業員エンゲージメントスコア10%、グローバル女性管理職比率5%、コーポレートブランド価値5%である。このうち損金算入の対象は経済価値指標に係る部分で、交付株式の限度数は、代表執行役社長がROIC連動分93,700株、相対TSR連動分46,800株、執行役が同じく9,300株と4,600株と示されている。
算定の式、上限、役位別の限度が数値で示されるため、読み手は、損金算入の対象となる支給額が客観的な指標で決まり、上限が定まっていることを確認できる。同時に、社会価値指標や無形資産強化指標のようにサステナビリティに関わる指標は報酬に組み込まれているものの、損金算入の対象には含まれていない。同社の有報は、この区分の理由を述べていない。編集部の推察では、理由は二つ考えられる。一つは、社会価値指標などが、現行制度の算定指標(利益、株式の市場価格、売上高の状況)の枠に入らないことである。もう一つは、損金算入の対象となる業績連動給与には、開示された算定式と数値から、誰もが役員の報酬を算定できる水準の客観性と透明性が求められることである。目標の達成度を定量で示しにくい指標や、定性的な評価に寄る指標ほど、現行の要件では損金算入が難しい。個人ごとの重要な行動目標をKPIに加える場合も同じ構造で、味の素が個人業績評価の部分を算入の前提に含めていないことと整合する。
4. 要望の内容と、要望が求めていないこと
要望は、現行の三種類に加え、一定の客観性及び透明性が確保されたサステナビリティ指標を、損金算入できる算定指標として認めるよう求めている(図2)。要望書は、損金算入を無制限に認めるものではなく、現行制度の適正性・透明性を確保する枠組みを前提に、算定指標の対象範囲を企業実務に即して見直すものだと位置づける。
要望の根拠として、要望書は、多様なKPIを経営戦略に組み込む企業が増加している点を挙げる。ただし、増加の程度を示す統計や出典は記載されておらず、要望書からは割合を読み取れない。このため本稿は、割合ではなく、前節のような個別の開示例から実務の姿を確認する。
5. 役員給与税制のこれまでの見直し
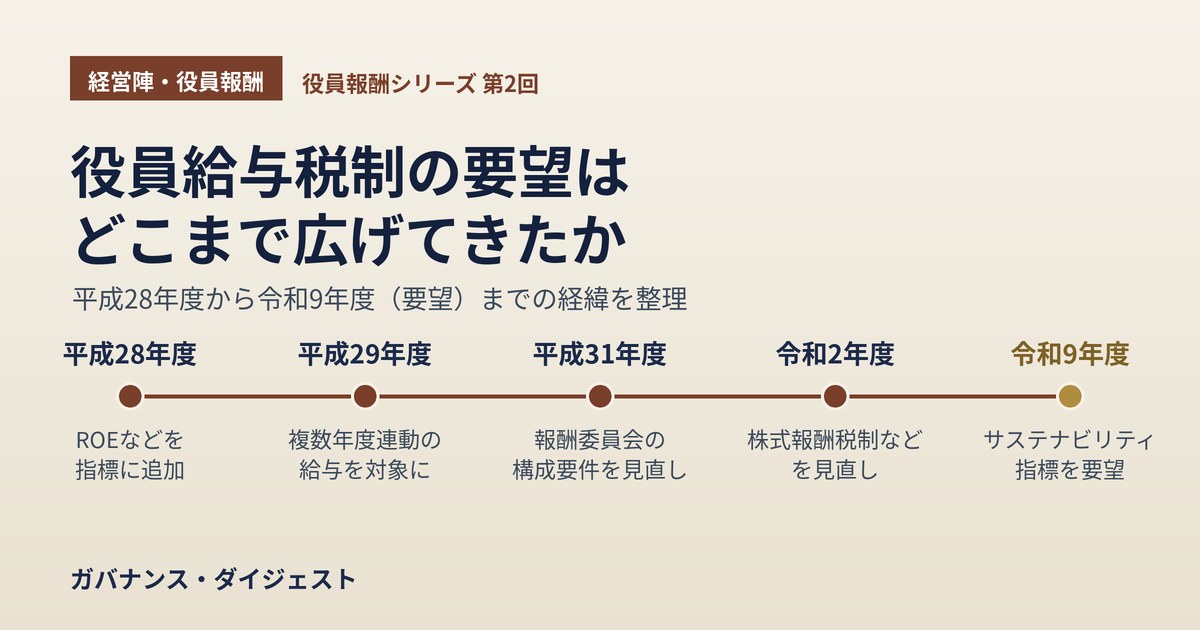
要望書は、役員給与税制の過去の見直しとして、次の措置を挙げている。平成28年度は、特定譲渡制限付株式を用いた株式報酬制度を導入し、ROEなどを利益連動給与の算定指標に追加した。平成29年度は、複数年度の利益や株価に連動する給与も損金算入の対象に広げた。平成31年度は、報酬委員会の構成要件を見直し、委員の過半数を独立社外役員とする等の改正をした。令和2年度は、株式等の無償発行制度の創設に伴い特定譲渡制限付株式の範囲を見直し、独立社外役員要件等も見直した。
6. 報酬委員会の運営はどう変わり得るか
要望が認められれば、サステナビリティ指標を使う報酬の設計は、損金算入の面でも取り扱いやすくなり得る。論点になるのは、指標の「客観性と透明性」を誰がどう確認するかである。
東京証券取引所の集計(2026年7月14日時点)では、プライム市場1,551社のうち、法定の報酬委員会(指名委員会等設置会社が会社法に基づき置くもの)を置く会社は83社で5.4%(前年7月比0.3ポイント増)である。任意の報酬委員会(監査等委員会設置会社・監査役会設置会社が取締役会の諮問機関として置くもの)を置く会社は1,378社で88.8%(同0.8ポイント増、社数は50社減)である。法定と任意を合わせると1,461社、94.2%になる(編集部算出、図1)。
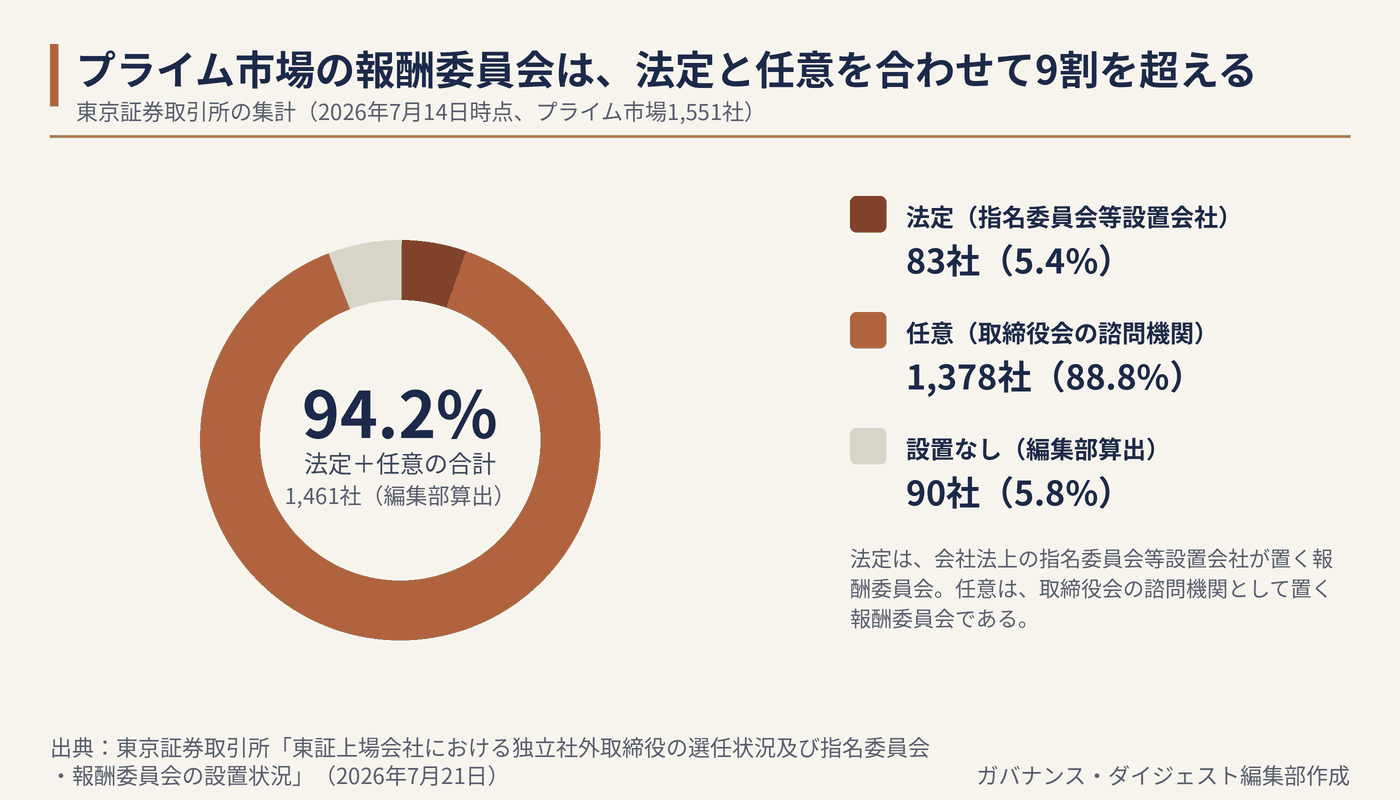
前節までのとおり、税制上の手続要件は、法定の報酬委員会と、任意の報酬委員会に当たる報酬諮問委員会の双方を想定している。編集部の推察では、算定指標が広がるほど、報酬委員会が指標の定義、測定方法、第三者による確認の有無を審議する比重が増す。設置率が9割を超える市場では、置くかどうかよりも、委員の構成と審議の中身が、実務上の差として表れる。
7. 損金算入の可否は、指標の選び方にどう影響するか
役員報酬は損金に算入できるに越したことはない。しかし実務では、損金算入を断念してでも、サステナビリティ指標をSTIやLTIのKPIに導入する企業は着実に増えているというのが、編集部の見方である。要望書が、企業が税務上の取扱いを考慮して報酬制度の設計を調整している可能性に触れていることも、この見方と整合する。
ただし、損金算入できるかどうかが、サステナビリティ指標の選定に影響しそうだと考える企業であれば、次の順で検討するのが妥当である。
実務上のカギは、指標の導入と損金算入を二者択一にせず、報酬の構成のどこで指標を使うかを、段階を追って決めることである。
- パターン1:算入対象の部分は現行の指標のままとし、サステナビリティ指標は算入を前提としない部分で使う。考え方は、損金算入の要件を満たす部分と、満たさない部分を、設計の段階で分けることである。例えば、味の素が社会価値指標や無形資産強化指標を中期業績連動型株式報酬の評価に使いながら、損金算入の対象を経済価値指標に係る部分に限っているように、報酬を算入対象の部分と対象外の部分に分けて設計することが考えられる。
- パターン2:サステナビリティ指標を算定式に組み込み、損金不算入となる税負担を織り込んで導入する。考え方は、税負担の増加を試算し、その負担を上回る意義があるかを報酬委員会で確認することである。例えば、当該部分の支給見込額に実効税率を乗じた額を毎年試算し、指標を使う目的とあわせて取締役会に報告することが考えられる。
- パターン3:パターン1またはパターン2で導入しつつ、要望が認められる場合に備え、算入の要件を満たせる状態を整えておく。考え方は、客観性と透明性を、導入の時点から確保することである。例えば、指標の定義と測定方法を文書で固定し、SSBJ基準に沿った開示の数値と同じものを使い、報酬委員会の議事録に確認の経過を残すことが考えられる。税制の結論は税制改正大綱で決まるため、結論が出るまでの間は、パターン1またはパターン2の運用を続けることになる。
注
法人税法第34条第1項、同法施行令第69条第16項および第17項、同法施行規則第22条の3、会社法第404条第3項(法人税法が参照する報酬委員会)は、e-Gov法令検索の原文で確認した。同法施行規則第22条の3第6項は、法人税法第34条第1項第3号イ(3)の開示の方法として、有価証券報告書のほか、半期報告書、臨時報告書、金融商品取引所の規則に基づく開示を挙げ、同条第7項は、同族会社の場合に完全支配関係にある法人が提出する報告書等を対象とする。法人税法施行令第69条第17項は同族会社の場合の「適正な手続」で、完全支配関係法人の報酬委員会の決定、または報酬諮問委員会への諮問を経た取締役会の決議に従い、当該会社の株主総会または取締役会が決定することなどを定める。
出典
- 経済産業省 経済産業政策局 産業組織課「日本企業の中長期的な企業価値の向上に向けた役員給与税制の拡充」(令和9年度税制改正要望事項) https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2027/request/meti/09y_meti_k_07.pdf
- 法人税法(昭和40年法律第34号)、法人税法施行令(昭和40年政令第97号)、法人税法施行規則(昭和40年大蔵省令第12号) e-Gov法令検索 https://laws.e-gov.go.jp/
- 味の素株式会社「有価証券報告書」第148期(2026年3月期)第4 提出会社の状況 4 コーポレート・ガバナンスの状況等 (4)役員の報酬等
- 金融庁「企業内容等の開示に関する内閣府令」等の改正について(2026年2月20日公表、同年3月19日更新) https://www.fsa.go.jp/news/r7/shouken/20260220/20260220.html
- 東京証券取引所「東証上場会社における独立社外取締役の選任状況及び指名委員会・報酬委員会の設置状況」(2026年7月21日) https://www.jpx.co.jp/equities/listing/ind-executive/nlsgeu000005va0p-att/t13vrt000001jpn9.pdf
- 内部リンク:役員報酬シリーズ第1回「社外取締役の報酬」 https://governance-digest.jp/outside-director-compensation-direction-2026/ / SSBJ基準の適用時期 https://governance-digest.jp/ssbj-timeline-check/
(ガバナンス・ダイジェスト編集部)