2026年は、上場企業の不祥事が「件数は減っても、規模は大きくなる」年になっている。日本公認会計士協会の集計では、2026年3月期に会計不正を公表した上場会社は40社と前年から減ったが、東京商工リサーチの2026年上半期の集計では「粉飾」が前年同期の3倍に増えた。そして、特別注意銘柄に指定された会社が同時に2社存在する。ニデック(東証プライム、6594)とエア・ウォーター(東証プライム・札証、4088)である。今週は、2026年に調査報告書が公表された主要な3事案を並べ、報告書が指摘した原因の共通点を整理する。個別の事案を追うだけでは見えにくい構造を、実務担当者が自社の点検に使える形にすることが狙いである。
2026年の不祥事を数字で見る
日本公認会計士協会が2026年7月に公表した「上場会社等における会計不正の動向(2026年版)」によれば、2026年3月期に会計不正を公表した上場会社は40社で、前年の50社から減少した。累計では205社に達する。内容別では粉飾が74.1%を占め、業種別ではサービス業が49社(23.9%)、情報通信業が25社(12.2%)と続く(累計ベース)。
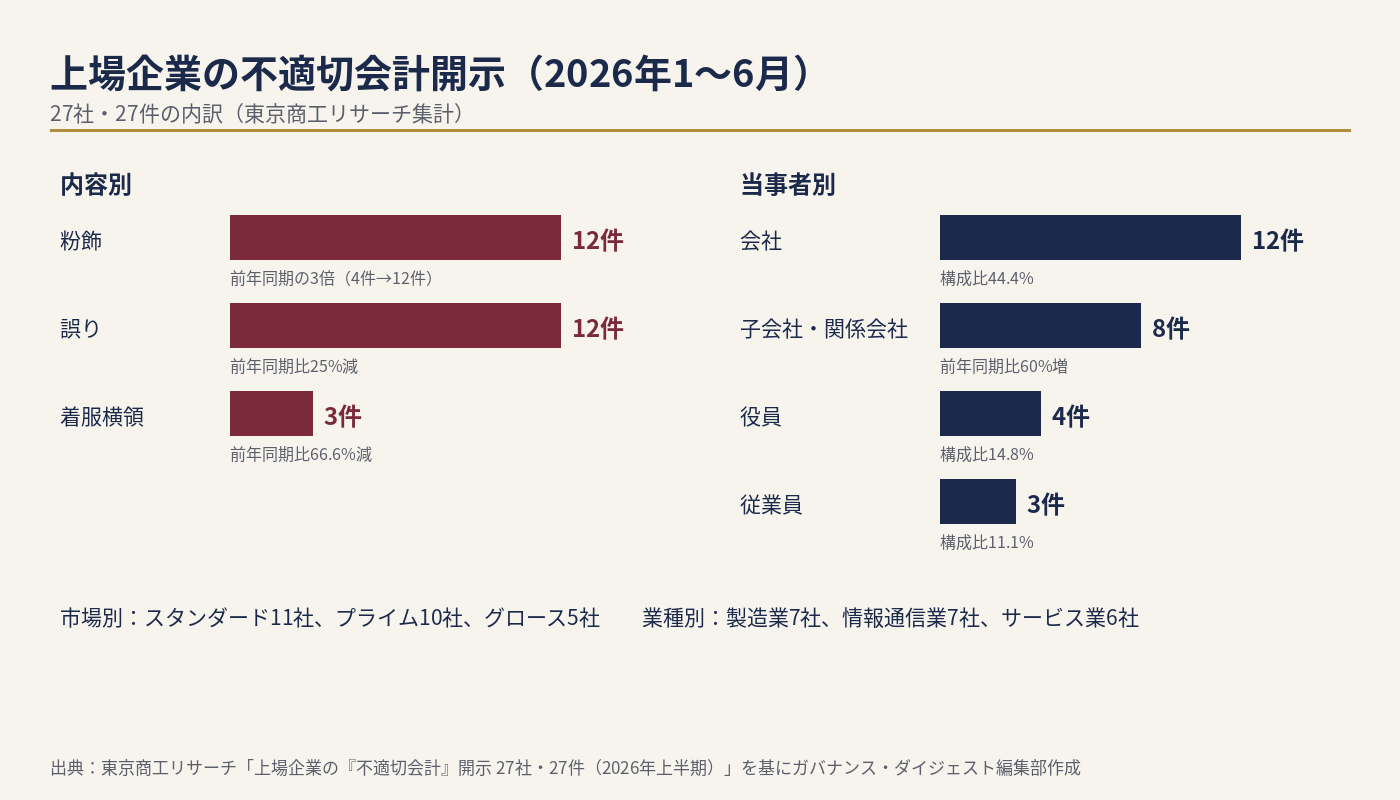
東京商工リサーチの集計では、2026年1月から6月に不適切会計を開示した上場企業は27社27件で、社数は前年同期比3.5%減、件数は6.8%減であった。ただし内容別に見ると、粉飾が12件で前年同期の3倍に増え、誤りの12件と並ぶ最多となった。着服横領は3件にとどまる。当事者別では、会社自身によるものが12件、子会社・関係会社によるものが8件で、後者は前年同期比60%増である。市場別ではスタンダード11社、プライム10社、グロース5社、業種別では製造業と情報通信業が各7社、サービス業が6社であった。
件数の減少と粉飾の増加、そして子会社起因の増加。この三つの傾向は、以下で見る3事案の性格と重なる。
事案1:ニデック──会計不正と品質不正が同じ根から出た
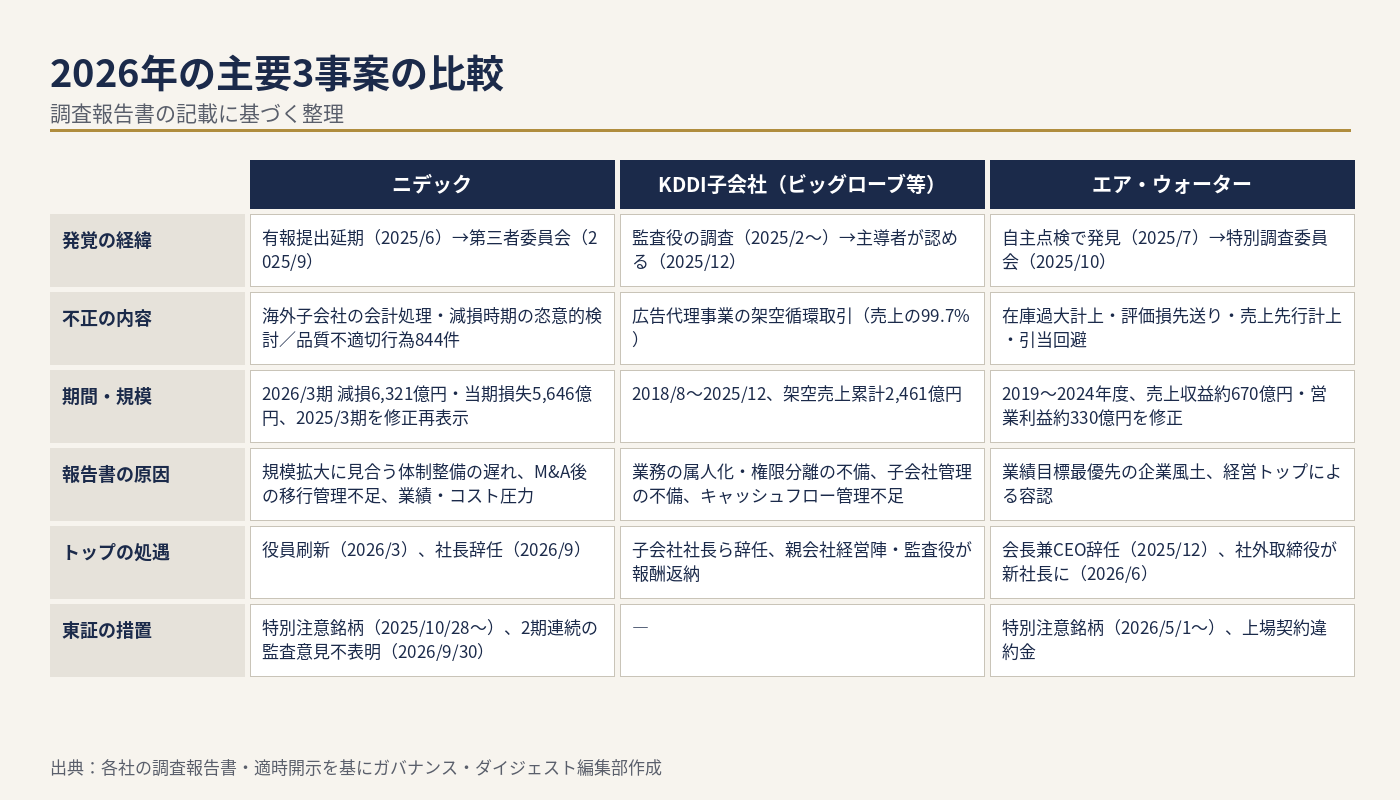
ニデックの事案は、2025年6月の有価証券報告書の提出期限延期に始まり、9月の第三者委員会設置、監査意見の不表明、10月28日の特別注意銘柄指定と続いた。第三者委員会は2026年3月3日に調査報告書、4月17日に最終報告書をまとめ、イタリア子会社の貿易取引、中国子会社の会計処理、資産の評価減の時期に関する恣意的な検討の疑いを調査した。会社は3月に役員人事を刷新し、改善計画を東証に提出している。
2026年9月4日には、別の調査委員会が品質不適切行為に関する調査報告書を公表した。305拠点で844件の不適切行為が認定され、無断の製造工程変更や検査データの改ざんが含まれる。うち60件は法令違反や安全リスクのある重大事案とされた。報告書は、経営陣の直接の指示は認められなかったとする一方、従業員の4割近くが業績目標の達成やコスト削減への圧力を原因に挙げたこと、規模拡大に見合う経営体制の整備の遅れ、M&A後の移行管理の不十分さを構造的な原因として指摘している。
そして9月29日、岸田光哉社長が辞任し、戒田理夫CTOが新社長に就いた。会社は、訂正決算の過程で旧執行体制下の行為を再評価する中で、岸田氏に「財務報告に関し必ずしも適切とは言いかねる言動もあったことが確認された」と説明した。翌30日に開示した2026年3月期決算は、6,321億円の減損損失を含む5,646億円の最終赤字となり、監査法人は有価証券報告書と内部統制監査報告書のいずれにも意見を表明しなかった。監査法人は理由の一つに、不適切な会計処理に関与した役職員の一部に対する人事的な是正措置が完了していないことを挙げている。会計不正と品質不正は別の事案だが、根にある管理体制の課題は重なっている。(記事12、記事A、記事Bを参照)
事案2:KDDI子会社ビッグローブ──7年間、売上の99.7%が架空だった
KDDI(東証プライム、9433)は2026年3月31日、子会社のビッグローブと孫会社のジー・プランの広告代理事業で行われていた架空循環取引について、特別調査委員会の調査結果を公表した。取引は2018年8月から2025年12月までの7年4か月にわたり、対象事業の売上高のおおむね99.7%が架空であった。修正の対象となる架空売上は2023年3月期から2026年3月期第3四半期までの累計で2,461億円に上る。
発覚の経緯は、2025年2月以降にKDDIの経営戦略会議でコンプライアンス上の懸念が示され、監査役が調査を始めたことにある。10月に架空取引の可能性を把握し、12月に主導者が事実を認めた。関与したのは、ジー・プランからビッグローブに出向していた主導者1名と協力者1名で、取引先218社のうち21社が架空取引の相手方であった。
特別調査委員会は原因として、ジー・プランにおける業務の属人化と権限分離の不備、ビッグローブにおけるリスク感度の不足と子会社管理の不備、KDDIにおけるキャッシュフロー管理の不足を挙げた。KDDIは主導者と協力者を懲戒解雇し、ビッグローブの社長を含む4名とジー・プランの社長・副社長が辞任、経営陣と監査役8名が役員報酬を返納した。決算への影響は営業利益で1,508億円、当期利益で1,290億円の修正に及んだ。
この事案の特徴は、わずか2名の行為が、グループ全体の連結業績を大きく歪めた点にある。売上のほぼ全部が架空という事業が7年間見過ごされた背景には、子会社・孫会社の採算を月次で把握し、キャッシュフローと突き合わせる仕組みの欠如があった。
事案3:エア・ウォーター──「業績目標を最優先する企業風土」と損失の先送り
エア・ウォーターは2025年7月、連結子会社で在庫をめぐる不適切な会計処理を自主点検で発見し、10月に外部専門家による特別調査委員会を設置した。2026年4月3日に公表された調査報告書は、日本ヘリウム、エア・ウォーター・エコロッカ、エア・ウォーター・メカトロニクス、エア・ウォーター防災、当社のプラントガス部など複数の子会社・部門で、在庫の過大計上、資産評価損の先送り、売上の先行計上、引当金の計上回避といった、利益を嵩上げする目的の不適切な会計処理が行われていたと指摘した。対象期間は2019年度から2024年度の約6年間で、売上収益で約670億円、営業利益で約330億円の過年度修正となった。
特別調査委員会は根本原因を、業績目標の達成を最優先とする企業文化と、経営トップによる不適切な会計処理の容認に求めた。経営トップの強い影響力が人事・報酬にも及び、内部統制が機能しないまま損失の先送りが常態化したという分析である。会社は2025年12月に会長兼CEOが代表取締役を辞任し、2026年4月に関係者を処分、6月には社外取締役であった千歳喜弘氏が新社長に就任した。東証は5月1日に同社を特別注意銘柄に指定し、上場契約違約金を徴求している。7月31日には訂正報告書と有価証券報告書を提出した。
3事案に共通する三つの構造
3事案は業種も不正の手口も異なるが、調査報告書が指摘した原因には共通点がある。
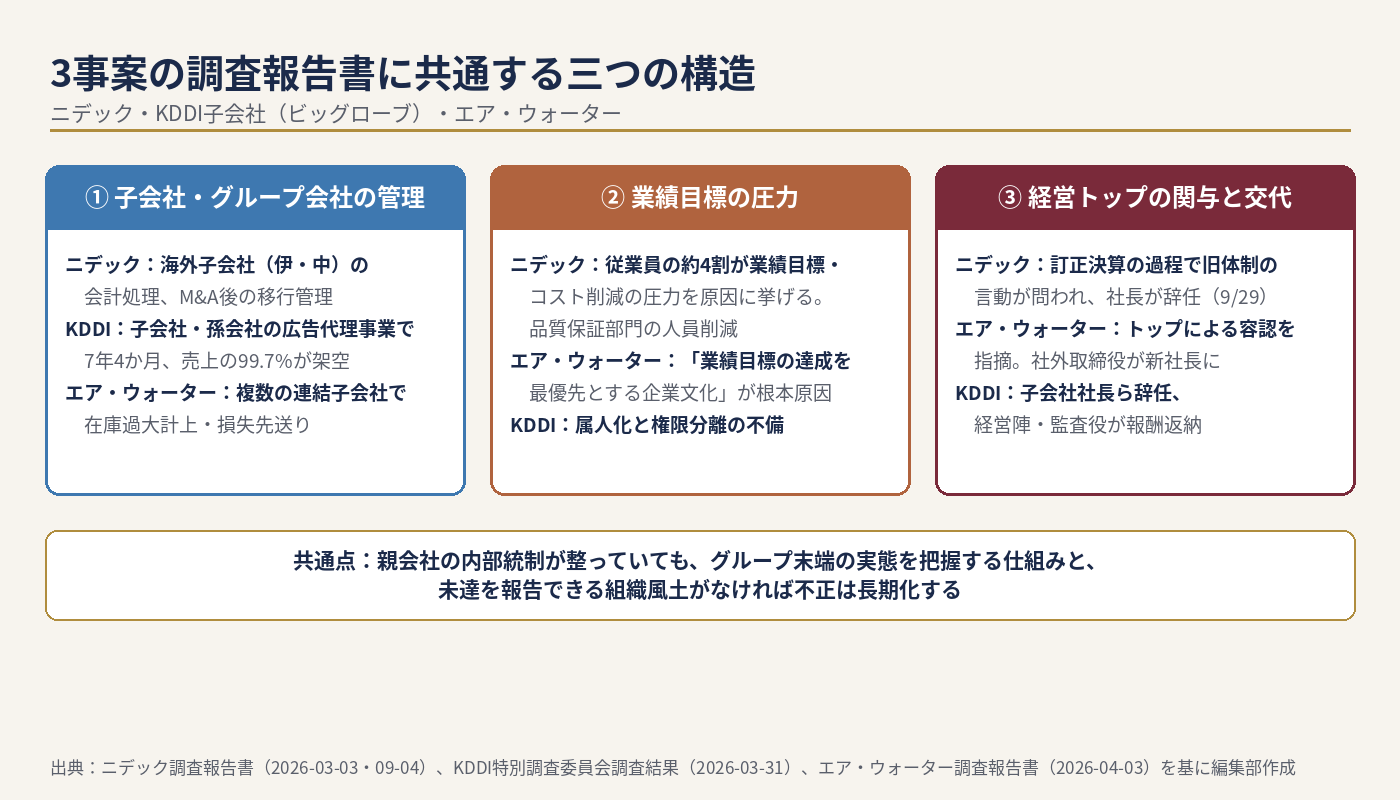
第1は、子会社・グループ会社の管理である。ニデックの会計不正は海外子会社で、KDDIの架空取引は子会社・孫会社で、エア・ウォーターの損失先送りは複数の連結子会社で起きた。東京商工リサーチの集計で子会社・関係会社起因の事案が増えていることとも符合する。親会社の内部統制が整っていても、グループの末端にある事業の実態を把握する仕組みがなければ、不正は長期化する。KDDIの事案では、月次採算管理の強化とキャッシュフロー管理が再発防止策の柱に置かれた。
第2は、業績目標の圧力である。ニデックの品質不正では従業員の4割近くが業績目標やコスト削減の圧力を原因に挙げ、エア・ウォーターでは業績目標の達成を最優先とする企業文化が根本原因とされた。目標そのものが悪いのではない。目標の未達を報告できない組織、あるいは未達を数字の操作で覆い隠すことが黙認される組織が問題である。品質保証部門の人員が削減されていたというニデックの指摘は、コスト圧力が統制機能を直接弱めることを示している。
第3は、経営トップの関与と交代である。エア・ウォーターでは経営トップによる容認が指摘され、ニデックでは訂正決算の過程で旧体制の言動が問われて社長が交代した。KDDIでは主導者は出向社員であったが、子会社の経営陣が責任を取って辞任した。不祥事の原因分析が経営トップに及ぶとき、その会社のガバナンスが機能していたかどうかは、取締役会と指名委員会が交代の判断をどの手続で行ったかに表れる。ニデックが指名委員会の審議と第三者アセスメントを経て後任を選んだと公表したこと、エア・ウォーターが社外取締役を新社長に据えたことは、この文脈で読むことができる。
実務への示唆
- グループの「小さな事業」の採算とキャッシュフローを突き合わせる:KDDIの事案は、連結上は小さな事業でも、放置すれば連結業績全体を歪めることを示した。例えば、経理・財務が子会社・孫会社ごとに月次の売上・利益と入出金を突き合わせ、乖離が続く事業を内部監査の重点対象にする運用を、グループ管理規程に組み込むことが考えられる。
- 業績目標の「未達を言える仕組み」を点検する:目標管理そのものより、未達が報告される経路と、その後の扱いが問題になる。例えば、人事・経営企画が、目標未達の報告に対して不利益が生じない運用になっているか、内部通報以外に現場の声が監査役等や社外取締役に届く経路があるかを確認し、その結果を取締役会で共有することも一案だ。
- 統制部門の人員削減を、リスクの観点で取締役会に諮る:ニデックの報告書は品質保証部門の人員が大きく減っていたことを指摘した。コスト削減の対象に品質保証・内部監査・経理といった統制機能が含まれる場合、その影響を取締役会や監査委員会に事前に報告する手続を設けておくことが考えられる。
- 子会社役員の責任と親会社の監督責任を分けて整理しておく:3事案とも、子会社で起きた不正について親会社の経営陣が責任を問われた。例えば、法務・経営企画が、子会社で不正が発覚した場合に親会社の取締役会がどの時点で報告を受け、どの範囲で調査主体となるかを、平時に危機管理規程として定めておくのも有益だろう。
- 有事のトップ交代手続を後継者計画に含める:不祥事の原因分析が経営トップに及ぶ場合、指名委員会と取締役会が交代を判断する手続の有無が、その後の再生の説得力を左右する。例えば、後継者計画に、有事に指名委員会がどの手順で候補を評価し、いつまでに取締役会が決定するかを書き込んでおくことが考えられる。
出典
- 日本公認会計士協会「上場会社等における会計不正の動向(2026年版)」(経営研究調査会研究資料第13号、2026年7月) https://jicpa.or.jp/specialized_field/20260716dji.html
- 東京商工リサーチ「上場企業の『不適切会計』開示 27社・27件(2026年上半期)」 https://www.tsr-net.co.jp/data/detail/1203077_1527.html
- ニデック「第三者委員会の調査報告書受領に関するお知らせ」(2026年3月3日) https://www.nidec.com/files/user/www-nidec-com/corporate/news/2026/0303-01/260303-01jp.pdf
- ニデック「調査報告書の公表及び当社の対応に関するお知らせ」(2026年9月4日) https://www.nidec.com/files/user/www-nidec-com/corporate/news/2026/0904-01/260904-01jp.pdf
- ニデック「代表取締役社長執行役員の辞任および新社長執行役員等の選定に関するお知らせ」(2026年9月29日) https://www.nidec.com/files/user/www-nidec-com/corporate/news/2026/0929-01/260929-01jp.pdf
- ニデック「2026年3月期有価証券報告書に係る監査報告書の意見不表明及び、2026年3月期第3四半期決算短信のレビュー結論不表明並びに2026年3月期内部統制監査報告書の意見不表明に関するお知らせ」(2026年9月30日) https://www.nidec.com/files/user/www-nidec-com/corporate/news/2026/0930-07/260930-07jp.pdf
- KDDI「特別調査委員会による調査結果について」(2026年3月31日) https://newsroom.kddi.com/ir-news/assets/2026/kddi_ir-1110_4384/kddi_260331_main_01_onEXBW.pdf
- エア・ウォーター「不適切な会計処理に関する調査結果について」(2026年4月3日) https://www.awi.co.jp/ja/news/release/news-2026040301/main/0/link/Results%20of%20the%20Investigation%20into%20the%20Inappropriate%20Accounting%20Issue.pdf
- エア・ウォーター「不適切会計事案を受けた経営改革、再発防止の徹底」 https://www.awi.co.jp/ja/company/management-reform.html
- 東京証券取引所「特別注意銘柄の指定:ニデック(株)」(2025年10月27日) https://www.jpx.co.jp/news/1023/20251027-12.html
関連記事
- 特別注意銘柄・指定から1年──ニデックが10月末に提出する「内部管理体制確認書」と、上場維持の条件を整理する
- ニデック、岸田社長が辞任し戒田CTOが新社長に──「財務報告をめぐる言動」を理由に、指名委員会の審議を経て選定
- ニデック、品質不適切行為844件を認定──会計不正に続く調査報告書が示した「成長優先」の代償
- 会計不正の公表は40社に減少──それでも「大型化」が止まらない、JICPA動向調査2026年版を読む
(ガバナンス・ダイジェスト編集部)