学習塾運営の明光ネットワークジャパン(東証プライム、4668)、ソフトウェアテストのSHIFT(東証プライム、3697)、産業廃棄物処理のダイセキ(東証プライム・名証プレミア、9793)の3社が、10月14日から16日にかけて、取締役会の実効性評価の結果の概要を東証の適時開示で相次いで公表した。実効性評価の結果はコーポレート・ガバナンス報告書(CG報告書)に記載する会社が多く、独立した文書として適時開示する会社は限られる。3社の文書を読むと、課題として取締役会事務局の強化が共通して挙がっている。本記事は、特定の時点に公表された開示を事例として読む「開示事例分析」の1本であり、3社の課題設定を手がかりに、実効性評価で何を言語化すべきかを考える。
何が起きたか
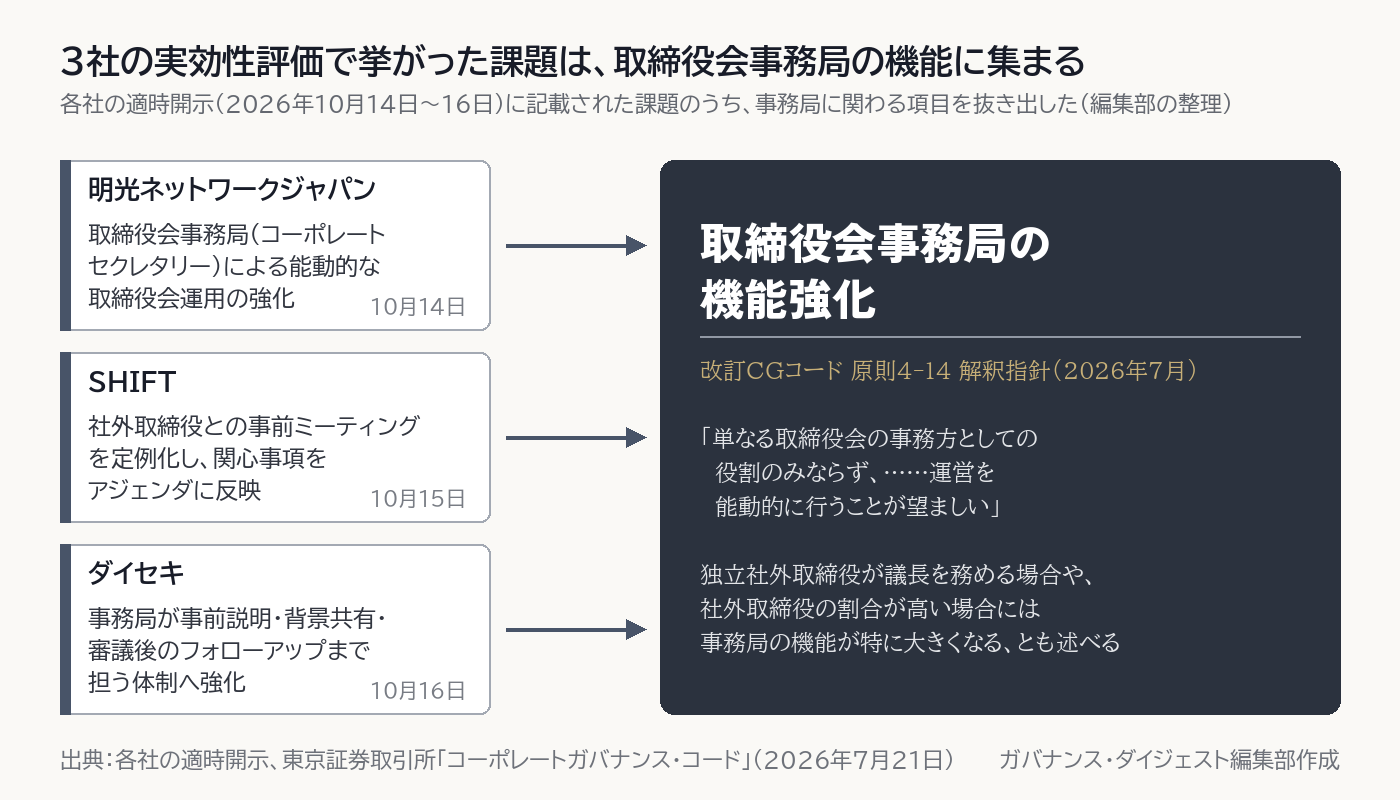
- 明光ネットワークジャパンは10月14日、全15項目の質問票による評価の結果を公表し、課題に①資本コストを踏まえた成長投資・経営資源配分の監督強化、②グループ全体の内部統制・全社的リスクマネジメント体制の実効性向上、③取締役会事務局(コーポレートセクレタリー)による能動的な取締役会運用の強化、の3点を挙げた。同社は2018年から毎年10月に、同じ形式の適時開示を続けている(注1)。
- SHIFTは10月15日、2026年8月期に初めて実施した評価の結果を公表した。全取締役9人を対象に全19問の自己評価方式で行い、「アジェンダ」「忌憚ない議論」「取締役会の体制」はいずれも「期待水準を概ね満たしている」とした。評価を受けて、社外取締役との事前ミーティングの定例化、議案を前提としないフリーディスカッションの設定、指名・報酬委員会と取締役会の議論の相互接続などを始めたとしている。
- ダイセキは10月16日、全取締役への質問票の結果を公表し、課題に、中期経営計画や予算の策定段階から助言する場、事務局が社外取締役への事前説明・重要議案の背景共有・審議後のフォローアップまで担う体制への強化、経営会議議事録の閲覧と現場視察の頻度の引き上げ、経営課題の進捗を定期的に報告する場、社外取締役と事務局だけで議論する場、の5点を挙げた(注2)。
ポイント
3社の課題に共通するのは、取締役会の構成や議論の質そのものではなく、取締役会を支える事務局の役割である。明光ネットワークジャパンは事務局による「能動的な取締役会運用」を、ダイセキは「単なる事務対応にとどまらず」事前説明からフォローアップまで担う体制を、それぞれ課題と明記した。SHIFTも、事前ミーティングやフリーディスカッションという取締役会の外側で議論の土台を整える取り組みを、評価を受けて始めたとしている。
2026年7月に改訂されたコーポレートガバナンス・コード(以下、CGコード)は、原則4-14で取締役会を支える部署等の支援体制を整えるべきと定め、解釈指針で、取締役会事務局は会議運営の事務方にとどまらず、運営を「能動的に行うことが望ましい」と述べている(注3)。3社の課題設定は、この改訂CGコードの方向と重なる。なお、3社は同じ週に適時開示を行った会社であり、上場会社全体の傾向を示すものではない。課題の見つけ方については、第三者評価の役割を含めて別の記事で整理した(関連記事)。
実務への示唆
実務上のカギは、3社が挙げた「事務局の強化」を、自社ではどのような行動の水準で定義するかにある。3社の開示は結果の概要にとどまり、どのような理想の状態と比べて課題を抽出したかまでは読み取れない。実効性評価を改善につなげるには、次の順序で掘り下げることが考えられる。
- 取締役会のあるべき姿を、行動の水準で言語化する。果たすべき役割・機能を洗い出し、そのうえでどのような運用が望ましいかを定める。例えば、「モニタリング機能の強化」はどの会社も挙げる課題だが、その表現では抽象的にとどまる。執行側が提示した案を監督するだけでなく、企業価値の向上という観点から、プラスになる示唆や助言、検討を取締役会が行う——というように、自社のモニタリング機能のあるべき状態を、具体的な行動や運用の状態として書き表すことが考えられる。
- 1で定めたあるべき姿に基づいて、取締役会事務局の役割・機能を掘り下げる。ここでも「適切な情報提供」のような抽象度の高い表現では足りない。例えば、取締役会が執行と監督の双方の立場から知恵を出し合い、会社にとって重要度の高い戦略テーマを議論する場であると定めるなら、事務局には、各議案の議論に必要な情報の収集・分析・評価を行い、討議上の論点を明確にしたうえで、社内・社外の取締役に資料と背景情報を提供し、必要に応じて補足説明を行う——という水準の行動が求められる。明光ネットワークジャパンの「能動的な取締役会運用」、ダイセキの「事前説明・背景共有・フォローアップ」は、この水準に近づける出発点になる。金融庁の「取締役会の機能強化の取組みに関する事例集2026」のⅢ(取締役会事務局の組織・体制・役割)には、専任組織化や議長との事前連携の例が載っている(関連記事)。
- 1と2で定めた理想の状態と現状とのギャップを、実効性評価で特定する。今回の3社の開示はいずれも結果の概要にとどまるため、このような比較をどの程度行ったかは分からない。例えば、質問票の各項目を「あるべき姿に照らして現状はどうか」の形で設計し、毎年の実効性評価で理想と現状の差を測り、翌年の運営変更というアクションにつなげることが考えられる。
注
- 明光ネットワークジャパンは、2018年10月11日の「当社取締役会の実効性に関する評価結果の概要について」以降、2026年まで毎年10月に実効性評価の概要を適時開示で公表している(東証TDnetおよび同社ウェブサイトのIRニュースで確認)。
- ダイセキの公表文は「次の4点を課題として認識」としたうえで①から⑤までの5項目を列挙している。本記事は列挙された項目数に従い5点とした。
- 東京証券取引所「コーポレートガバナンス・コード」(2026年7月21日)原則4-14(3)および同原則の解釈指針。解釈指針は、取締役会事務局(コーポレートセクレタリー等)について「単なる取締役会の事務方としての役割のみならず、取締役会やその傘下の各委員会の会議体が実効性ある議論の場となるよう、当該会議体の果たすべき役割・責務に照らし適切な審議事項を定めるなど、それらの運営を能動的に行うことが望ましい」と述べている。原則4-13(3)は、取締役会が毎年、取締役会全体の実効性について分析・評価を行い、その結果の概要を開示すべきであると定めている。
出典
- 明光ネットワークジャパン「当社取締役会の実効性評価の概要について」(2026年10月14日、東証TDnet) https://www.release.tdnet.info/inbs/140120261014550542.pdf
- SHIFT「取締役会の実効性評価の結果の概要に関するお知らせ」(2026年10月15日、東証TDnet) https://www.release.tdnet.info/inbs/140120261015551265.pdf
- ダイセキ「取締役会の実効性に関する評価結果の概要について」(2026年10月16日、東証TDnet) https://www.release.tdnet.info/inbs/140120261015550951.pdf
- 東京証券取引所「コーポレートガバナンス・コード」(2026年7月21日) https://www.jpx.co.jp/equities/listing/cg/tvdivq0000008jdy-att/nlsgeu000005lnul.pdf
- 関連記事:取締役会の実効性評価は課題を見つけられているか──第三者評価の役割を読む/金融庁「取締役会の機能強化事例集2026」を読む
(ガバナンス・ダイジェスト編集部)
見出し画像:ガバナンス・ダイジェスト編集部作成