東京証券取引所(東証)は10月27日、プライム市場とスタンダード市場の全上場会社に2023年3月から要請している「資本コストや株価を意識した経営」の4年目の状況を公表した。この要請に基づく取組みの開示を直近1年に更新または初めて行った会社(以下、更新した会社)で、株価とPBR・ROEの改善が最も進んだと整理し、開示済みの会社には事例集を、未開示の会社には開示の第一歩に向けたガイドを、2026年末から2027年初めに示す。開示率は先に公表された資料で伝えており(関連記事:資本コスト経営、開示は94%でも16%は1年以上更新なし 東証が未更新企業に働きかけ)、本稿は今回加わった内容を中心に整理する。
何が起きたか
- 資本コストや株価を意識した経営の取組みを開示済みの会社は、時価総額(2026年8月31日時点)でプライムの98%、スタンダードの64%、両市場の合計で97%を占める。
- 株価の上昇率(2022年4月1日から2026年8月末まで。各グループの会社の株価を同じ比重で平均した東証の試算)は、取組みの開示を直近1年以内に更新または初回開示したプライムの会社で127%(2022年4月1日を100とした指数で227)、1年以上更新がない会社で109%、検討中・未開示で50%だった(参考のTOPIXは114%)。(注1)
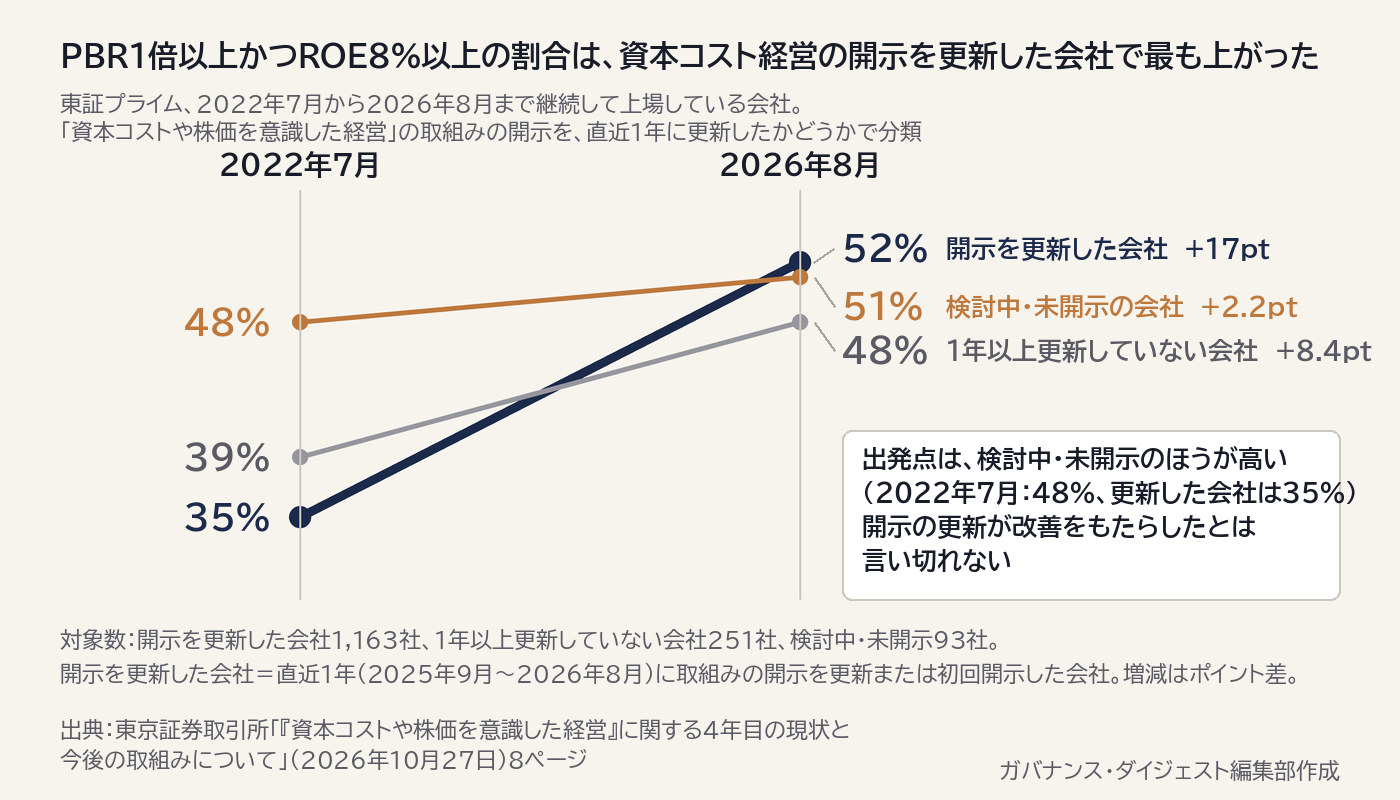
- PBR1倍以上かつROE8%以上の会社の割合(以下、4象限割合)は、プライムの、取組みの開示を更新した会社で35%から52%に17ポイント上がり、1年以上更新がない会社は39%から48%(8.4ポイント上昇)、検討中・未開示は48%から51%(2.2ポイント上昇)だった。期間は2022年7月から2026年8月である。(注2)
ポイント
東証の整理は、取組みを開示したかどうかより、その開示を直近1年に更新したかどうかで改善に差が出ている、というものである。ただし出発点が違う。検討中・未開示の会社は2022年7月時点の4象限割合が48%と、取組みの開示を更新した会社の35%より高く、開示しない会社の中には指標がすでに良い会社が含まれているとみられる。東証の資料も、開示しない理由として単一事業・高収益で必要を感じないことなどを挙げている。したがって、開示の更新と指標の改善の関係は、更新が改善をもたらしたと言い切れる数字ではない。
今後は、会社の現在地ごとに働きかけが分かれる。開示済みの会社には、投資家アンケートで取組みの進展が評価された300社から選ぶ事例集を示し、未開示の会社にはガイドを示す。あえて開示しない会社には、開示していない理由や今後の方針の記載を促す。企業と投資家へのアンケートは、次回を2027年夏に行う予定である。
実務への示唆
実務上のカギは、東証が次に見るのが取組みを開示したかどうかではなく、更新した開示の中身が投資家の評価点に沿っているかに移った点にある。事例集は投資家が「進展が見られる」と答えた会社から選ばれるので、何を書けば評価されるかの物差しは、東証ではなく投資家の側にある。
- 取組みの開示を更新するときは、その中身が投資家の評価した点のどれに答えるものかを決めてから書く。東証が挙げる評価点は、資本配分方針の明確化、事業ポートフォリオ改革、資本コスト・資本効率を意識した経営管理、経営トップと取締役会のリーダーシップ、情報開示・IR・対話を通じた改善の5つである。例えば資本配分方針であれば、成長投資・株主還元・手元資金の配分と、それぞれの資本コストに対する位置づけを一枚で示すことが考えられる。更新日は東証の開示企業一覧に載るので、改訂CGコードに基づくコーポレート・ガバナンス報告書の更新(期限は2027年7月末。関連記事:改訂CGコード対応、CG報告書はいつまでに?──期限は2027年7月末、経過措置と記載実務を整理する)と同時に見直せば、1年以上の未更新を避けやすい。
- 東証の数字を、開示を更新すれば指標が改善するという因果として社内で使わない。取締役会への説明は、取組みの開示を更新した会社の改善幅ではなく、自社の4象限での位置の推移と更新した項目を並べるほうが、出発点の違いを踏まえた説明になる。検討中・未開示の会社の4象限割合が出発点で最も高かったことが、その理由である。
注
- 「更新した会社」は東証の分類「1年以内にアップデート又は初回開示」で、「資本コストや株価を意識した経営」の取組みの開示を直近1年(2025年9月〜2026年8月)に更新または初回開示した会社を指す。株価はQUICKのデータを東証が加工した試算で、時価総額の大小にかかわらず各社の株価の変化を同じ比重で平均したもの(等ウェイト)であり、対象は2026年8月31日時点で上場している会社(プライムの更新した会社1,197社、1年以上更新がない会社254社、検討中・未開示98社)である。
- 2022年7月から2026年8月まで継続して上場している会社が対象で、プライムの対象数は、更新した会社1,163社、1年以上更新がない会社251社、検討中・未開示93社である。
出典
- 東京証券取引所「『資本コストや株価を意識した経営』に関する4年目の現状と今後の取組みについて」(2026年10月27日)4〜8、18〜21ページ https://www.jpx.co.jp/equities/follow-up/jr4eth0000004vj2-att/t13vrt000002hl9f.pdf
- 東京証券取引所「資本コストや株価を意識した経営の実現に向けた対応(プライム・スタンダード市場)」(2026年10月27日更新)https://www.jpx.co.jp/equities/follow-up/02.html
- 関連記事:資本コスト経営、開示は94%でも16%は1年以上更新なし 東証が未更新企業に働きかけ
- 関連記事:改訂CGコード対応、CG報告書はいつまでに?──期限は2027年7月末、経過措置と記載実務を整理する
(ガバナンス・ダイジェスト編集部)
見出し画像:Pexels/Alesia Kozik撮影(https://www.pexels.com/photo/multiple-graphs-on-a-laptop-screen-6770610/)