モーター大手のニデック(東証プライム、6594)が10月20日に公表した役員責任調査委員会の調査報告書(公表版、251ページ)は、創業者の永守重信氏を含む現旧の取締役8人と元CFOの執行役員1人に損害賠償責任が認められると結論付けた。速報では損害額約276億円と認定の要点を伝えた(関連記事)。本稿は、報告書の全文から、委員会がどのような枠組みで責任を判定し、何を判定の外に置いたかを整理し、他社の取締役会・監査(等)委員会が自社に引きつけて問うべき論点を導く。本記事は、調査報告書を全文から読み解くシリーズ「第三者委員会報告書を読む」の第1本である。
なぜ読むのか──責任の有無よりも、「誰に情報が届いていたか」が判定を分けた
第三者委員会(2025年9月設置、2026年2月27日に報告書、4月17日に最終報告)は、何が起きたかという事実と原因を調べた。役員責任調査委員会(2026年3月13日設置、委員長:菊地伸弁護士、委員:松山遙弁護士・元裁判官、秋葉賢一・早稲田大学教授・公認会計士)は、その事実を前提に、一人ひとりの役員が法的責任を負うかを判定した。読み手にとって価値があるのは、結論の名簿ではなく、責任を認めた理由と認めなかった理由の境界線である。
その境界線は、「処理方針の具体的な内容を認識していたか、認識し得たか」に引かれた。認識していた取締役と常勤監査役は責任を負い、認識し得た証拠がない社外取締役・社外監査役は全員が責任を免れた。監督する側に情報が届いていたかどうかが、法的責任の有無を分けた。監督機能が働かなかった会社ほど社外役員の責任が問われにくいという逆説を含むこの構造は、他社の取締役会が自社の情報経路を点検する理由になる。
調査の枠組みと限界:報告書は何を判定し、何を判定しなかったか
委員会は2026年4月7日から10月16日まで調査し、委員会を28回開いた。第三者委員会から資料の提供を受けたうえで、54人分のメール・チャットのフォレンジック調査と、39人・42回のヒアリングを独自に行い、会計監査人のPwC Japan有限責任監査法人にも書面で質問した(注1)。
判定の対象は、2020年度から2025年度第1四半期に取締役(監査等委員を含む)または監査役だった者、CFO、子会社の取締役・監査役を兼務していた執行役員に限られた。執行役員は委任契約上の受任者で、取締役のような監視義務を負わないという整理のもと、CPO(最高人事責任者)のE氏は「仮に取締役であれば任務懈怠に該当することは明らか」と注記されながら、会計に関する職責がないとして対象から外れた。
判定の外には二つの事項が置かれた。一つは、分配可能額を超えた配当の責任である。会社は2020年度以降に分配可能額がなかったと説明しているが、過年度の訂正有価証券報告書が未提出で分配可能額が確定しないため、委員会は調査対象外とした。会社は、計算書類の訂正完了後に提訴等を検討するとしている。もう一つは、委員会が「調査の限界」として明記した点である。調査は関係者の任意の協力を前提とし、原則として第三者委員会の調査結果に基づく。新たな事実が判明すれば認定が変わり得ること、第三者委員会報告書の正確性や指摘のない不正を調べ直す目的ではないことも留保された。結語は、報告書が最終的な結論ではなく「法廷において主張・立証を尽くして裁判所の判断を仰ぐべき内容を包含する」と述べる。認定された事実は訴訟で争われ得るため、この留保を先に押さえて読む必要がある。
事実認定の要点:処理方針は変わらず、是正の機会は4回あった
第三者委員会が指摘した代表的な会計不正14件のうち、役員責任調査委員会は、本社の取締役・執行役員が関与したと評価し得る4系統(子会社ニデックプレシジョン株式会社(以下、NPCJ)の3事案、車載事業本部(以下、AMEC)の3事案)を深掘りし、あわせて、負の遺産(資産性に疑義のある資産)の解消に向けた全社的な取り組みの方針そのものを検証した。
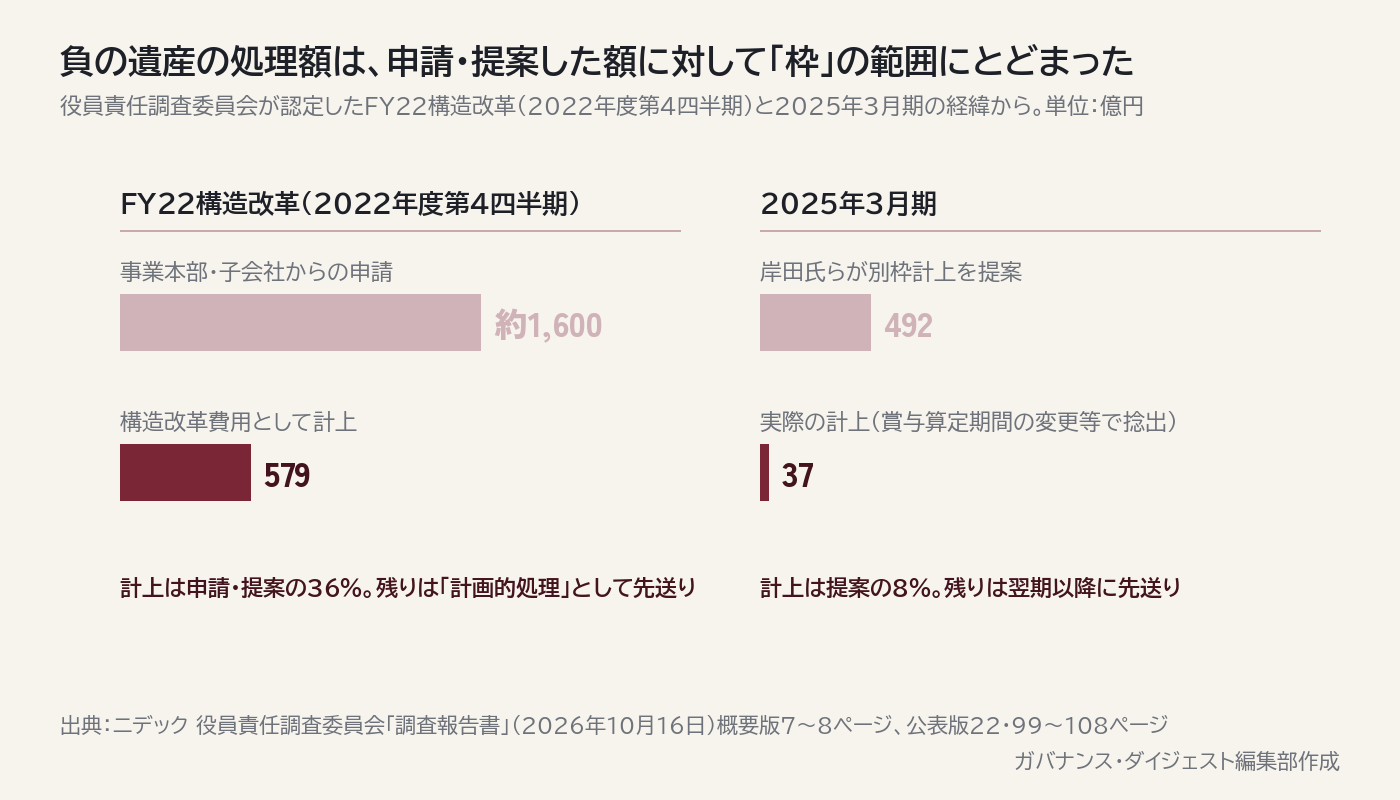
全社的な取り組みは二つあった。2016年11月に始まった資産健全化プロジェクトは、負の遺産を独自の基準でリスク大・中・小に分類し、会計監査で指摘されることが明白なリスク大だけを早期に処理し、中・小は業績目標を達成できる範囲で計画的に処理する方針だった。2022年12月からのFY22構造改革では、約1,600億円の申請に対し、連結営業利益1,000億円を確保できる範囲で枠を設け、2022年度第4四半期の費用は579億円で着地した。枠に入らない案件は翌期以降に先送りされ、高い業績目標のもとで処理は進まなかった(図1)。委員会は、二つに共通する方針を、「先に達成すべき営業利益が決まり、そこから逆算して減損処理等の対象となる資産が決まる」もので、会計の基本的な理念が逆転していると評価した。この考え方が永守氏の強い意向を受けて経営陣に共有され、「ニデック独自の財務報告のシステム」として内部統制を無効化していたと述べる。

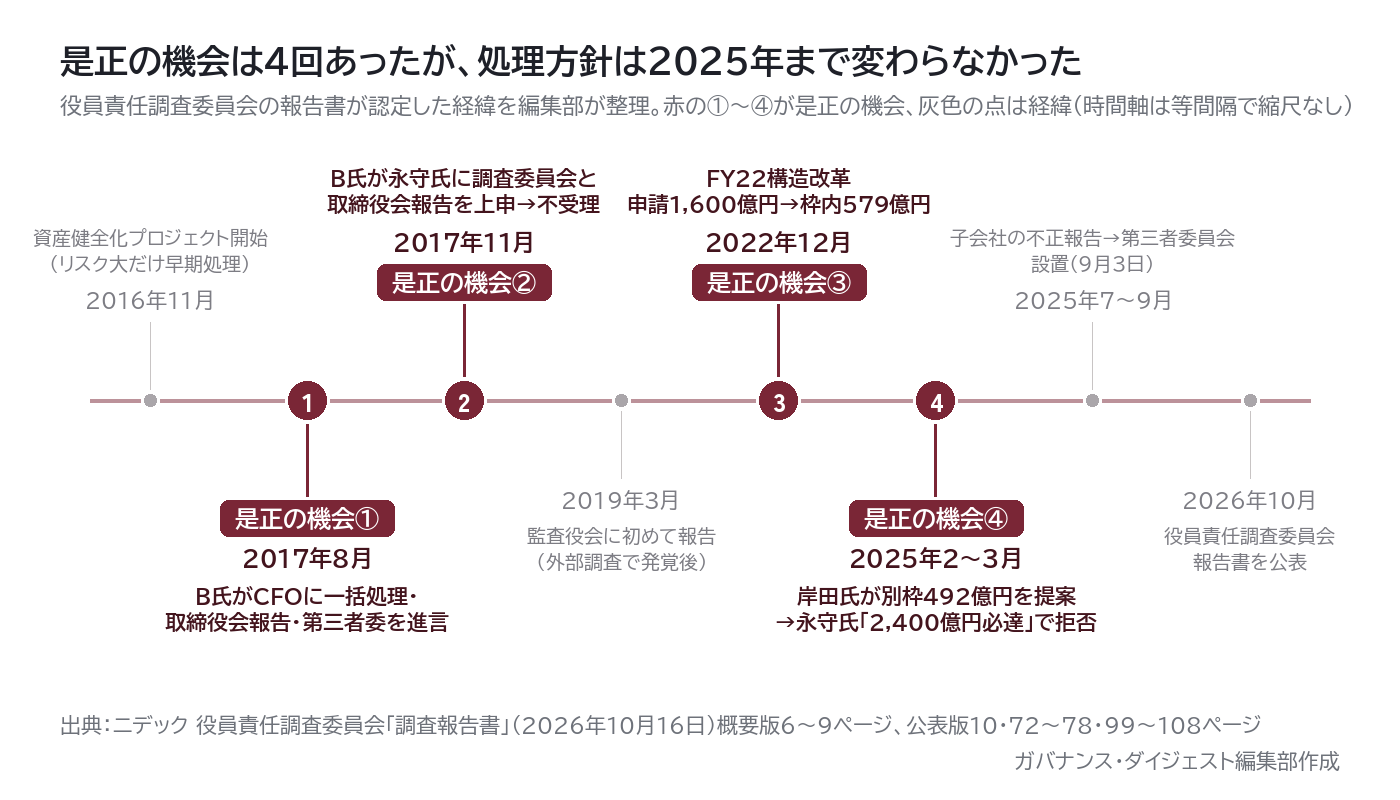
是正の機会は少なくとも4回あった(図2)。第一に、2017年8月、資産健全化プロジェクトを提案した専務執行役員(B氏)が、CFOの佐藤明氏に、早期の一括処理、取締役会・監査役会への報告、第三者委員会の設置を書面で進言した。第二に、同年11月、永守氏に社外専門家を入れた調査委員会の組成と取締役会・監査役会への報告を上申したが、受け入れられなかった。この際、佐藤明氏が「残さない方がよい議論内容」として永守氏の発言を議事録に記載しなかった経緯も認定されている。資産健全化プロジェクトは取締役会に一度も報告されず、監査役会への報告は、2019年の外部調査で会計監査人に存在が発覚した後だった。第三に、2022年12月のFY22構造改革は、申請された負の遺産を一括処理する機会だったが、枠の設定で先送りが続いた。第四に、2025年2月から3月、岸田光哉氏(当時代表取締役社長)が、通期営業利益2,400億円とは別枠で約492億円の費用を計上する案を、永守氏・小部博志氏・岸田氏の三者会議(NKK会)で繰り返し提案したが、永守氏は「2,400億円は必達」として認めず、計上は賞与算定期間の変更などで捻出した37億円にとどまった。報告書は、NKK会を「実質においては、上記各経営課題に関する方針が決まる場として機能していた」と認定し、岸田氏の社長就任後も「決算数値に関わるのであれば永守氏の承認を取らなければならない」という不文律があったと述べる。

責任判定の構造:全社的取組と個別事案の2本立て
委員会は、任務懈怠を二つの枠で判定した(図3)。一つは、会計基準に適合しない処理方針を策定・容認し、または是正しなかったという全社的取組の責任、もう一つは、個別の会計不正事案でリスクを認識していた、または認識し得たのに放置したという責任である。
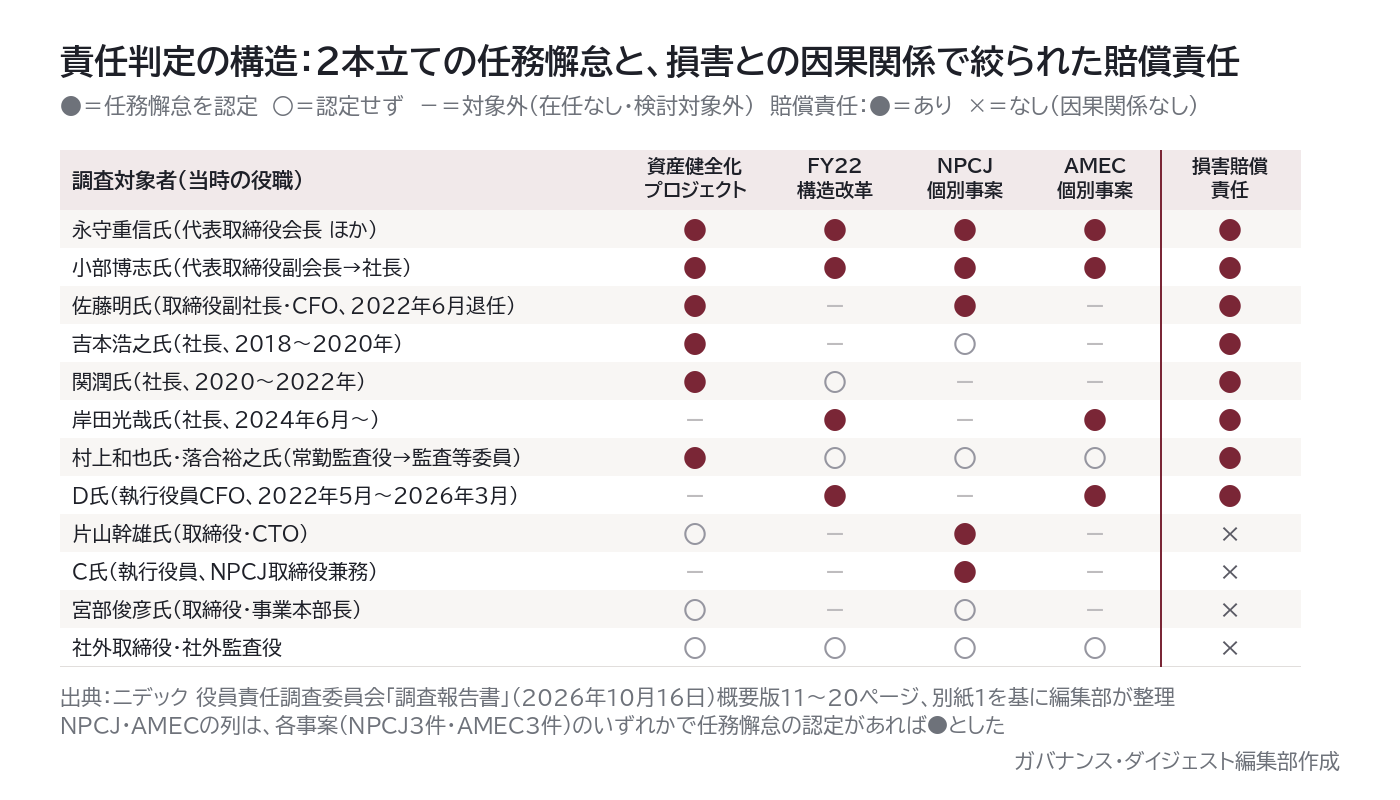
全社的取組の責任は、方針を策定したCFO(佐藤明氏、元CFOのD氏)、方針を認識しながら容認した永守氏と小部氏、定期報告を受けながら是正しなかった歴代社長(吉本浩之氏、関潤氏)、プロジェクトの報告を受けながら是正しなかった常勤監査役(村上和也氏、落合裕之氏)に認められた。岸田氏は、FY22構造改革の検討時は執行役員で監視義務を負わないとされ、2024年6月の代表取締役就任後に計画的処理案件を是正しなかった不作為で認められた。個別事案では、NPCJの3事案で永守氏・小部氏・佐藤明氏に加え、取締役を兼務していた片山幹雄氏(当時CTO)と執行役員C氏に、AMECの3事案で永守氏・小部氏・岸田氏・D氏に認められた。

この2本立てに意味を与えるのが、損害の認定である。委員会は、会社が2025年8月から2026年8月に負担した調査費用222億円、監査費用53億円、上場違約金9,120万円の合計約276億円を損害とし、全社的取組とAMECの個別事案には相当因果関係を認め、NPCJの個別事案は時期と金額の規模から認めなかった。このため、NPCJでのみ任務懈怠が認められた片山氏とC氏は賠償責任を負わない。減損損失そのものは損害に含まれず、各人の負担割合は「寄与度に応じて異なる」として裁判所の判断に委ねられた。
社外取締役(監査等委員を含む)と社外監査役は、全事案で「処理方針の具体的内容を認識していた(認識し得た)ことを示す証拠は発見されなかった」として任務懈怠が認められなかった。常勤監査役の2人も、FY22構造改革と2025年3月期の個別事案については、認識の程度が明らかにならず、認定に至っていない。
ガバナンス上の論点(編集部の整理)
1. 内部統制システム論を採らなかった意味
役員の責任追及では、内部統制システムの構築・運用義務違反の枠組みがよく使われる。委員会はこれを採らず、「内部統制を無効化した具体的なシステム(負の遺産の処理方針)を構築・運用した」任務懈怠と、それを認識しながら容認した監視・監査義務違反として論じた(注2)。規程や会議体が整っていたかではなく、実際に運用された方針が会計基準に照らして正しかったかが問われる構成である。ニデックには内部監査部門(経営管理監査部)があり、会計不正の疑いが生じた場合は常勤監査役と会計監査人にも報告される仕組みがあった。形式的な体制はあったが、その上に業績目標を優先する方針が乗っていたため機能しなかったというのが報告書の見立てである。
2. 情報の到達範囲が責任を分けた
境界線が「認識し得たか」に引かれた結果、取締役会と社外役員に情報が届かなかったことが、社外役員の責任を否定する根拠になった。永守氏は「監査役から反対されることを危惧して、あえて取締役会・監査役会へ報告しないという選択をしたことがうかがえる」と認定された。情報を遮断した側の責任は重く認定され、遮断された側の責任は問われなかった。法的には筋が通っているが、8年間にわたって全社的な処理が取締役会の議題に上らなかったこと自体が、監督機能の不全を示している。知る立場になかったことと、知る努力を尽くしていたことは、別の問題である。
3. 第3線が最も情報を持ちながら、情報が止まった
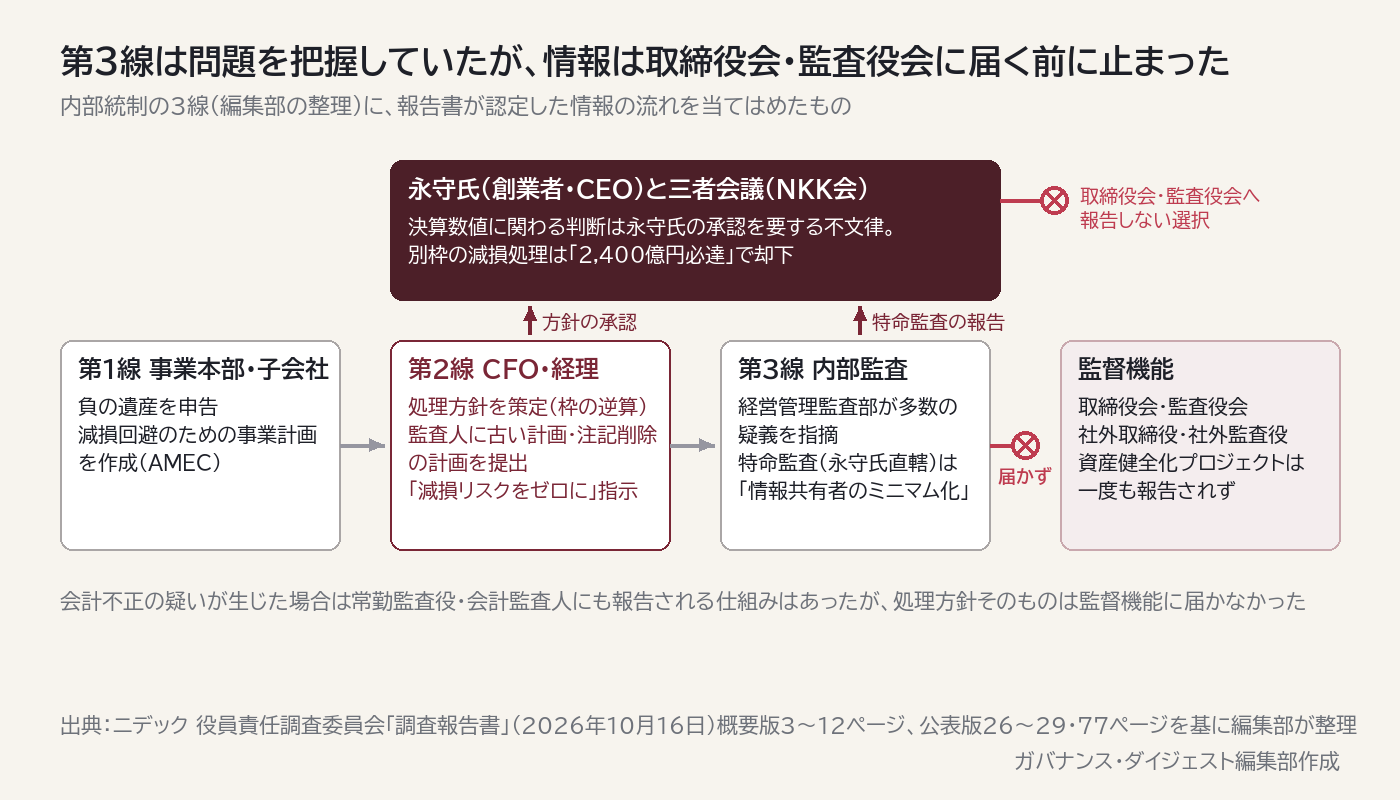
内部統制の3線(事業部門が自らリスクを管理する第1線、経理・財務やリスク管理部門が支援・監視する第2線、内部監査が独立した立場で保証する第3線。編集部の整理)に当てはめると、ニデックでは、第3線が問題を把握していたのに、情報が監督機能に届かなかった(図4)。経営管理監査部はNPCJなどに多数の疑義を指摘し、永守氏直轄の特命監査は「情報共有者のミニマム化」を旨として、結果を永守氏と一部の役員にのみ報告した。第2線のCFOは処理方針の策定側に回り、2025年3月期にはD氏が「事実関係がどうであれ、本件の減損リスクをゼロにすることが至上命題」とメールで指示した。第3線が把握した情報が、第2線で業績目標に合わせて加工され、取締役会・監査役会に届く前に止まる構造だった。

4. 執行役員の責任の射程と、損害の「寄与度」
委員会は、執行役員を取締役のような監視義務を負わない受任者とした。処理方針の検討にD氏と緊密に連携していたE氏は対象外となり、D氏の責任は民法644条・415条1項または執行役員規程に基づく債務不履行として構成された。執行役員制度を採る会社にとって、会計に関する職責を誰が負うか、規程がどこまでの義務を定めているかが、有事に責任の射程を決める。また、認定された損害は調査費用等に限られ、巨額の減損損失は含まれない。寄与度の割合も認定されなかったため、各人の負担の差は訴訟で争われる。276億円は「請求額」ではなく「因果関係が認められた損害」として読む必要がある。
実務への示唆
実務上のカギは、永守氏の責任の大きさを確認して終わるのではなく、「巨大な権限を持つ創業者がいなくても、同じ構造は自社に生じ得るか」を問うことにある。報告書が認定したのは、社長経験者5人(永守氏、小部氏、吉本氏、関氏、岸田氏)が責任を問われるほど長期に不作為が続き、上場維持が危ぶまれる危機を招いた構造である。速報で示した3つの問いを掘り下げる形で示す。
- 監督機能は「届いていない情報」を取りに行っていたか。例えば、取締役会の実効性評価の設問に「経営上の重要施策で取締役会に報告されていないものはないか」「内部監査の指摘のうち取締役会・監査(等)委員会に届いていないものはないか」を入れ、社外役員自身が内部監査部門と直接面談して確認する運用が考えられる。ニデックでは全社施策が8年間議題に上らなかった。報告事項の範囲を執行側の判断に委ねたままでは、同じ空白は生じ得る。
- 第3線の報告経路は、経営トップを経由せずに監督機能に届くか。例えば、内部監査の報告先に監査(等)委員会を必ず含め、内部監査部門長の人事と評価を監査(等)委員会の同意事項にし、第2線が経営トップの意向で会計判断を変えていないかを第3線が点検する設計を検証することが考えられる。長期の滞留資産や、減損テストの前提となる事業計画の妥当性といった予兆を内部監査が見ていたかも、同じ検証の対象になる。
- 外部への情報開示は「隠し通せる水準」にとどまっていなかったか。経営者が隠そうと思えば隠せると理解していれば、不都合な情報を歪めるインセンティブが働く。例えば、不健全資産の処理方針、構造改革費用の算定根拠、減損テストの主要な前提を決算説明資料や有価証券報告書で開示していれば、矛盾点は外から見える。隠し通せないと経営者に感じさせること自体が、牽制として機能する。
- 調査報告書は「調査の限界」から読む。任意の協力に基づく調査であること、第三者委員会の調査結果を前提にしたこと、新事実で認定が変わり得ることを、先に確認する。他社の報告書を自社の点検に使う場合も、断定された事実と推認された事実を分けて読むことが考えられる。
注
- 調査の方法は報告書第1章第4(公表版16〜18ページ)。フォレンジック調査は第三者委員会が保全した51人分に3人分を追加した54人分。ヒアリングは39人に対し合計42回で、1人は代理人弁護士を通じた書面回答。
- 報告書概要版3ページ注5。委員会は、負の遺産の滞留は「財務報告に係る内部統制が機能していなかったから」であり、内部統制システムの構築・運用に係る義務違反として論じることも可能としたうえで、永守氏の強い意向に基づく処理方針が「あるべき内部統制を無効化していた」と評価して、処理方針の構築・運用と容認の責任として整理した。
- 本記事の氏名は、会社が2026年10月16日の公表文で損害賠償責任が認められるとした者として公表した8人と、報告書の別紙1「調査対象者」に氏名が記載された取締役(片山幹雄氏、宮部俊彦氏)に限って記した。執行役員(A氏〜F氏)は報告書の表記に従い匿名とした。各氏の役職は報告書が記載する当時の役職による。
- 営業利益の修正額など決算修正の数値は、報告書第2章第1の4(公表版37〜39ページ)が2026年9月30日公表の修正再表示を引用したもので、委員会はその正確性に確証が持てないとして参照にとどめている。本記事も同じ扱いとし、本文では用いていない。
出典
- ニデック「役員責任調査委員会の調査報告書公表について」(2026年10月20日。別紙:役員責任調査委員会「調査報告書(概要版)」「調査報告書(公表版)」2026年10月16日) https://www.nidec.com/files/user/www-nidec-com/corporate/news/2026/1020-02/261020-02jp.pdf
- ニデック「役員責任調査委員会からの調査報告書の受領について」(2026年10月16日) https://www.nidec.com/files/user/www-nidec-com/corporate/news/2026/1016-01/261016-01jp.pdf
- ニデック「役員責任調査委員会の設置に関するお知らせ」(2026年3月13日)
- 関連記事:【速報解説】ニデック役員責任報告書、損害276億円と認定/ニデック、役員責任調査委員会が永守氏ら8人の賠償責任を認定/特別注意銘柄・指定から1年/ニデック、岸田社長が辞任し戒田CTOが新社長に
(ガバナンス・ダイジェスト編集部)
見出し画像:ガバナンス・ダイジェスト編集部作成